円安なのに為替介入は「0円」だったのはなぜ?前回15兆円超との違いと「160円ライン」の誤解

円安が続いているのに、政府は本当に何もしなかったのでしょうか。
財務省は2026年9月30日、8月27日から9月28日までの外国為替平衡操作、いわゆる為替介入の実施額が「0円」だったと公表しました。
一方、その直前の7月30日から8月26日までの月次実績は15兆3,993億円です。(財務省 · 財務省)
「円安なら介入するのでは?」
「1ドル160円が“防衛ライン”ではなかったの?」
そう思うと、0円という数字は少し不思議に見えます。
ただし、ここには大きな誤解があります。
為替介入は「1ドル○円になったら自動的に発動する仕組み」ではありません。
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
しかも今回の「0円」には、もう一つ見落としやすい点があります。
公表対象は9月28日までです。9月29日と30日の取引は、この「0円」にはまだ含まれていません。
この違いから見ていくと、為替介入のニュースがかなり分かりやすくなります。
まず「0円」は、何を意味しているの?
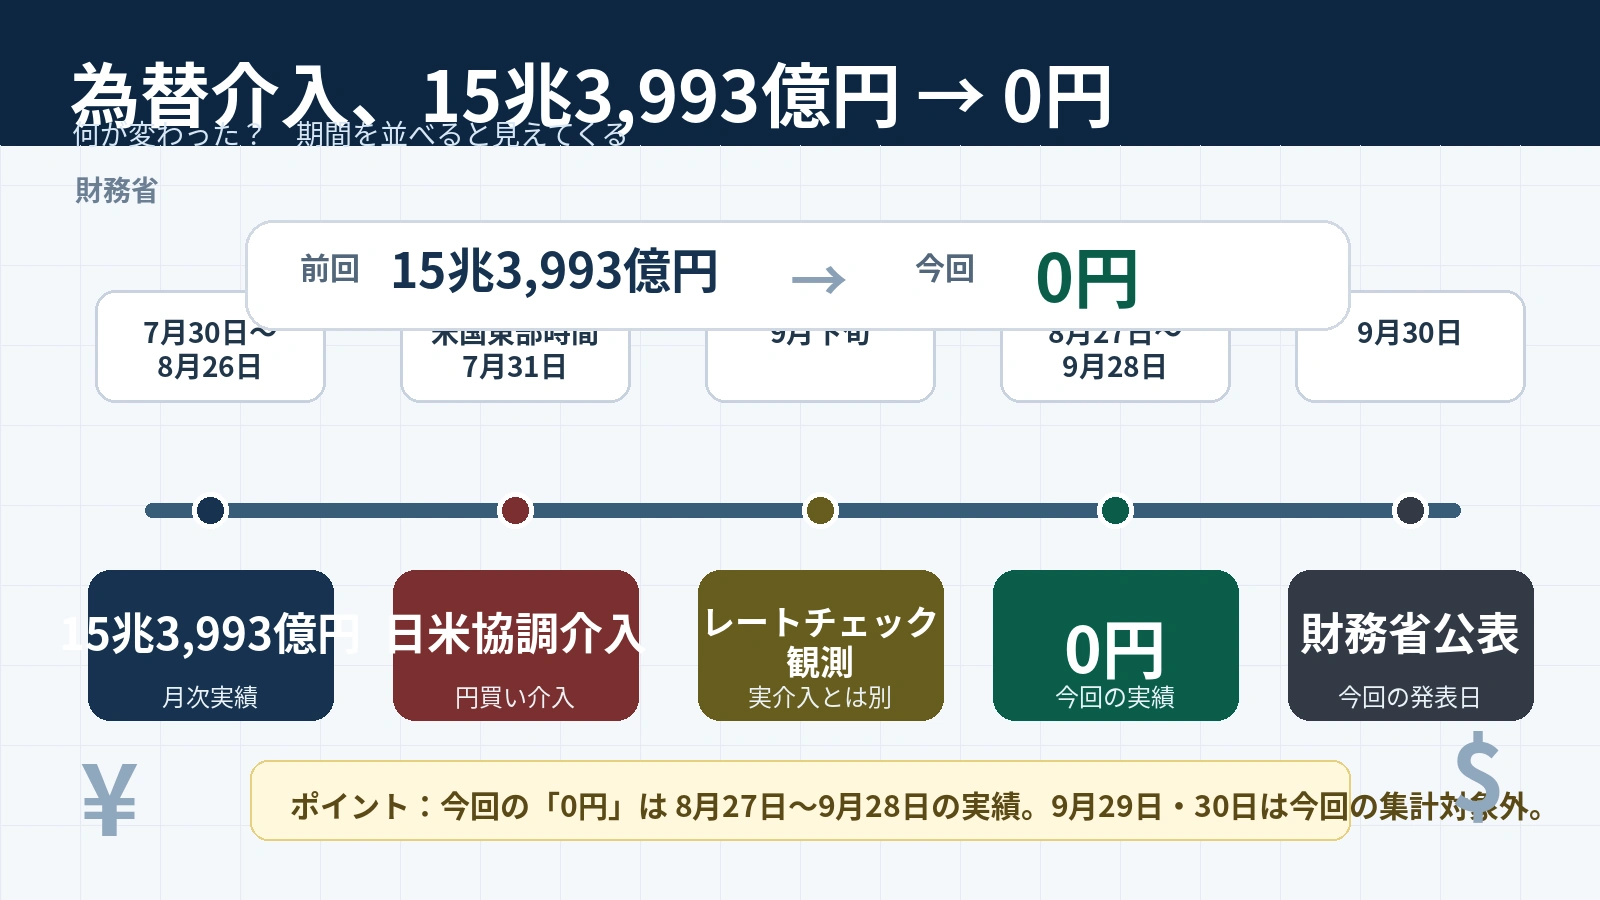
財務省の月次公表は、一定期間に実施した為替介入の総額を示すものです。
今回の発表では、2026年8月27日~9月28日の外国為替平衡操作額が0円でした。
つまり、少なくともこの期間については、日本政府による実際の通貨売買を伴う為替介入は行われなかったという意味です。(財務省)
ただし、「9月はずっと介入ゼロだった」と読むのは正確ではありません。
今回の対象期間は9月28日までで、9月29日~10月28日の実績は10月30日に公表される予定です。(財務省)
| 公表区分 | 対象期間 | 実施額 |
|---|---|---|
| 前回 | 2026年7月30日~8月26日 | 15兆3,993億円 |
| 今回 | 2026年8月27日~9月28日 | 0円 |
| 次回予定 | 2026年9月29日~10月28日 | 10月30日公表予定 |
財務省は米国東部時間7月31日(日本時間8月1日)、米国財務省と協調して円買い介入を実施したことを正式に表明しています。
その後に公表された7月30日~8月26日の月次総額が15兆3,993億円でした。(財務省 · 財務省)
つまり、わずか一つ前の公表と比べるだけでも、「巨額介入の月」と「介入ゼロの期間」がはっきり分かれています。
円安なのに、なぜ政府は介入しなかったの?
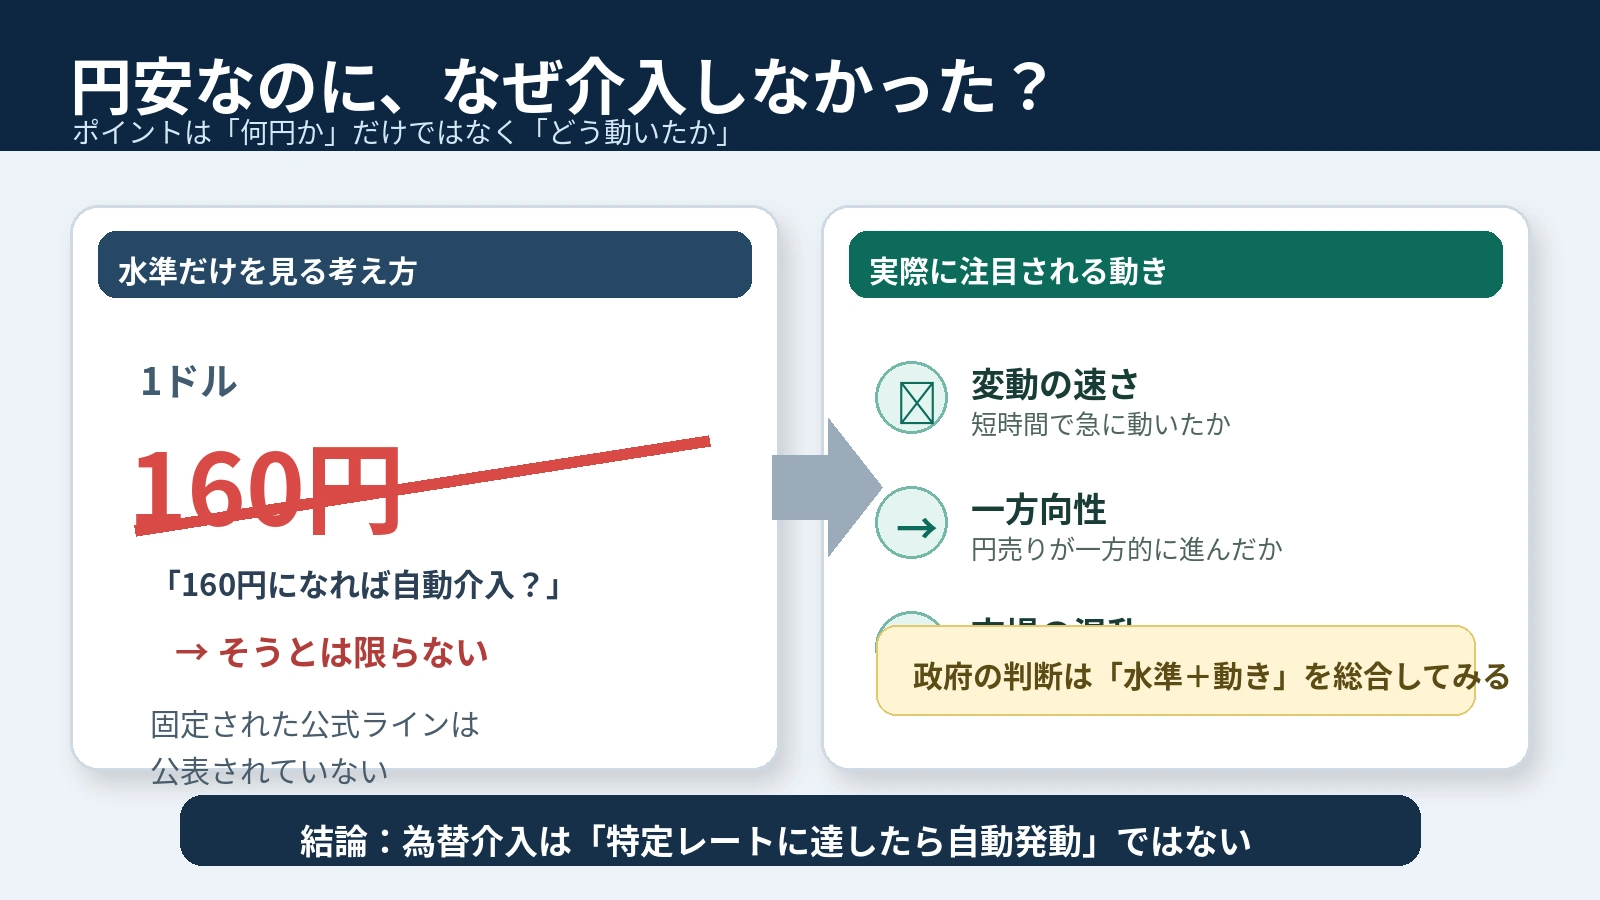
まず、「介入しなかった=政府がこの円安水準を問題ないと判断した」とは言い切れません。
財務省は、為替介入の目的について、為替相場が短期間に大きく変動するなど不安定な動きを示した場合に、その安定を図るため市場で取引を行うことがあると説明しています。(財務省)
2025年の日米財務大臣共同声明では、為替レートは市場で決まり、過度な変動や無秩序な動きは経済・金融の安定に悪影響を及ぼし得るという認識が再確認されました。2026年の協調介入について財務省は、この共同声明に基づき、最近の円の過度な変動や無秩序な動きに対処したものだと説明しています。(米財務省 · 財務省)
ここで大切なのは、政府が見ているのが単純な「価格」だけではないことです。
たとえば同じ1ドル158円でも、
- 数週間かけてゆっくり158円になった場合
- 数時間で数円も円安が進んだ場合
- 投機的な売りが集中して一方向に相場が崩れた場合
では、市場の状態が同じとは限りません。
もちろん、どの条件なら必ず介入するのかという具体的な内部判断は公表されていません。
だから今回の0円から言えるのは、8月27日~9月28日には実介入が行われなかったという事実までです。
「なぜ最終的に見送ったのか」を外部から断定することはできません。
では「1ドル160円」が介入ラインなの?
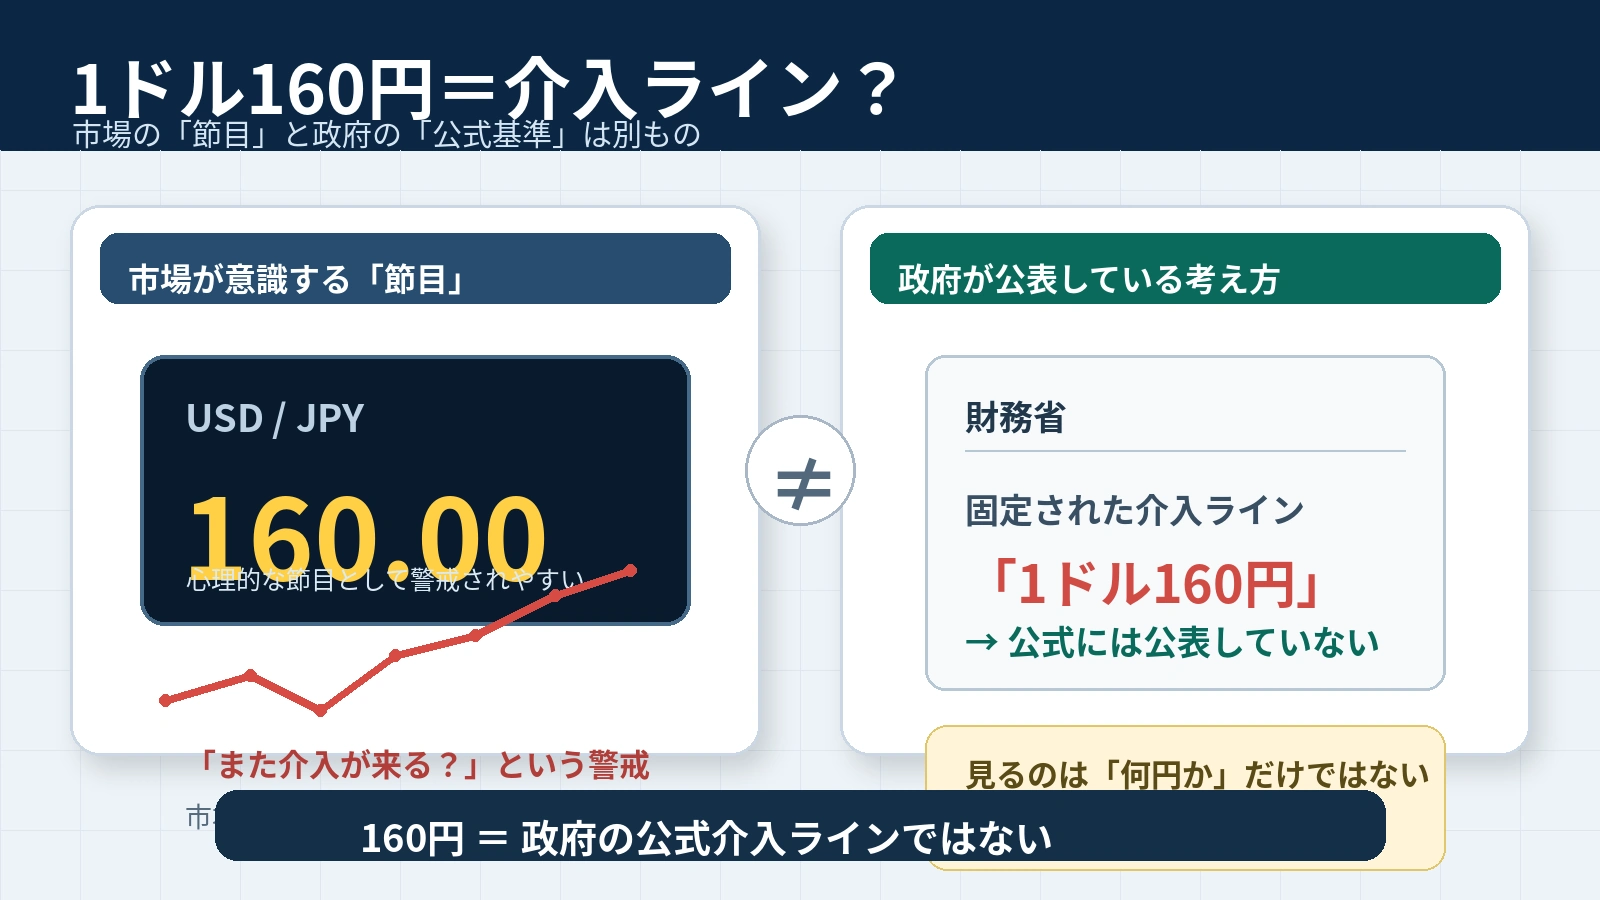
160円は、政府が公表した「防衛ライン」ではありません。
市場では切りのいい数字が心理的な節目として意識されます。さらに2026年7月にはドル円が歴史的な円安水準まで進んだ局面で日米協調介入が行われたため、160円前後になると「また介入が来るのでは」という警戒が強まりやすくなります。
しかし、政府は「160円になれば介入する」と約束していません。
片山さつき財務相は9月25日の会見でも、具体的な為替水準への言及を避けています。レートチェックについても事実関係への回答を控えました。(財務省)
さらに日米財務当局は9月25日の会談で、「円の過小評価は問題である」との認識を再確認し、金融市場をめぐる協力強化で一致しました。(財務省)
整理すると、
「160円は市場が強く意識する数字」ではあっても、「160円が政府の公式発動条件」という意味ではありません。
「口先介入」「レートチェック」「実介入」は何が違う?
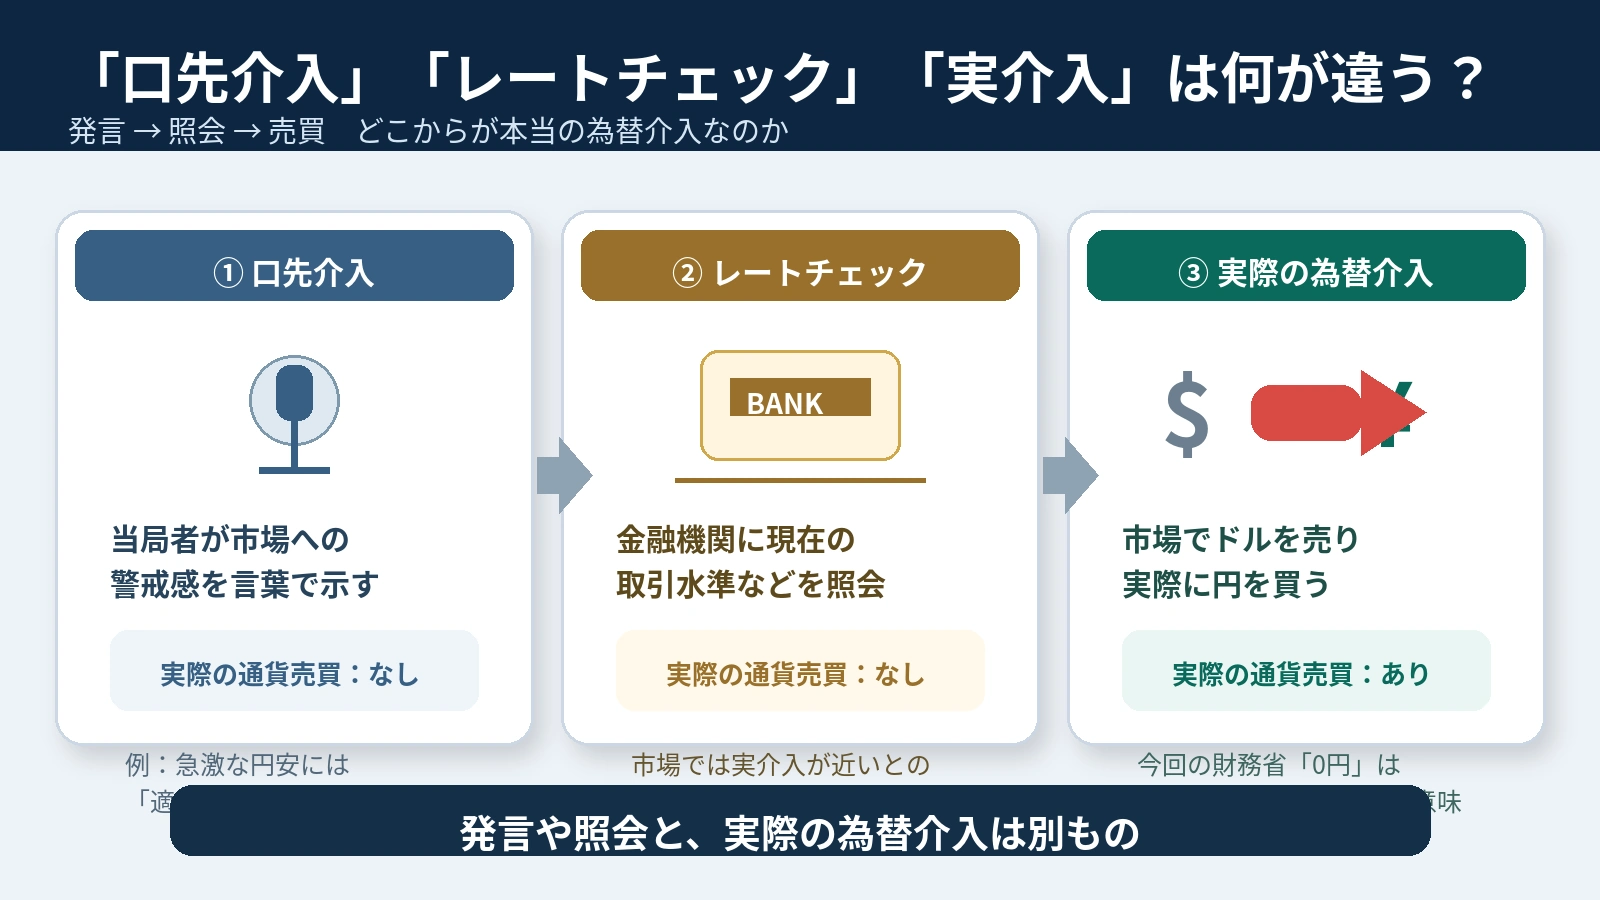
今回の「0円」を理解するうえで、ここが最も混同しやすい部分です。
| 段階 | 何をする? | 実際の通貨売買 |
|---|---|---|
| 口先介入 | 当局者が急激な円安などへの警戒を示す | なし |
| レートチェック | 金融機関に現在の取引水準などを照会する | なし |
| 実際の為替介入 | 市場でドル売り・円買いなどを行う | あり |
9月には、市場でレートチェックが行われたとの観測が広がりました。Reutersも9月下旬、当局が海外市場でレートチェックを行ったと報じています。(Reuters)
ただし片山財務相は9月25日の会見で、レートチェックの事実関係について回答を控えています。つまり、市場でレートチェック観測が出たことと、政府が正式に実施を確認したことは分けて考える必要があります。(財務省)
そして今回の財務省発表が示した「0円」は、あくまで実際の通貨売買を伴う為替介入の実績が0円だったという意味です。
レートチェックや政府関係者の発言まで「何もなかった」という意味ではありません。
この違いを理解しておくと、「円が急に上がったから介入した」「レートチェックが出たから介入した」という早合点を避けやすくなります。
為替介入は誰が決めて、実際には誰が円を買うの?
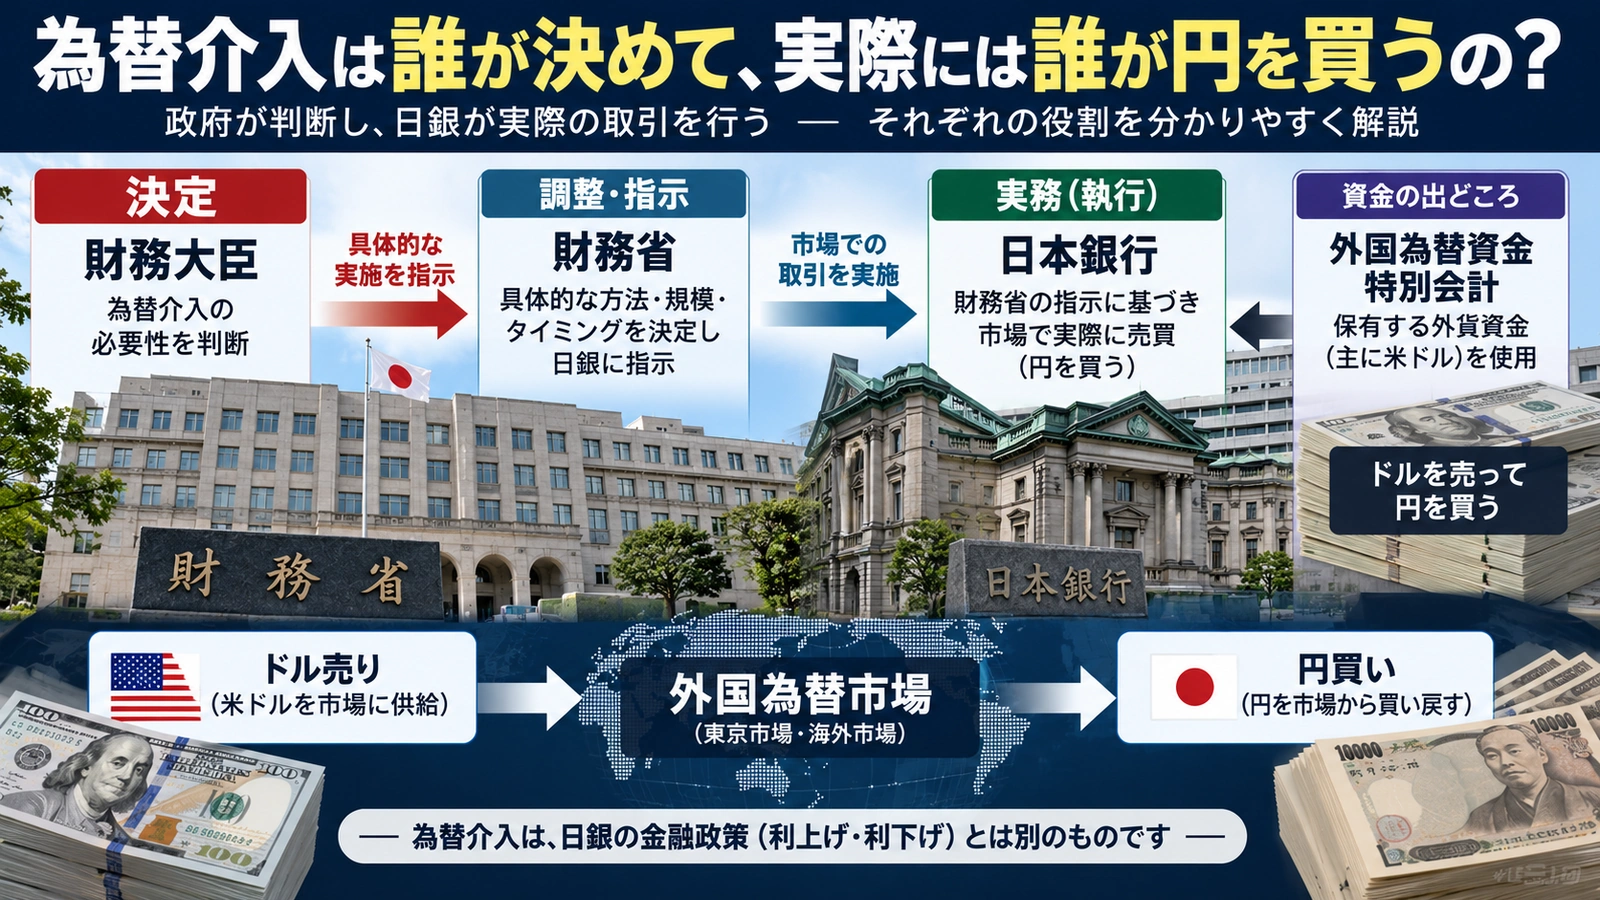
日本では、為替介入を決めるのは財務大臣です。日本銀行は財務大臣の代理人として実務を行います。(日本銀行)
円安を抑えるための「ドル売り・円買い介入」では、政府の外国為替資金特別会計が保有するドル資金を売り、その代わりに円を買います。(日本銀行)
流れを簡単にすると、こうなります。
財務大臣が必要性を判断
→ 財務省が日本銀行に具体的な指示
→ 日本銀行が市場で取引を実行
→ 政府の外貨資金を使ってドルを売り、円を買う
ここでよくある誤解が、「日銀が円安を止めるために独自に為替介入を決める」という見方です。
日銀は金利を決める金融政策の主体ですが、為替介入そのものの決定権者は財務大臣です。
7月末(日本時間8月1日)に巨額介入したのに、なぜまた円安になるの?
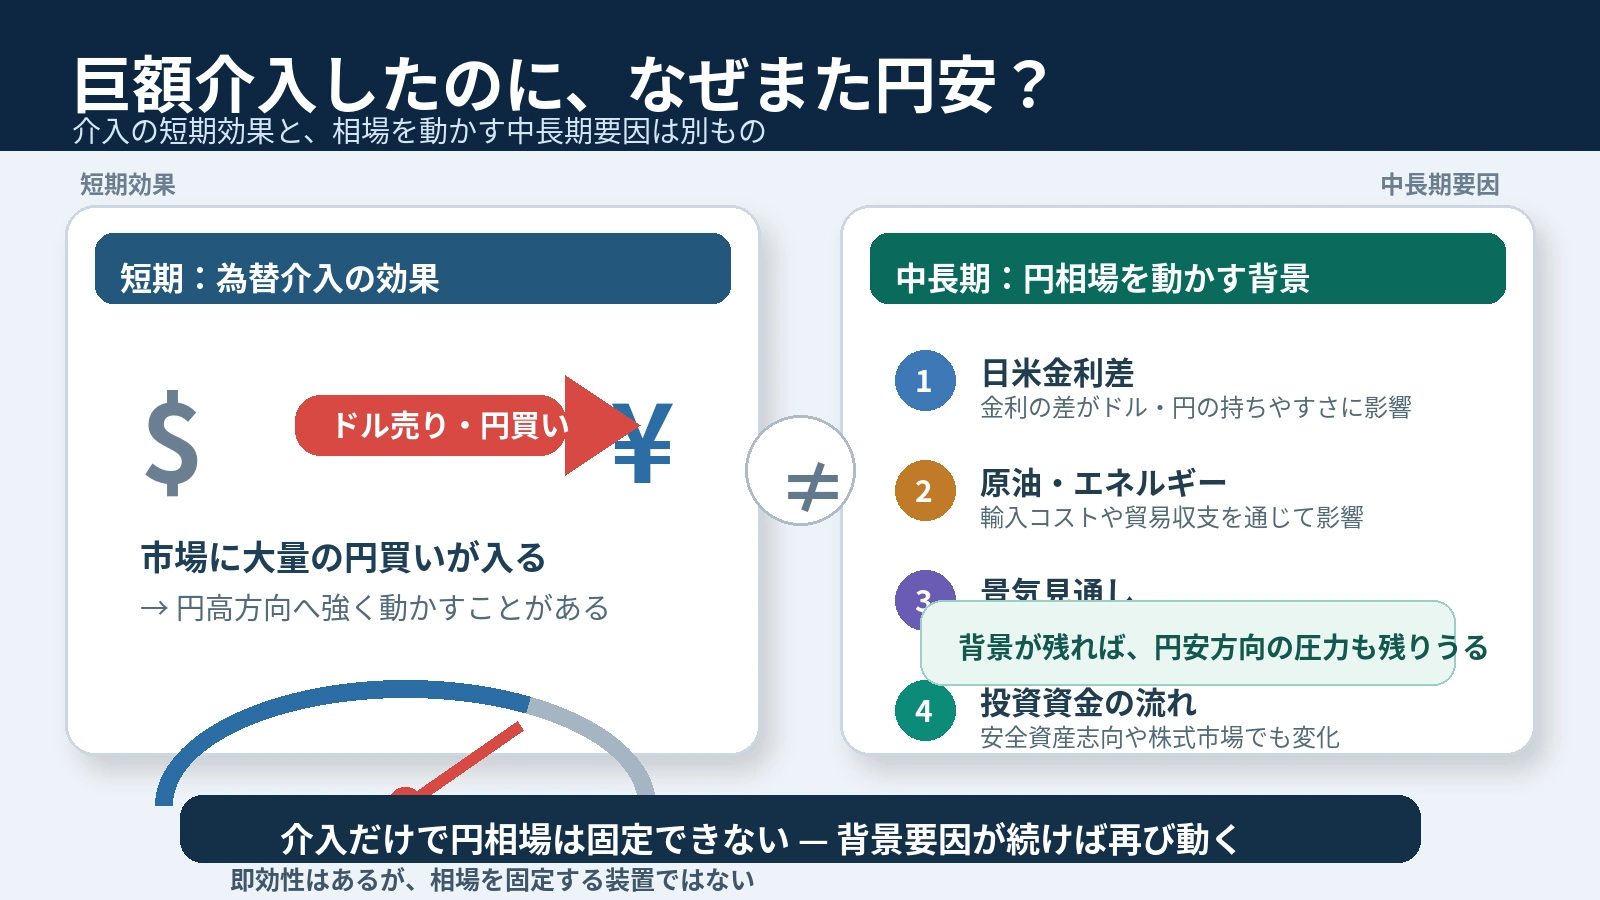
為替介入は、円相場を永久に固定する装置ではありません。
実際の介入では短時間に大量の円買いが入るため、相場を大きく動かすことがあります。
しかし、その後も市場参加者が「ドルを持つ方が有利」と考えれば、再びドル買い・円売りが増える可能性があります。
為替を動かす材料には、
- 日本と米国の金利差
- 今後の利上げ・利下げ予想
- 原油やエネルギー価格
- 景気見通し
- 投資家のリスク回避姿勢
- 貿易や企業の実需
など、複数の要因があります。
9月下旬も米国の高金利がドルを支える一方、日本政府は円安への警戒を強めていました。三村淳財務官も市場に対し、日米当局の警告を真剣に受け止めるよう求めています。(Reuters)
つまり、介入は「相場の流れを止める強い一手」にはなり得ますが、金利差など相場を動かす背景そのものを消すものではありません。
私たちの生活では、何を見ればいい?
生活面でまず影響しやすいのは、輸入品やエネルギーです。
円安が長く続けば、ドルなどで支払う原油・天然ガス・原材料・輸入製品の円換算コストが上がりやすくなります。逆に円高方向へ戻れば、その上昇圧力を弱める方向に働きます。
ただし、為替が今日1円動いたからといって、明日の食品やガソリン価格が同じ割合で変わるわけではありません。企業の仕入れ時期や在庫、価格改定のタイミングには差があります。
為替ニュースを見るときは、「今いくらか」だけでなく、次の3点を一緒に見ると分かりやすくなります。
- 日米の金利差が広がるのか、縮まるのか
- 円安がどれくらい速く、一方向に進んでいるのか
- 口先介入、レートチェック観測、実介入のどの段階なのか
「160円を超えたかどうか」だけを見るより、相場の背景が見えやすくなります。
【結論】このニュースは、こう理解すればいい
財務省が9月30日に公表した「為替介入0円」は、8月27日~9月28日に実際の通貨売買を伴う介入がなかったという意味です。
円安が進んでいたからといって、一定のドル円水準に達すれば自動的に介入する仕組みではありません。政府が公に示しているのは、為替の過度な変動や無秩序な動きに対応するという考え方です。
そのため、「160円=政府の公式防衛ライン」と決めつけるのは正確ではありません。
また、今回の0円には9月29日と30日は含まれていません。次の月次公表で初めて、その後の期間に実介入があったかどうかが確認できます。
今回のニュースで覚えておきたいのは、為替介入は“何円か”だけでなく、“どう動いたか”まで見て考える必要があるという点です。
為替介入、気になる疑問から読み解く
Q. 財務省が発表した「為替介入0円」はいつの期間ですか?
2026年8月27日から9月28日までです。9月29日と30日は今回の0円には含まれていません。
Q. 9月29日や30日に介入があった可能性はありますか?
今回の公表だけでは判断できません。9月29日~10月28日の月次実績は10月30日に公表される予定です。
Q. 1ドル160円になれば必ず為替介入するのですか?
必ずではありません。日本政府は160円を公式な介入ラインとして公表しておらず、過度な変動や無秩序な動きへの対応という考え方を示しています。
Q. レートチェックは為替介入ですか?
違います。レートチェックは金融機関に相場水準などを照会する行為で、実際のドル売り・円買いを伴う介入とは別です。
Q. 為替介入は誰が決めるのですか?
日本では財務大臣が決定します。日本銀行は財務大臣の代理人として、具体的な指示に基づき市場での実務を行います。
Q. 前回公表された介入額はいくらでしたか?
財務省による7月30日~8月26日の月次実績は15兆3,993億円でした。この期間には、米国東部時間7月31日(日本時間8月1日)に実施された日米協調の円買い介入が含まれます。
Q. 巨額介入をしても、なぜまた円安になるのですか?
介入は相場に強い影響を与えますが、日米金利差や原油価格、景気見通しなど円相場を動かす背景そのものをなくすものではないからです。
Q. 「介入0円」なら政府は円安を問題視していないのですか?
そうとは限りません。実介入がなかったことと、政府が円安を警戒していないことは別です。実際に日米財務当局は円の過小評価や市場動向について協議を続けています。
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
今回の介入実績・公表制度
財務省「外国為替平衡操作の実施状況(2026年8月27日~9月28日)」
7月末の日米協調介入
財務省「外国為替平衡操作の実施状況(2026年7月30日~8月26日)」
介入の判断原則・日米協議
米財務省「U.S.-Japan Finance Ministers’ Joint Statement」2025年9月11日
為替介入の仕組み
日本銀行「為替介入とは何ですか? 誰が実施を決定するのですか?」
あわせて読みたい
日銀は利上げしたのに、なぜいったん158円台まで円安が進んだの?
今回の「介入0円」の前には、日銀の利上げ後に円が158円台まで下落し、その後156円台へ急反発する場面がありました。金利を上げても円安になった理由と、そこでレートチェック観測がなぜ効いたのかをつなげて読むと、9月の為替市場の流れが見えやすくなります。
利上げしたのに円安、なぜ158円台から156円台へ? 日銀「レートチェック」は為替介入と何が違う?
なぜ米国まで円安を問題にするようになったの?
ベッセント氏が「強い円が望ましい」 米国はなぜ円安を問題視する?160円目前で何が変わったのか
今回の0円発表だけを見ると、日本政府の判断だけの話に見えます。しかし7月の協調介入以降、米国側も円の弱さに繰り返し懸念を示しています。なぜ米国まで円安を問題にするのかを読むと、日米が再び協調する可能性が意識される背景までつながります。