利上げしたのに円安、なぜ158円台から156円台へ? 日銀「レートチェック」は為替介入と何が違う?
「利上げをしたら、普通は円高になるんじゃないの?」
そう思った人は多いかもしれません。
日本銀行は9月18日、政策金利の目安となる無担保コール翌日物金利を1.25%程度に引き上げることを決めました。ところが外国為替市場では円高になるどころか円売りが進み、ドル円は一時1ドル=158.05円まで上昇しました。(日本銀行 · Reuters)
ところが、その後は逆方向です。
円は短時間で買い戻され、一時156円台後半まで急反発しました。そこで市場に広がったのが、日銀による「レートチェック」が行われたとの観測でした。(FNNプライムオンライン)
では、レートチェックとは何なのでしょうか。
実際に政府が円を買ったわけでもないのに、なぜ為替がこれほど動くのでしょう。
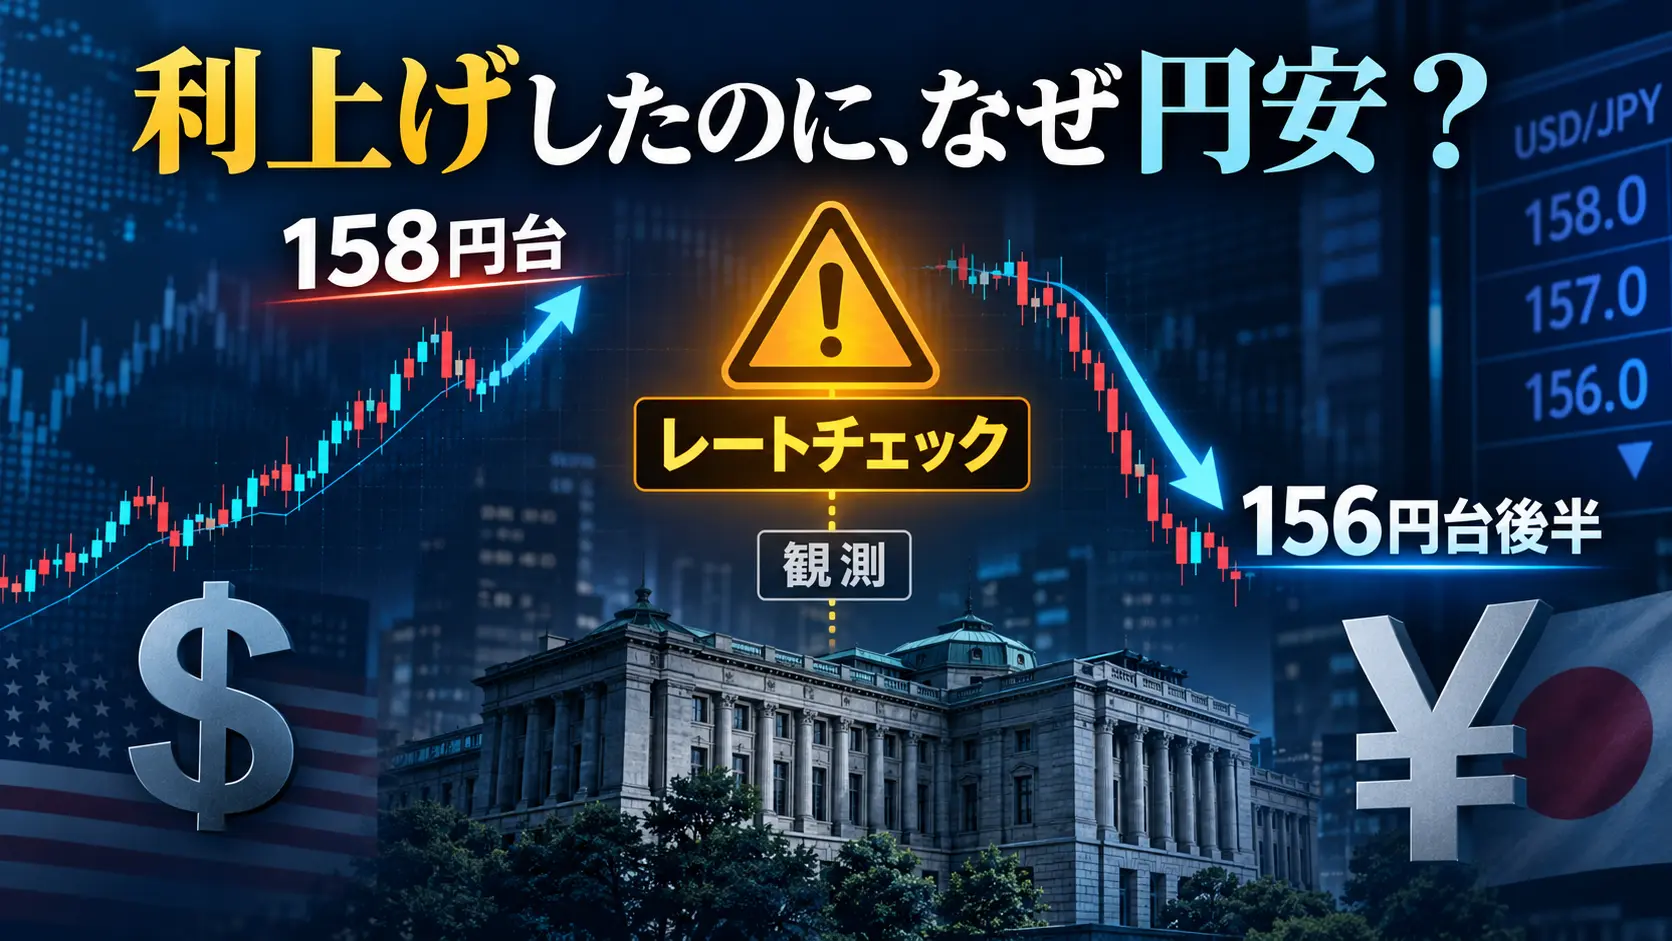
まず押さえておきたいのは、「レートチェックがあった」という話と「為替介入が実施された」という話は同じではない、という点です。
まず何が起きた? 158円台から156円台までの流れ
9月18日の日銀会合では、政策金利を1.00%から1.25%へ引き上げることが賛成7、反対2で決まりました。新しい金利は9月24日から適用されます。(日本銀行)
しかし市場では、その後に円売りが加速しました。
そして日本時間18日夜から19日未明にかけて流れが急変します。158円台まで円安が進んだドル円は156円台後半まで反落し、市場では金融機関に為替水準を問い合わせる「レートチェック」が行われたとの見方が広がりました。(FNNプライムオンライン · Reuters)
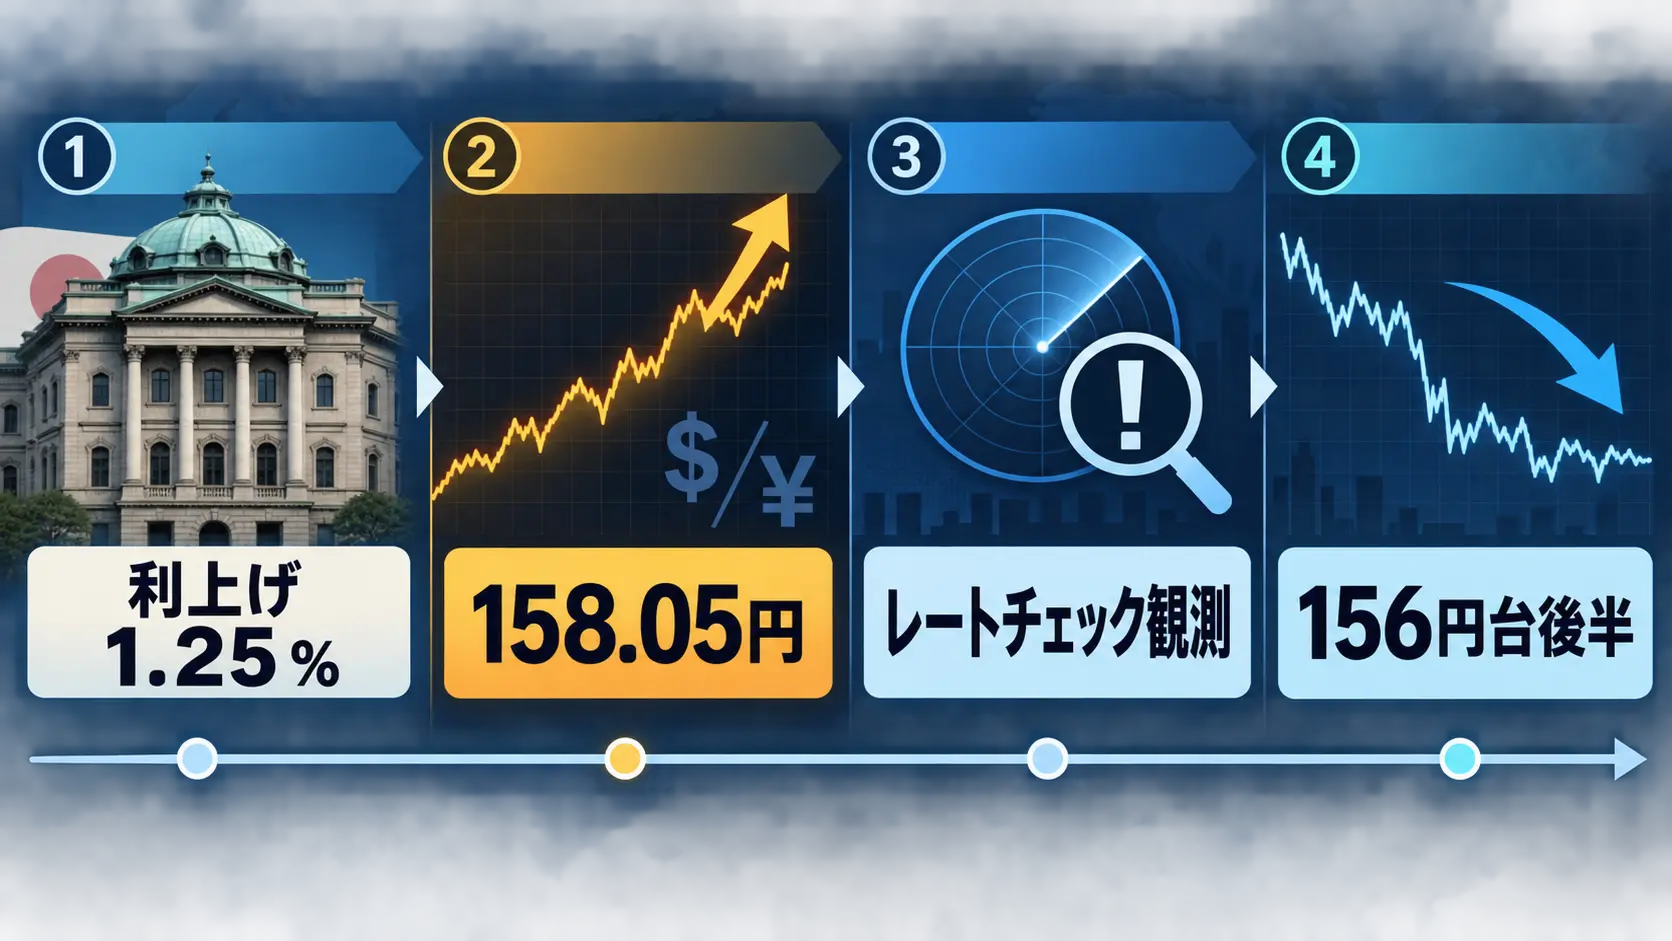
時系列で並べると、今回の動きはこうなります。
| 時点 | 起きたこと | 市場の受け止め |
|---|---|---|
| 9月18日昼 | 日銀が1.25%への利上げを決定 | 利上げ自体は事前予想に近い |
| その後 | 円売りが進み、一時158.05円 | 追加利上げの勢いへの疑問が広がる |
| 18日夜〜19日未明 | 円が急速に買い戻される | レートチェック観測が広がる |
| その後 | 一時156円台後半 | 実際の円買い介入への警戒が強まる |
つまり、円相場を大きく動かしたのは「金利を上げた」という事実だけではありません。
市場が「次に何が起こるのか」をどう予想したかが大きく影響しました。
「レートチェック」って、結局何をしているの?
レートチェックとは、日銀など当局側が主要な金融機関に対し、現在の為替相場がどの水準で取引されているかを問い合わせる行為です。一般に、実際の為替介入に近い段階で行われることがあるため、市場では強い警告として受け止められます。(野村證券)
ただし、ここは誤解しやすいところです。
レートチェックそのものは、ドルを売って円を買う取引ではありません。問い合わせの段階では、それだけで政府資金が市場に投入されたことにはなりません。
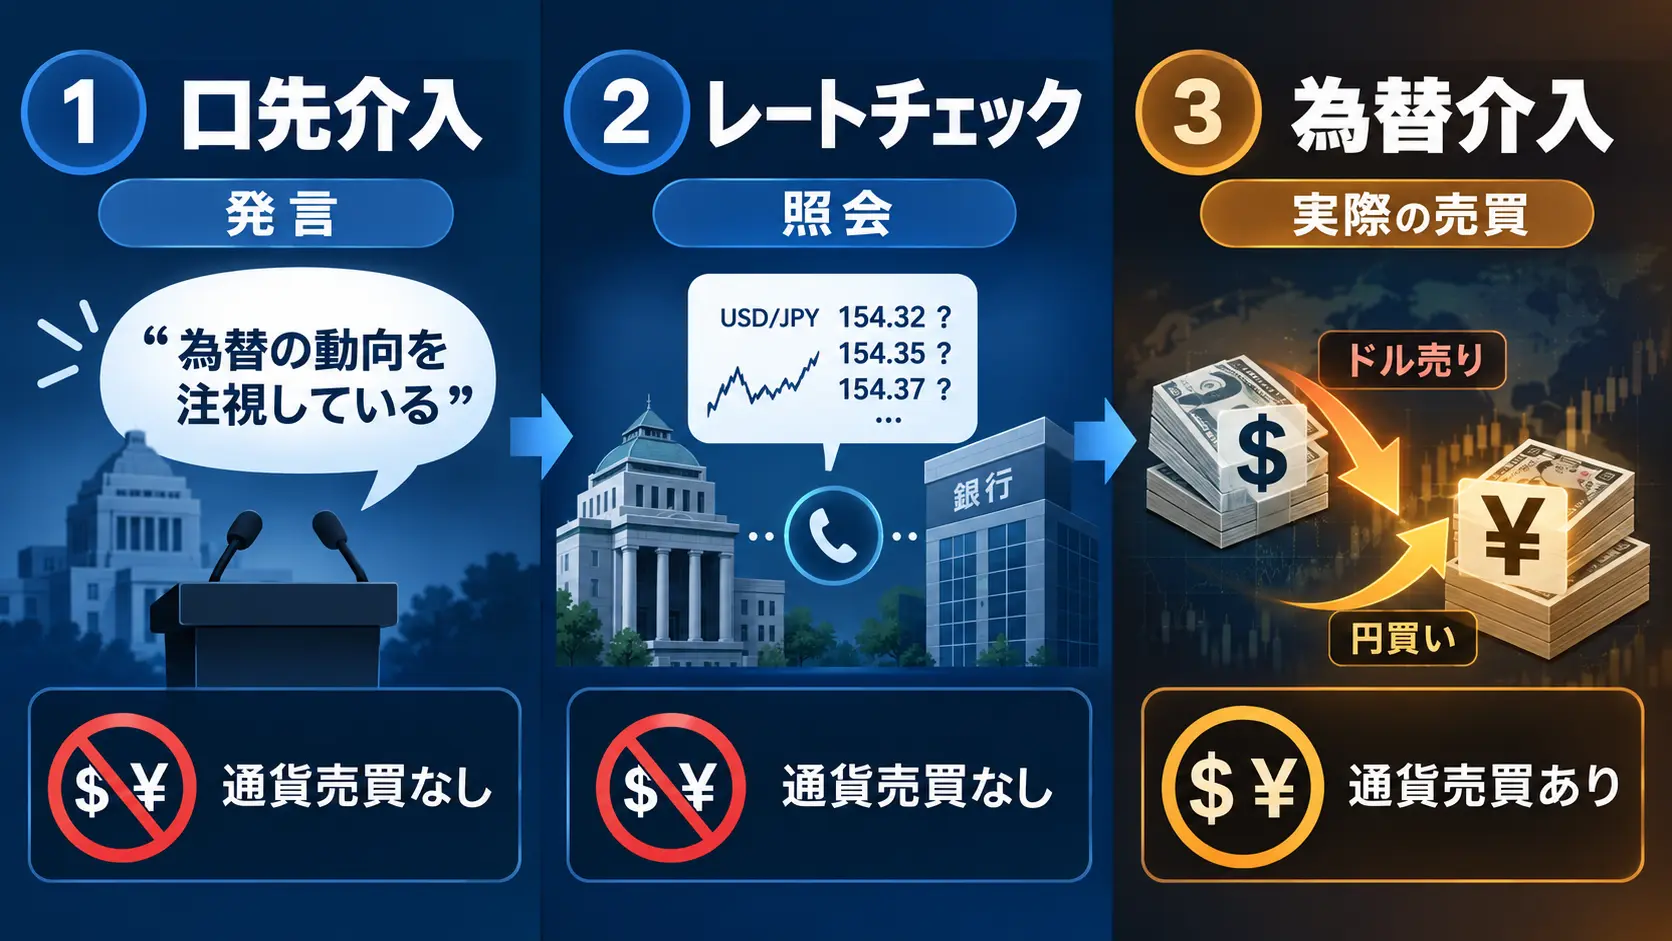
| 段階 | 何をする? | 実際の通貨売買 | 市場への意味 |
|---|---|---|---|
| 口先介入 | 当局者が円安などへの懸念を発言 | なし | 「当局が気にしている」 |
| レートチェック | 金融機関に現在の為替水準を照会 | なし | 「介入が近いかもしれない」 |
| 為替介入 | 実際にドル売り・円買いなどを行う | あり | 市場で直接売買する |
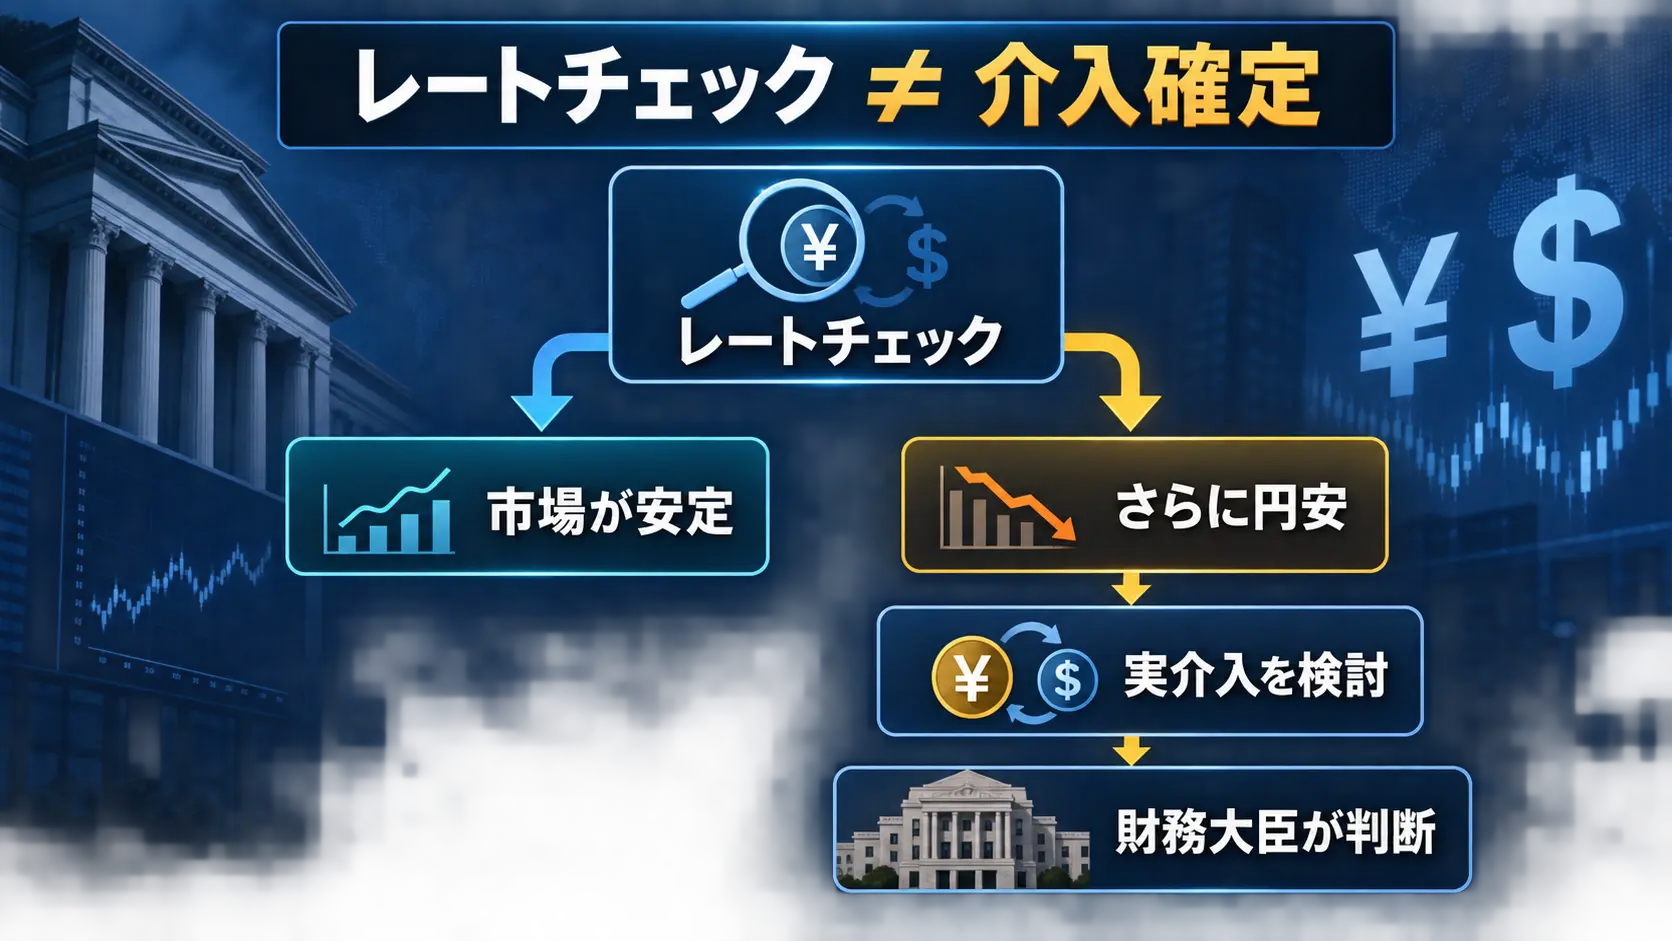
なお、日本で為替介入を決定する権限を持つのは財務大臣です。日本銀行は財務大臣の代理人として、指示に基づき実際の介入業務を行います。(日本銀行)
「日銀が円安を止めるため勝手にドルを売る」という仕組みではありません。
お金を使っていないのに、なぜ円が急に買われるの?
理由は、市場参加者が「次に本当に介入が来るかもしれない」と考えるからです。
例えば1ドル158円で、さらに円安になると予想してドルを買い、円を売っていた投資家がいたとします。
そこにレートチェックの情報が流れれば、「ここから実際の円買い介入が始まったら、一気に円高へ戻るかもしれない」と考える人が増えます。
すると介入を待つ前に、持っていたドルを売って円を買い戻す動きが起こります。
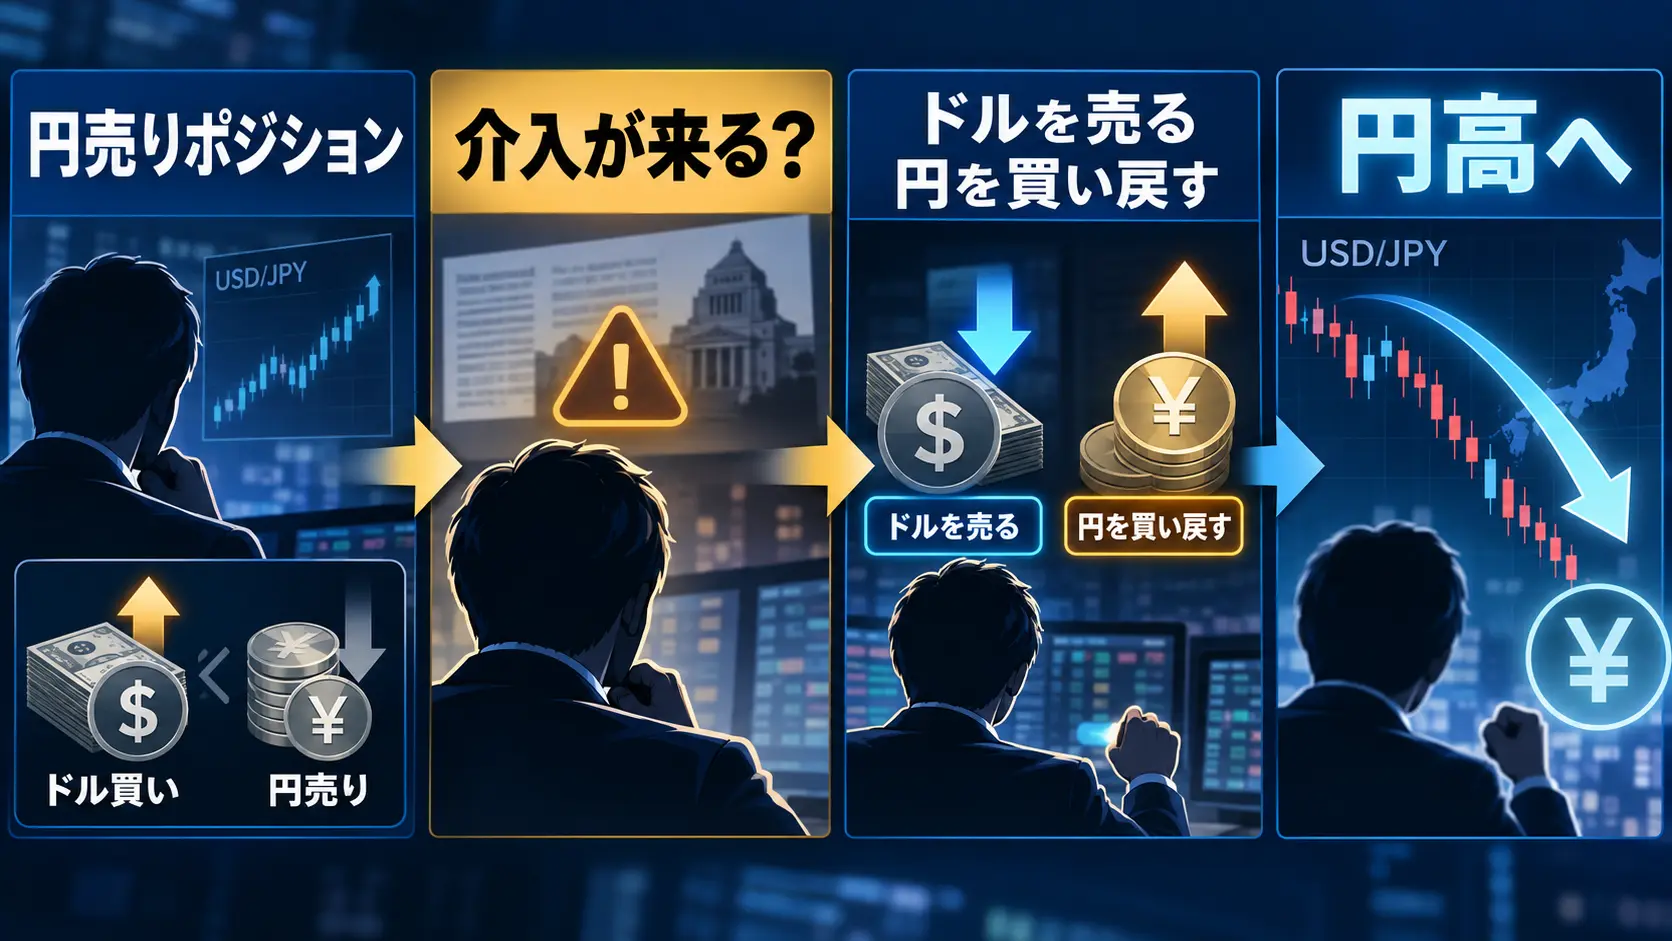
レートチェックの力は、実際に動かすお金ではなく「次の一手への警戒」にあります。
そのため、レートチェックが報じられたからといって必ず為替介入が続くわけではありません。逆に、実際の介入がなくても市場参加者が一斉にポジションを変えれば、相場が大きく動くことがあります。
でも、そもそも日銀は利上げしたのに、なぜ円安になった?
今回最も分かりにくいのはここです。
一般論では、日本の金利が上がれば円を持つメリットが高まり、円高要因になります。
しかし市場は「金利を上げたかどうか」だけではなく、「市場の予想より強かったのか、弱かったのか」を見ています。
今回の日銀利上げは市場で事前にかなり予想されていました。一方、決定は9人全員の賛成ではなく7対2で、追加利上げのペースについても強い方向性が示されたとは受け止められませんでした。Reutersは、こうした点から市場で今後の利上げへの疑念が強まり、円が売られたと報じています。(日本銀行 · Reuters)
さらに、米国側の金利も上がっています。
米連邦準備理事会(FRB)は9月16日、政策金利を0.25ポイント引き上げて3.75〜4.00%とし、政策当局者18人のうち16人が年内に少なくとももう1回の利上げが必要になるとの見通しを示しました。(Reuters)
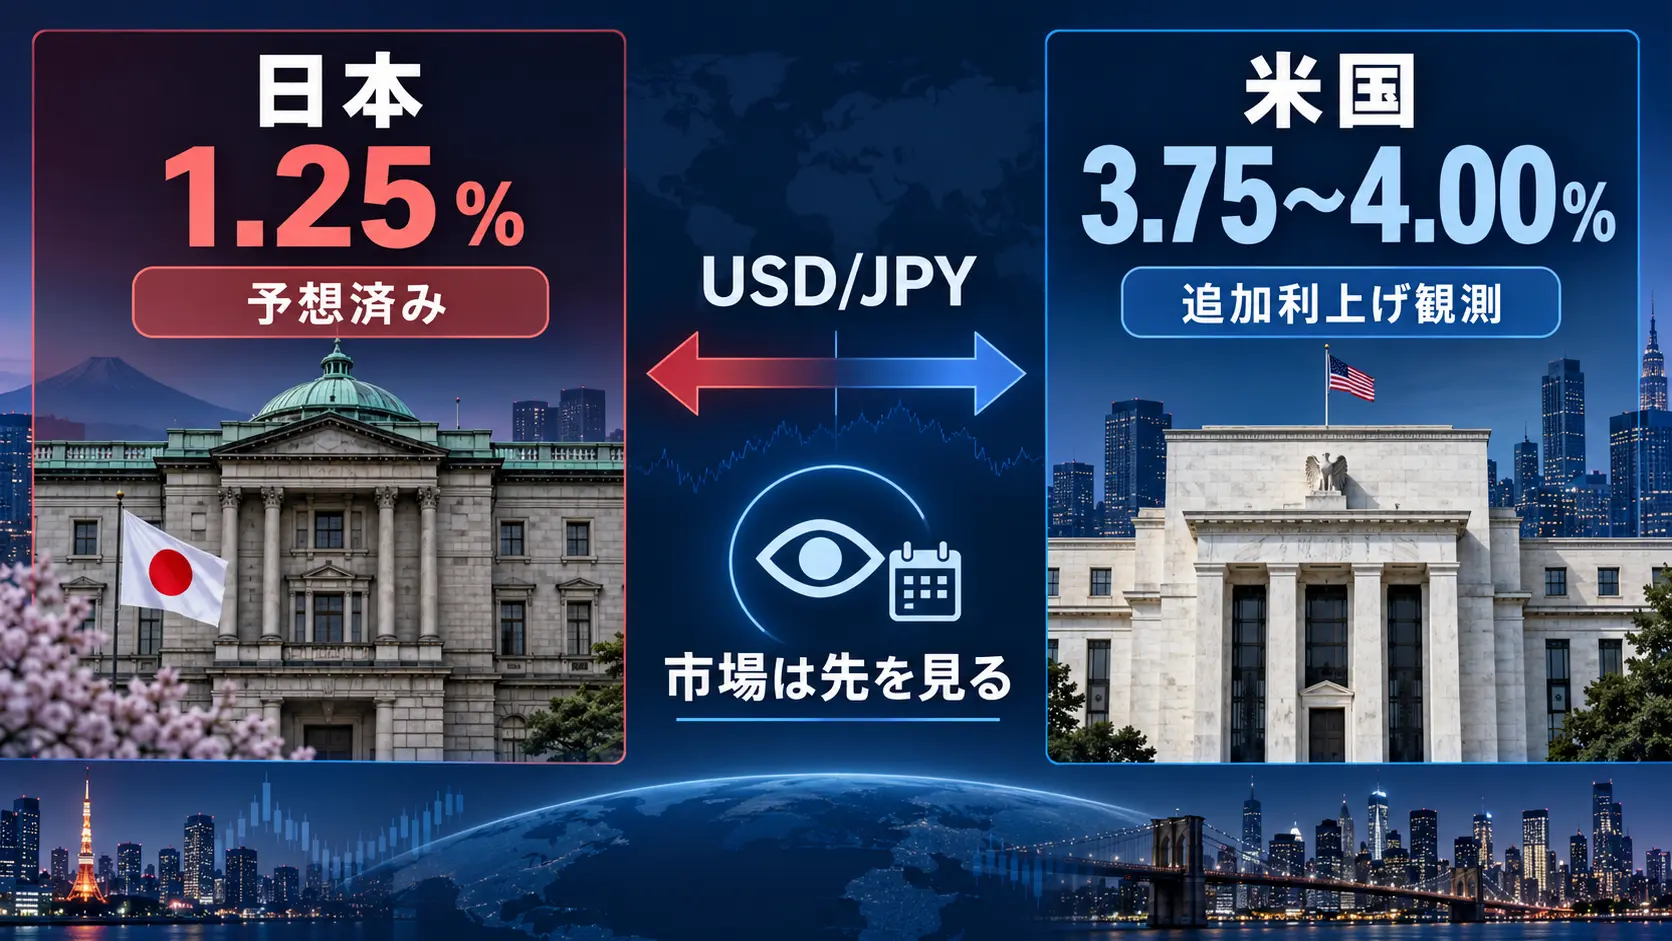
つまり今回の市場は、
「日本が利上げした」
だけではなく、
「その先、日本はどこまで上げるのか」
「米国はさらにどこまで上げるのか」
を同時に見ていました。
「利上げしたのに円安」という一見逆に見える動きも、市場が現在より将来を先に織り込むと考えると分かりやすくなります。
レートチェックの次は、本当に為替介入なの?
必ず介入するとは限りません。
レートチェックは介入に近いシグナルとして受け止められますが、それだけで次に実介入が決まったとは言えません。
しかも今回、9月19日に広がったのは「レートチェックが行われたとの観測」です。FNNも、市場でそうした見方が広がったと報じており、レートチェック観測と実際の為替介入は分けて考える必要があります。(FNNプライムオンライン)
ただ、市場が警戒する理由もあります。
日本政府は2026年7月31日、米国財務省と協調して円買い介入を実施しています。財務省はその後、「更なる協調介入を実施することも躊躇しない」と表明しました。(財務省)
実際の円買い介入では、政府が保有する外貨を使ってドルなどを売り、その代わりに円を買います。財務省は介入実績の総額を月ごと、詳しい実施日や金額などを四半期ごとに公表しています。(財務省)
そのため、急に円高になっただけで「政府が介入した」と断定するのも早すぎます。
値動きと介入実績は分けて確認する必要があります。
円相場を見るとき、これから何に注目すればいい?
一つ目は、円安の「水準」だけでなく「動く速さ」です。
財務省は、為替相場は本来、市場の需給や経済の基礎条件を反映して決まる一方、短期間の大きな変動などに対しては相場安定のため介入を行うことがあると説明しています。(財務省)
二つ目は、日銀の次の利上げです。
9月18日の公表文では、日銀は経済・物価・金融情勢に応じて引き続き政策金利を引き上げる考えを示しています。ただし、タイミングやペースは経済や物価、為替などを確認しながら判断するとしています。(日本銀行)
三つ目は米国です。
FRBも追加利上げの可能性を示しているため、日本だけが金利を上げても、米国側の金利見通しがさらに強くなれば円高方向への力が弱まることがあります。(Reuters)
今回のニュースを見るときは、
「158円か156円か」
という数字だけではなく、
「日米の金利差はどうなるのか」
「市場が日銀の次の一手をどう見ているのか」
「財務省が実介入に動くほど急激な変動なのか」
という3点を一緒に見ると、円相場のニュースがかなり理解しやすくなります。
私たちの生活には何が関係する?
円安が進めば、海外から仕入れる原材料や製品の円換算価格が上がりやすくなります。
日銀も9月18日の公表文で、原油高や最近の円安が企業物価や耐久財などの価格を押し上げる要因になるとの見通しを示しています。(日本銀行)
逆に円高へ戻れば、輸入価格の上昇圧力を弱める方向に働きます。
ただし、為替が今日2円動いたからといって、明日スーパーやガソリンスタンドの価格がそのまま同じ割合で変わるわけではありません。仕入れ時期や在庫、企業の価格設定などを通じて時間差があります。
レートチェックのニュースは為替市場だけの専門的な話に見えますが、円相場が長く動けば、物価や海外旅行、輸入品の価格にもつながってきます。
ニュースほどきの一言まとめ
今回の円急反発で最も大切なのは、「レートチェック」と「為替介入」を同じものだと思わないことです。
レートチェックは、金融機関に為替水準を問い合わせる行為で、それ自体は実際にドルを売って円を買う介入ではありません。
それでも市場が「次は本当に介入するかもしれない」と警戒すれば、円売りをしていた投資家が円を買い戻し、実際の介入前でも相場が大きく動くことがあります。
そして今回、日銀が利上げしたのに円安になった背景には、利上げがある程度予想されていたこと、追加利上げのペースへの見方、さらに米国の利上げという複数の材料が重なっていました。
日銀レートチェック、気になる疑問から読み解く
Q. レートチェックとは何ですか?
日銀など当局側が金融機関に現在の為替取引の水準を問い合わせる行為です。市場では為替介入に近い段階のシグナルとして受け止められることがあります。
Q. レートチェックは為替介入ですか?
違います。レートチェックでは原則として実際の通貨売買は行われず、ドルを売って円を買う実介入とは別です。
Q. なぜレートチェックだけで円高になるのですか?
市場参加者が将来の円買い介入を警戒し、それまでの円売りポジションを解消することがあるからです。実際の介入がなくても、その買い戻しで円相場が動く場合があります。
Q. 9月19日に本当に為替介入が行われたのですか?
156円台への急反発だけで実介入が行われたとは断定できません。報道で広がったのはレートチェック実施の観測で、実際の介入実績は財務省の公表資料で確認する必要があります。
Q. 為替介入は日銀が決めるのですか?
いいえ。日本では為替介入は財務大臣の権限で決定され、日本銀行は財務大臣の代理人として実務を行います。
Q. 日銀が利上げしたのに、なぜ円安になったのですか?
利上げ自体が事前に予想されていたうえ、市場では今後の追加利上げの勢いが期待ほど強くないとの見方が広がったためです。米国でも利上げが行われ、ドルを支える材料があったことも影響しました。
Q. 日銀の政策金利は何%になったのですか?
日銀は無担保コール翌日物金利を1.25%程度で推移させる方針を決めました。新しい方針は9月24日から適用されます。
Q. レートチェックの次は必ず円買い介入になりますか?
必ずではありません。レートチェック後に市場が落ち着けば実介入が行われない場合もあり、為替の変動状況などを踏まえて判断されます。
Q. 今後のドル円で何を見ればいいですか?
日銀の追加利上げの時期とペース、FRBの金利動向、円相場の変動速度、そして財務省の為替対応を合わせて見ることが重要です。
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
日銀の利上げ・金融政策
日本銀行「金融市場調節方針の変更について」2026年9月18日
Reuters「Dollar advances vs yen as BOJ dissent clouds rate-hike outlook」
円相場の急反発・レートチェック
FNNプライムオンライン「円相場が急反発 一時156円台後半に 日銀『レートチェック』観測」
為替介入の仕組み・実績
日本銀行「為替介入とは何ですか? 誰が実施を決定するのですか?」