AnthropicがIPO申請!約807億ドルの巨額赤字なのに、なぜ過去最大級の上場が期待される?

半年で約807億ドルの赤字。
普通の会社なら、経営は大丈夫なのかと心配になる数字です。ところが、その巨額赤字を公表したAI企業が、世界でも最大級の株式上場を実現するかもしれないと話題になっています。
その企業が、AIサービス「Claude(クロード)」を開発する米国のAnthropic(アンソロピック)です。
「そんなに赤字なのに、なぜ投資家は高く評価するの?」
実は、今回の数字には少し意外な事情があります。約807億ドルという純損失の大部分は、通常の事業で現金を使い切ったことによる損失ではありません。
一方で、AI開発に必要な設備や計算資源への支出は膨大で、経営上のリスクが小さくなったわけでもないのです。
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
AnthropicのIPO申請で、実際に何が決まったのか?
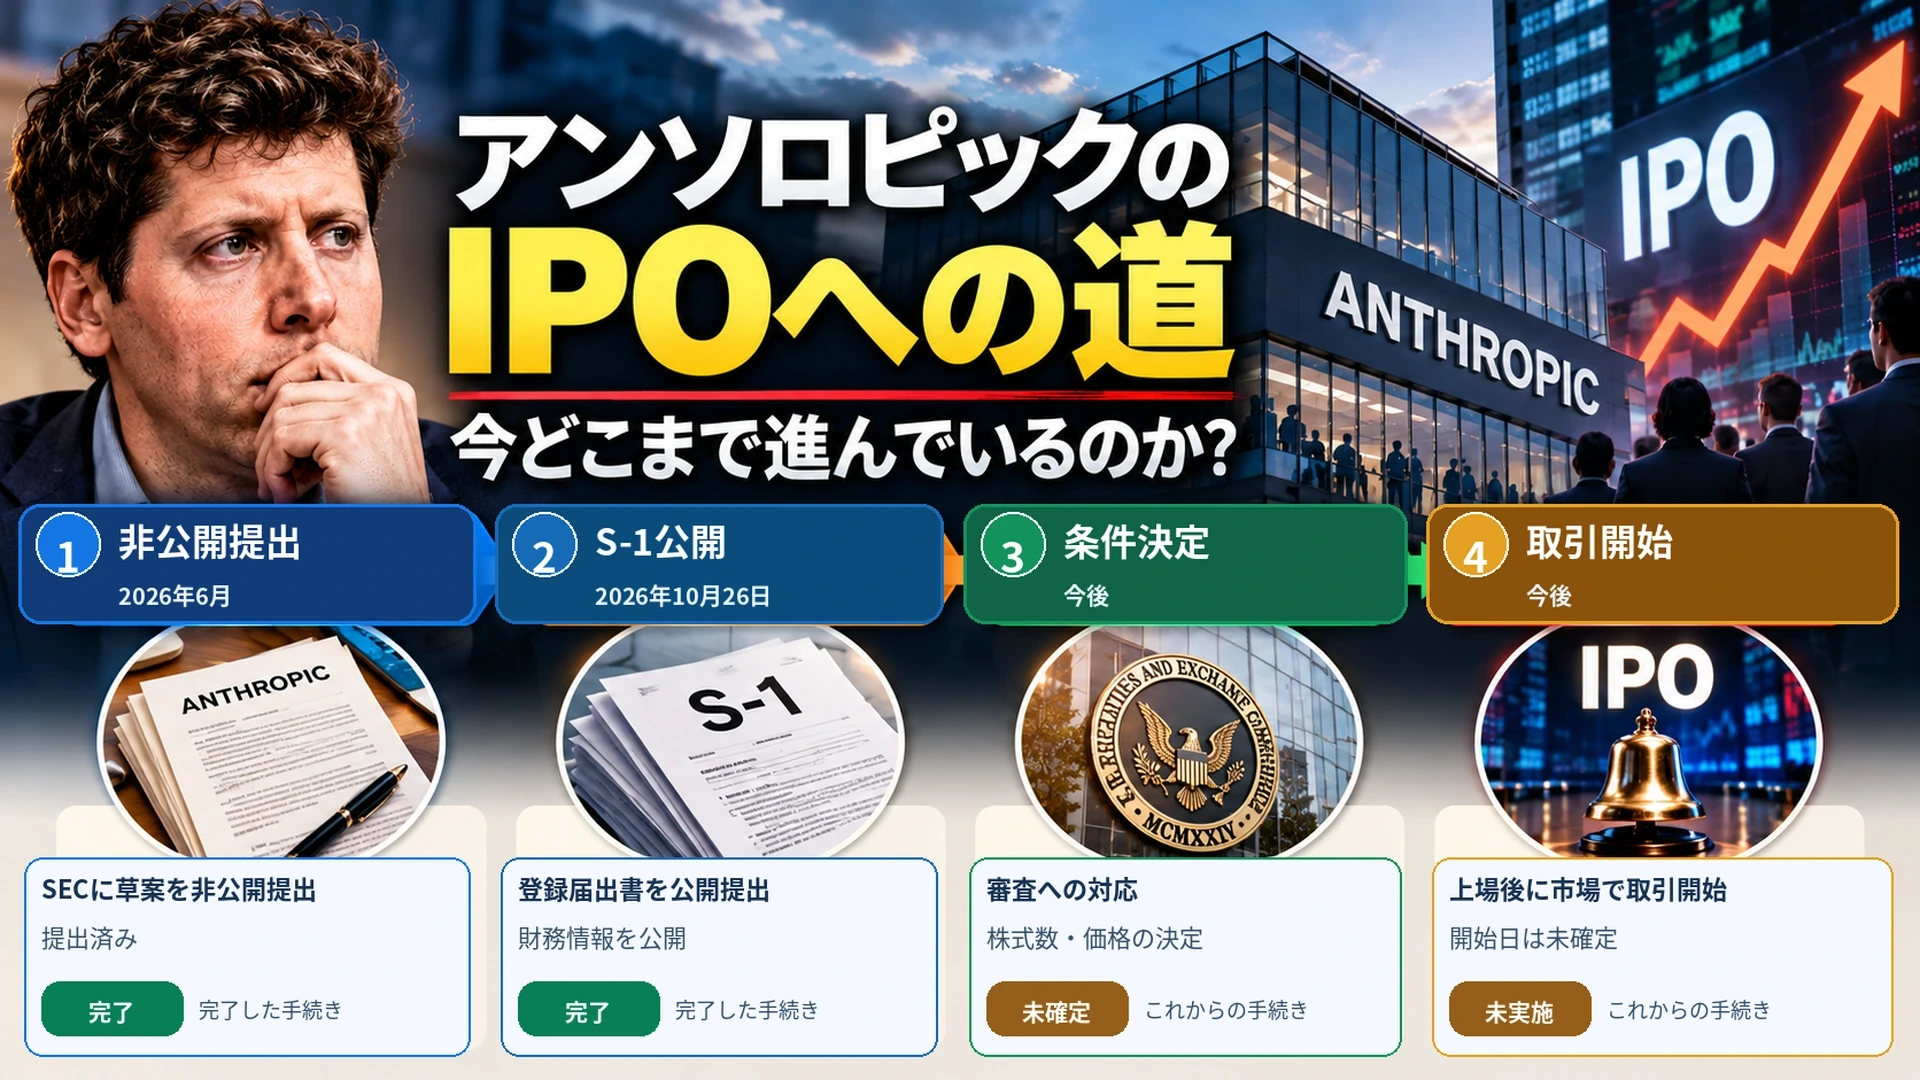
決まったのは、Anthropicが株式公開に向けた正式な登録書類を提出したことです。上場そのものが完了したわけではありません。
2026年10月26日(米国時間)、Anthropicは米証券取引委員会(SEC)に「Form S-1」と呼ばれる登録届出書を提出しました。これにより、これまで主に非公開で扱われてきた財務情報や事業上のリスクが一般にも公開されました。
同社は米ナスダック市場に「ANT」という銘柄コードで上場する計画です。ただし、発行株式数や公募価格の範囲は、今回の発表時点では決まっていません。(Anthropic公式発表 · SEC提出書類)
そもそもIPOとは、Initial Public Offeringの略で、日本語では「新規株式公開」といいます。
それまで限られた投資家などが保有していた企業の株式を、一定の手続きを経て一般の投資家も売買できるようにする仕組みです。
今回の主な流れを整理すると、次のようになります。
| 時期 | 手続き | 状況 |
|---|---|---|
| 2026年6月 | SECに草案を非公開提出 | 完了 |
| 2026年10月26日 | S-1を正式に公開提出 | 完了 |
| 今後 | 審査対応・株式数や価格の決定 | 未確定 |
| 今後 | 上場・市場での取引開始 | 未実施 |
6月に非公開提出したことは、Anthropicの当時の公式発表でも確認できます。
市場では11月の上場が取り沙汰されていますが、これは現時点で確定した取引開始日を意味しません。
では、その上場申請で公開された財務情報の何が、これほど話題になったのでしょうか。
約807億ドルの赤字は、実際に807億ドルの現金が消えたということ?
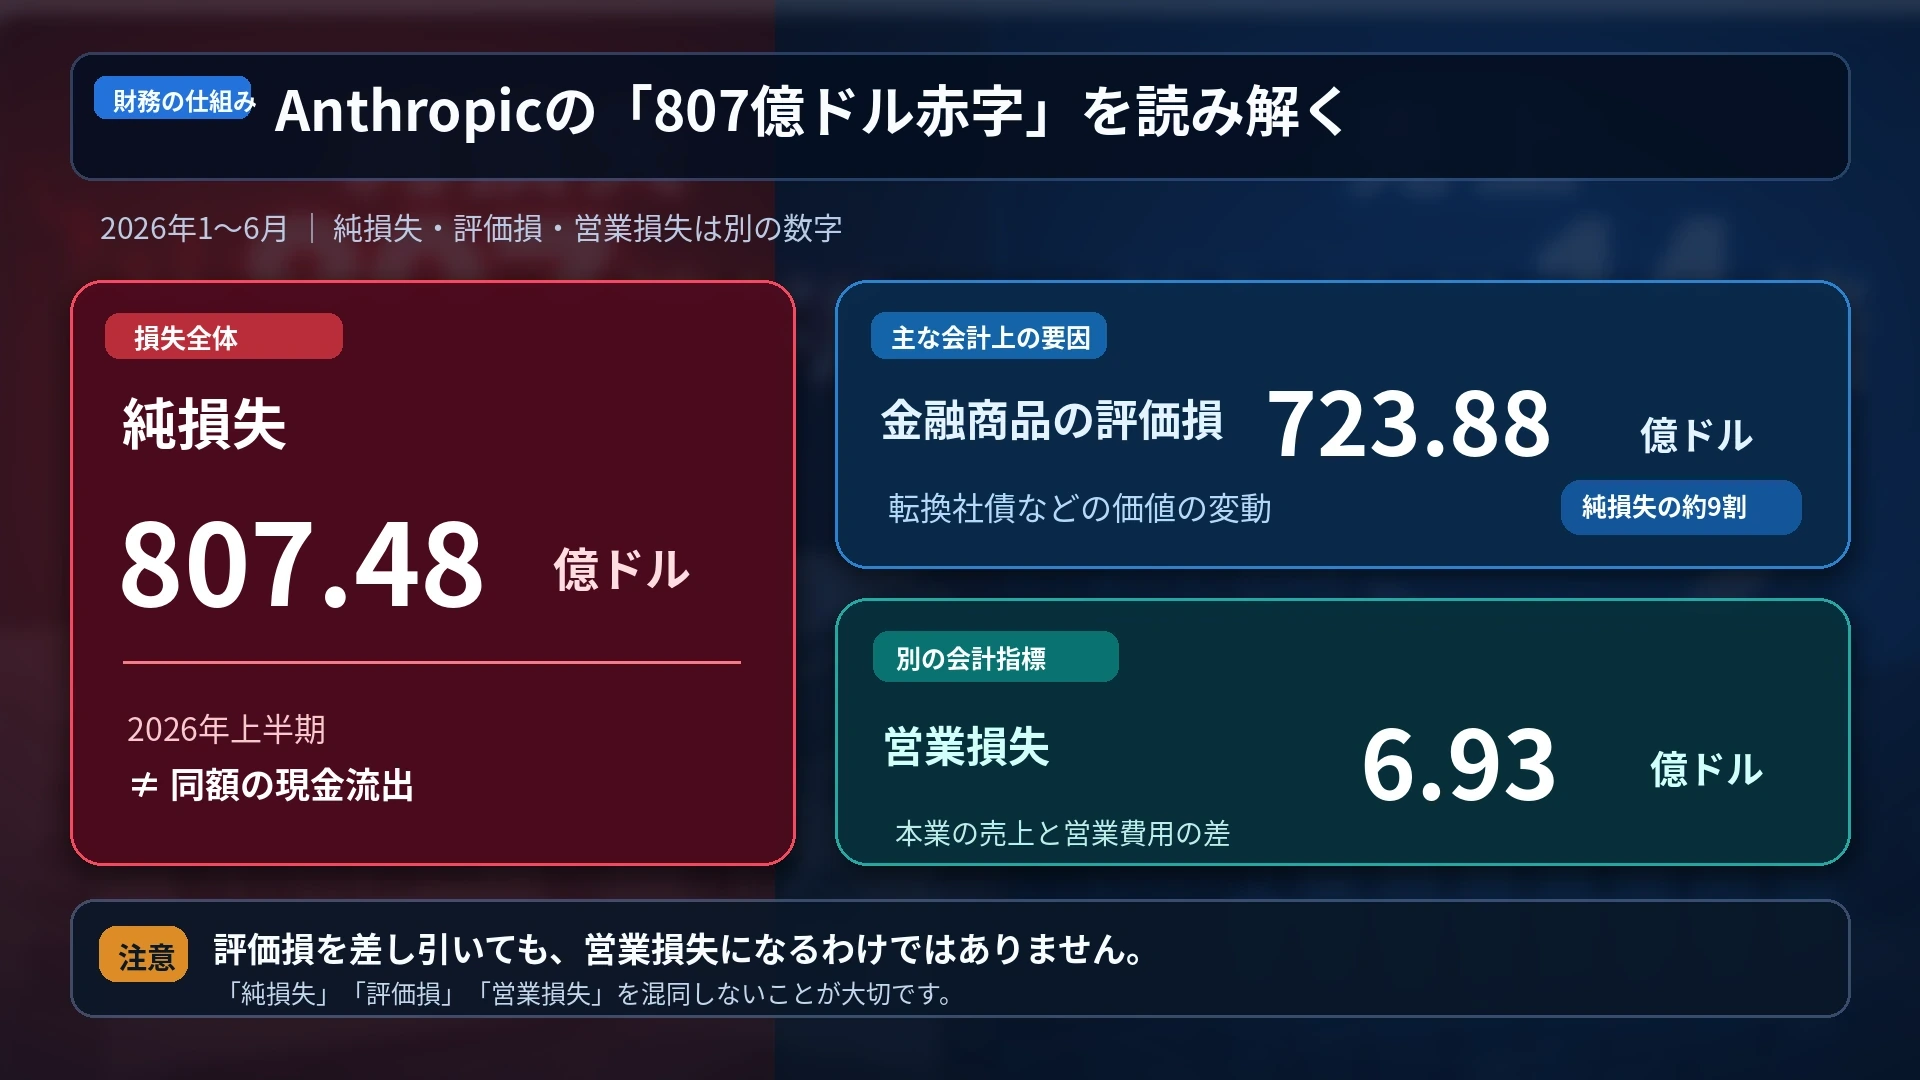
いいえ。Anthropicの約807億ドルの純損失は、そのまま同額の現金が事業から流出したことを意味しません。
今回のニュースで最も誤解しやすいのが、この数字です。
Anthropicが公開した2026年1〜6月の純損失は、正確には807億4,800万ドル。一方、本業の売上と営業費用の差を示す営業損失は、6億9,300万ドルでした。
両者には100倍以上の開きがあります。
その最大の理由が、資金調達に使った転換社債などの金融商品の価値を会計上で見直したことです。(SEC提出書類)
そもそも転換社債とは?
転換社債は、一定の条件で株式に転換できる仕組みを持つ社債です。
会社にお金を貸した投資家が、条件を満たせば株式を取得できるため、企業が急成長した場合には、その権利の経済的な価値も大きくなります。
Anthropicは、発行していた転換社債などを公正価値で評価しています。企業価値が上昇すると、将来株式に転換できる権利を含む金融負債の評価額も増え、その変動が会計上の損失として計上される場合があります。
2026年上半期には、この転換社債・デリバティブ負債・SAFE(将来株式を取得するための契約)の評価額の変動だけで、723億8,800万ドルの損失を計上しました。
これは807億4,800万ドルの純損失の約9割に相当します。
たとえば、将来株式を受け取れる権利の価値が企業の成長によって大きく上がった場合、発行した会社側では、その権利に対応する負債の評価増を損失として記録することがあります。
ただし、その日に同じ金額の現金を支払ったという意味ではありません。
実際の会計には、このほかにも金融商品の評価変動や利息収入などが含まれます。純損失から723億8,800万ドルを引いた残額が、そのまま営業損失になるわけでもありません。
営業損失、純損失、現金の増減は、それぞれ別の数字として読む必要があります。
赤字なのに、Anthropicの売上は本当に約14倍も増えたのか?
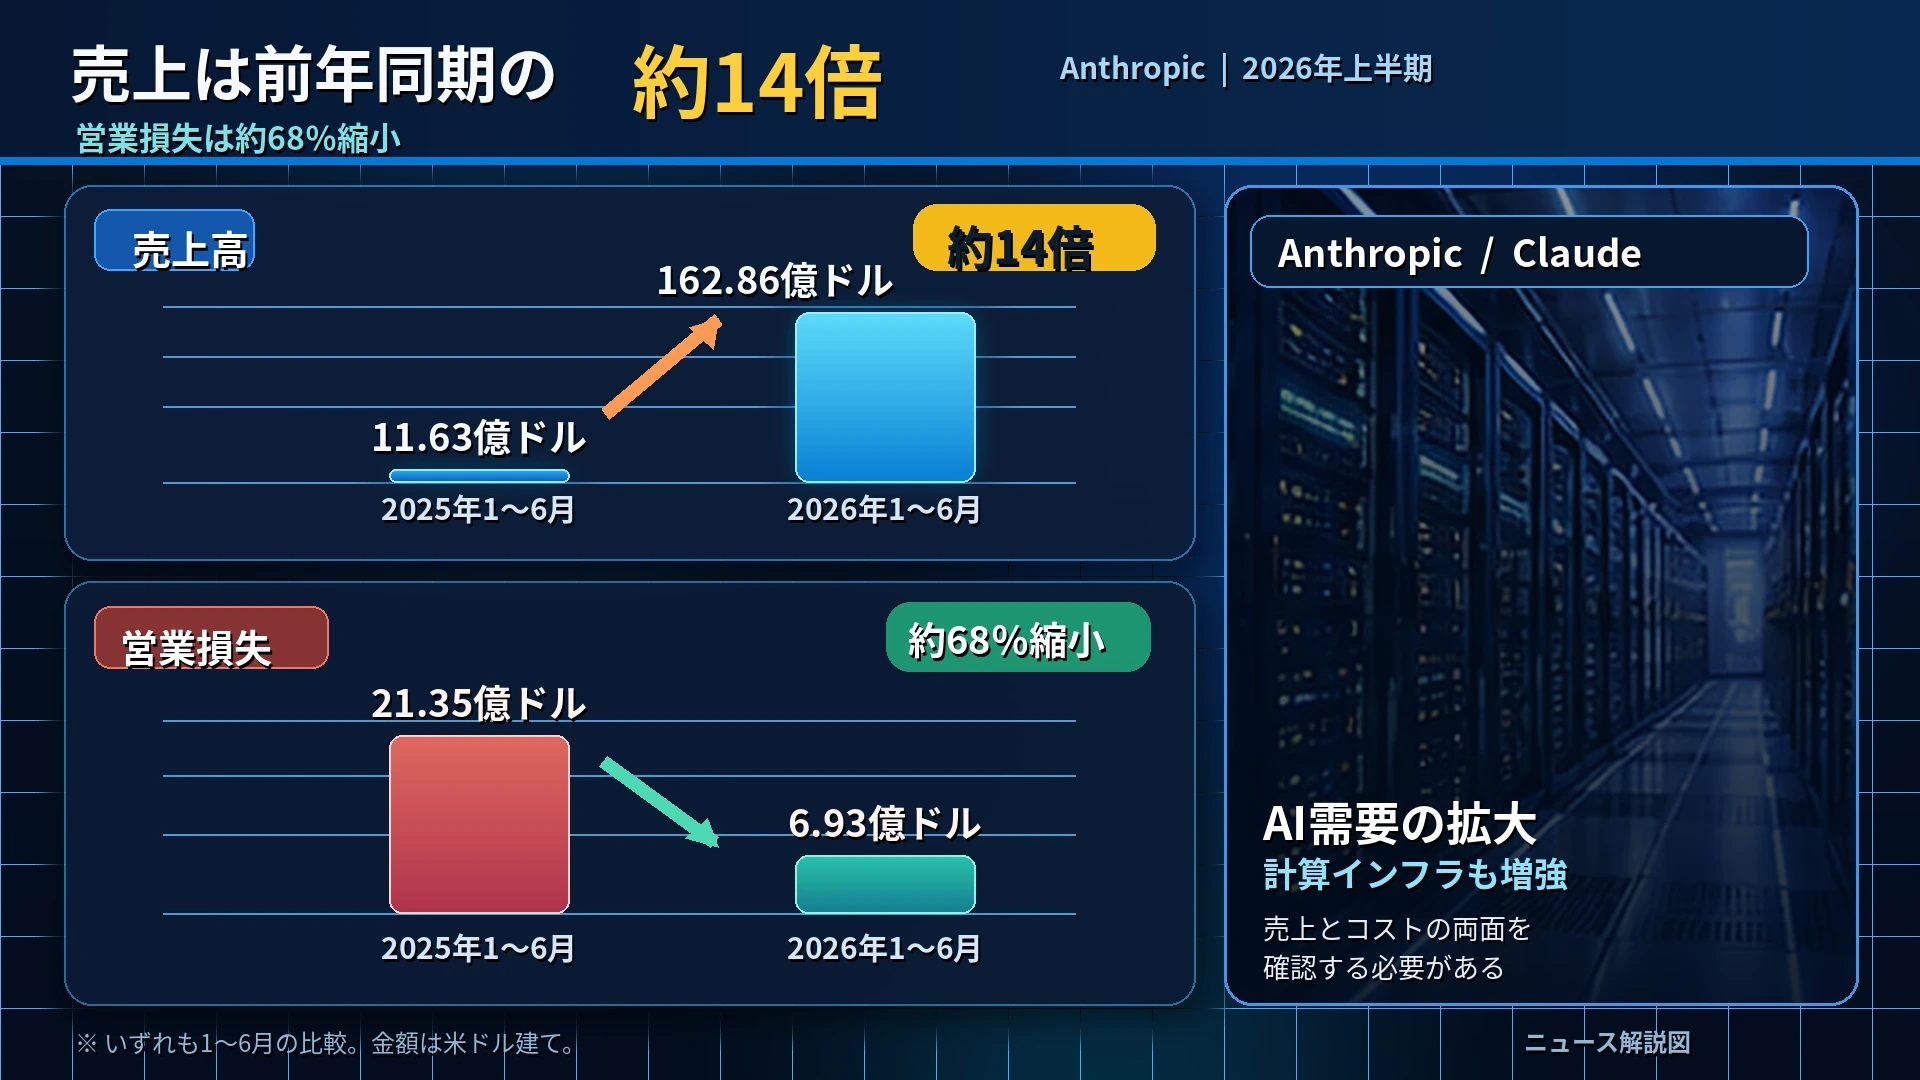
はい。Anthropicの2026年上半期の売上高は、前年同期の約14倍に増加しました。しかも営業損失は縮小しています。
SECに提出された資料から、同じ6か月間の数字を比較してみます。
| 項目 | 2025年1〜6月 | 2026年1〜6月 |
|---|---|---|
| 売上高 | 11億6,300万ドル | 162億8,600万ドル |
| 営業損失 | 21億3,500万ドル | 6億9,300万ドル |
| 純損失 | 129億6,900万ドル | 807億4,800万ドル |
(SEC提出書類)
売上高は約14倍になり、営業損失は約68%縮小しました。
その一方で、純損失だけは大幅に拡大しています。先ほど説明した金融商品の評価損が巨額になったためです。
これは「純損失の金額」と「本業の収益力」が、必ずしも同じ方向に動かないことを示す例といえます。
では、Claudeはどうやって稼いでいる?
Anthropicは2021年に設立されたAI企業で、対話型AIのClaudeを中心に事業を展開しています。
収益源は個人向けの有料サービスだけではありません。企業がClaudeを業務で使う際の利用料金や、AIモデルをソフトウェアやシステムに組み込むためのサービスも重要です。
特に企業向けでは、利用するAIのモデルや処理量に応じて料金が発生する仕組みが広く使われています。
Anthropicの公開資料によると、2026年9月末時点で、過去12か月間の利用額が10万ドル以上の顧客は1万1,900社を超えていました。
年間100万ドル以上を使う顧客も1,900社超に達しています。(ITmedia NEWS)
個人が月額料金を払ってAIに質問するだけでなく、企業が大量の資料処理やプログラミングなどの業務で継続的にAIを利用することが、売上拡大を支えているわけです。
なぜ赤字企業のAnthropicに、これほど高い企業価値が期待されるのか?
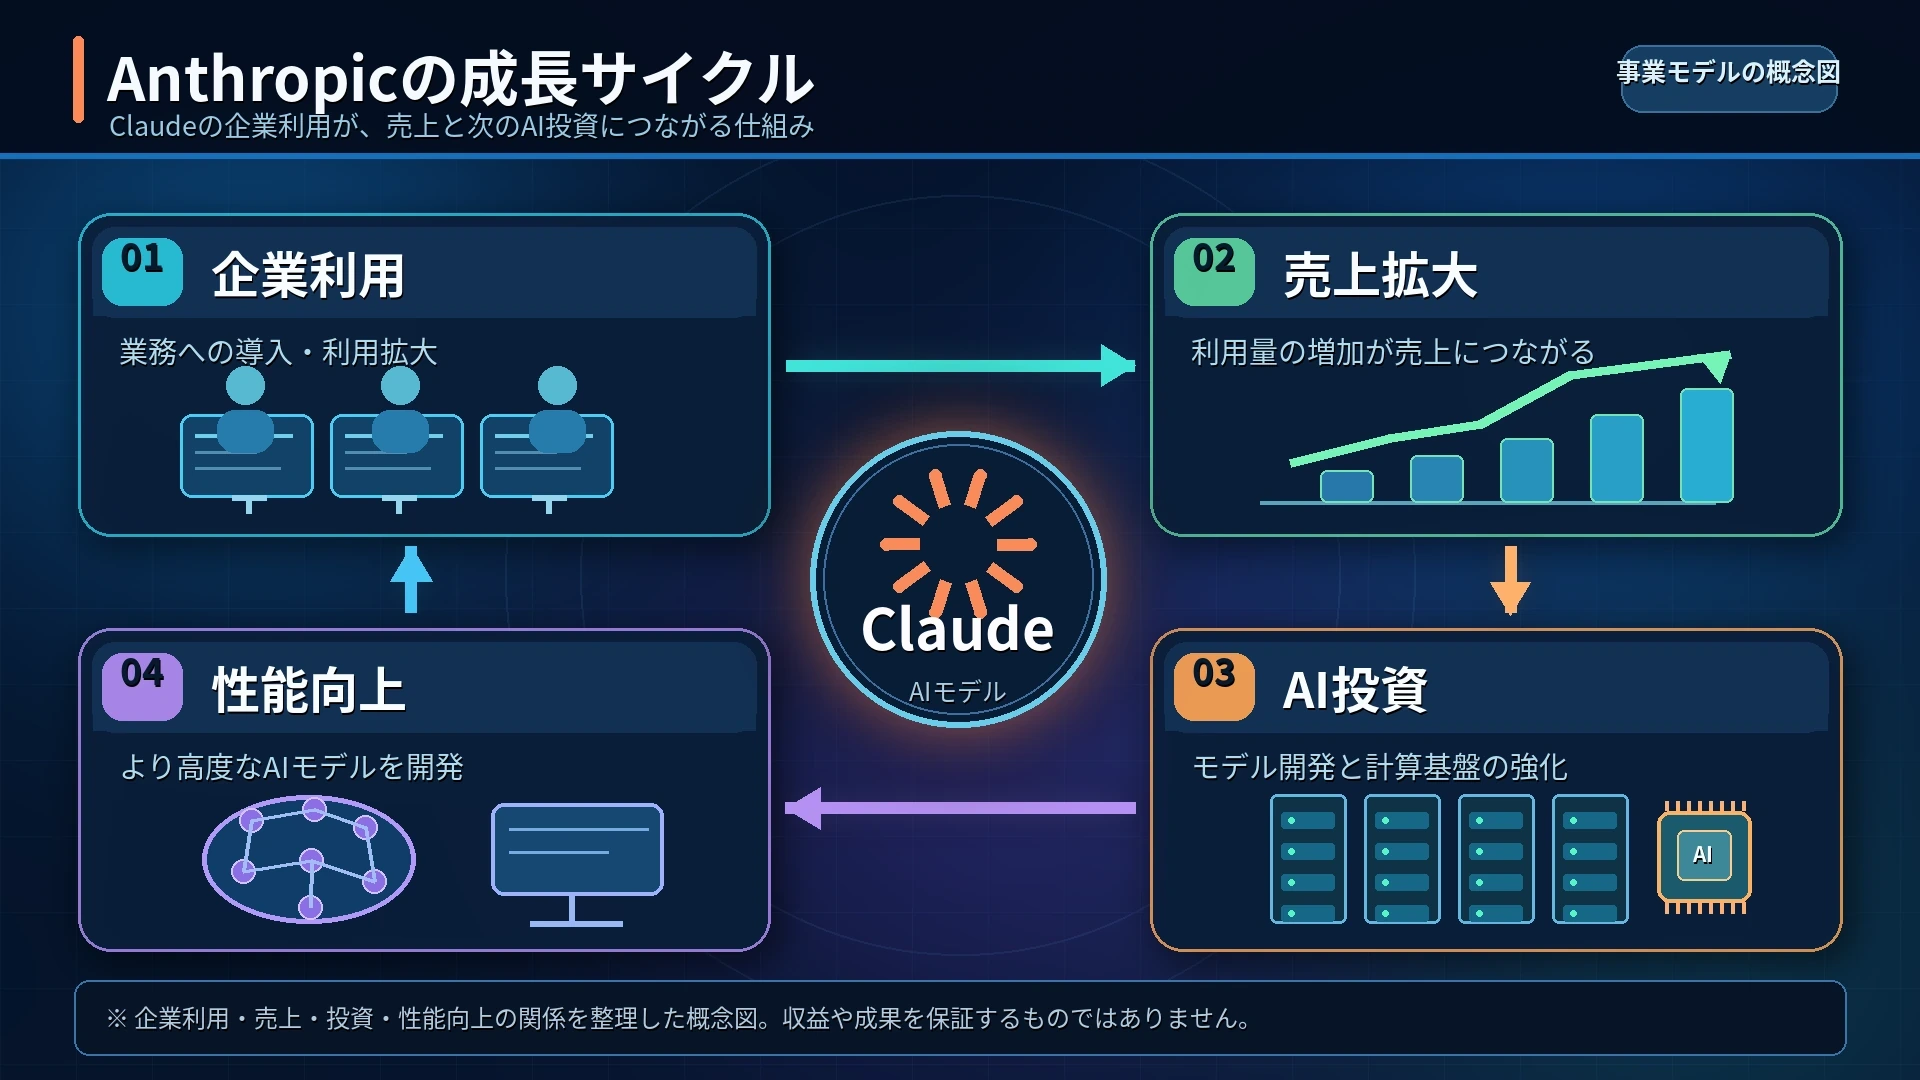
投資家が期待しているのは、現在の純利益よりも、AIが社会に広がることで将来どれだけ大きな事業になるかという成長可能性です。
もちろん、赤字であればどんな企業でも高く評価されるわけではありません。
Anthropicには、売上が短期間に急増していること、企業向けの需要が拡大していること、最先端AIの開発企業として大規模な資金調達を行ってきたことなどの特徴があります。
2026年5月の資金調達時に示された企業評価額は9,650億ドルでした。その後、IPO時の企業価値が1兆5,000億〜2兆ドル程度に達する可能性も報じられています。
ただし、これは上場時の企業価値として確定した数字ではなく、市場の予想や報道上の評価です。 実際の価格は今後の手続きや投資家の需要によって決まります。(Impress Watch · Reuters)
AI企業への期待を理解するには、普通の製品を販売する企業との違いを考えるとわかりやすくなります。
一般的な企業は工場や店舗を増やすことで販売規模を拡大します。一方、AI企業はモデルの開発や計算基盤に巨額の投資が必要ですが、完成したサービスを多数の企業に提供できれば、利用拡大が売上増加につながります。
もちろん、利用者が増えればAIを動かす計算費用も増えます。ソフトウェアだから費用がほとんどかからない、というわけではありません。
それでも、利用料金の増加が追加費用を上回るようになれば、収益性を改善できる余地があります。
Anthropicが2026年上半期に示した売上急増と営業損失の縮小は、その可能性を考えるうえで重要な材料です。
反対に、今後も同じ成長率が続くとは限りません。投資家は高い成長がどれだけ長く続き、最終的に利益を生み出せるのかを見極める必要があります。
AIの成長には、なぜ数千億ドル規模のお金が必要なのか?
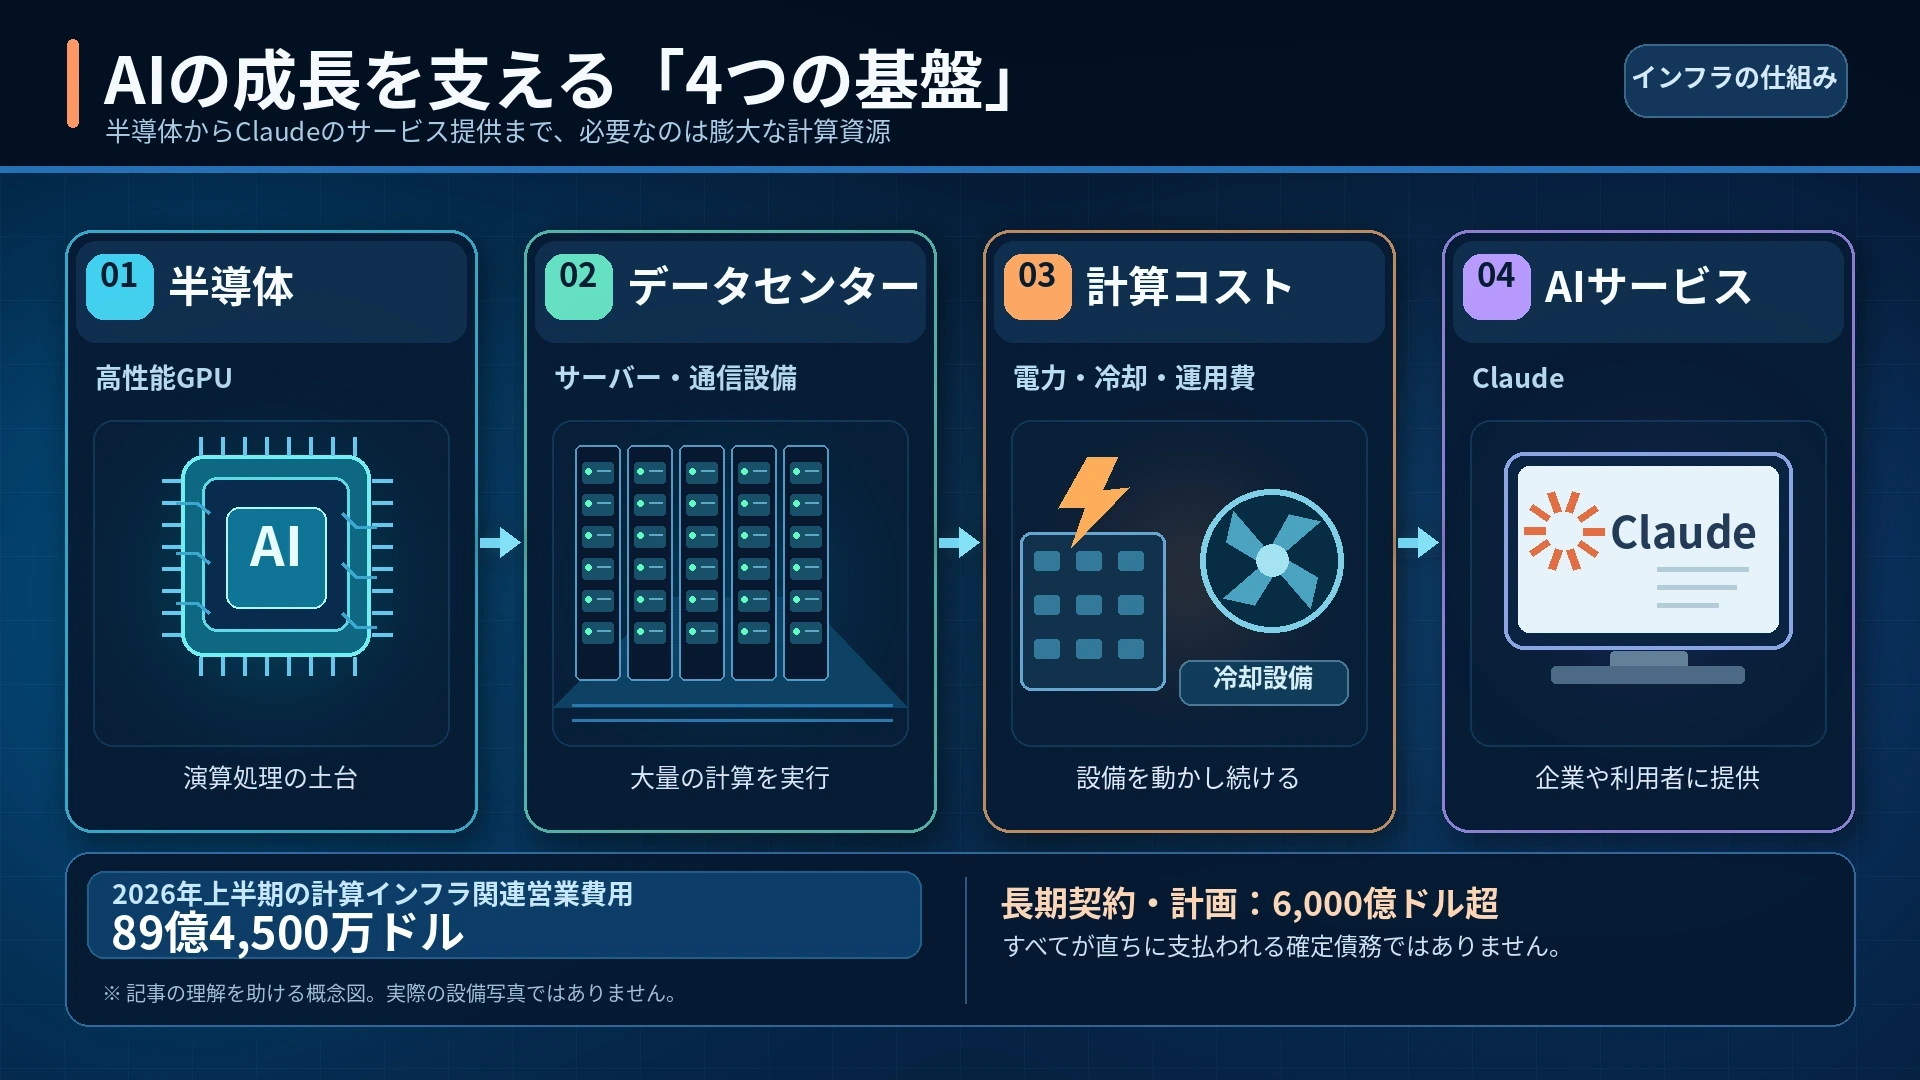
Anthropicの最大の課題の一つは、急増するAI需要に応えるための計算資源を確保し続けることです。
高度なAIを開発して動かすには、膨大な計算能力が必要です。高性能な半導体、それを大量に収容するデータセンター、電力、冷却設備、ネットワークなどが欠かせません。
2026年上半期だけで、Anthropicが計上したコンピューティング・インフラ関連の営業費用は89億4,500万ドルに達しました。
同社の資料や報道では、クラウドサービスや計算インフラの確保に関する長期契約・計画が6,000億ドルを超える規模に及ぶことも明らかになっています。(SEC提出書類 · Reuters)
ただし、こうした数字には、すでに定められた最低支払額と、利用量や条件によって変わる金額、将来の計画などが含まれます。
すべてを今すぐ支払う必要があるわけでも、すべてが同じ条件の確定債務というわけでもありません。
AI事業には、一種の難しい関係があります。
- 利用者が増えるほど売上は伸びやすくなる。
- しかし、利用者が増えるほど計算資源も必要になる。
- より高度なモデルを開発するには、さらに大きな投資が求められる。
つまり、AIへの需要が強いことと、AI企業が安定した利益を出せることは別の問題なのです。
売上が伸びる速度よりも設備や運用コストの増加が大きくなれば、事業の採算は再び悪化する可能性があります。
上場後も創業者が50.1%の議決権を持つのはなぜ?
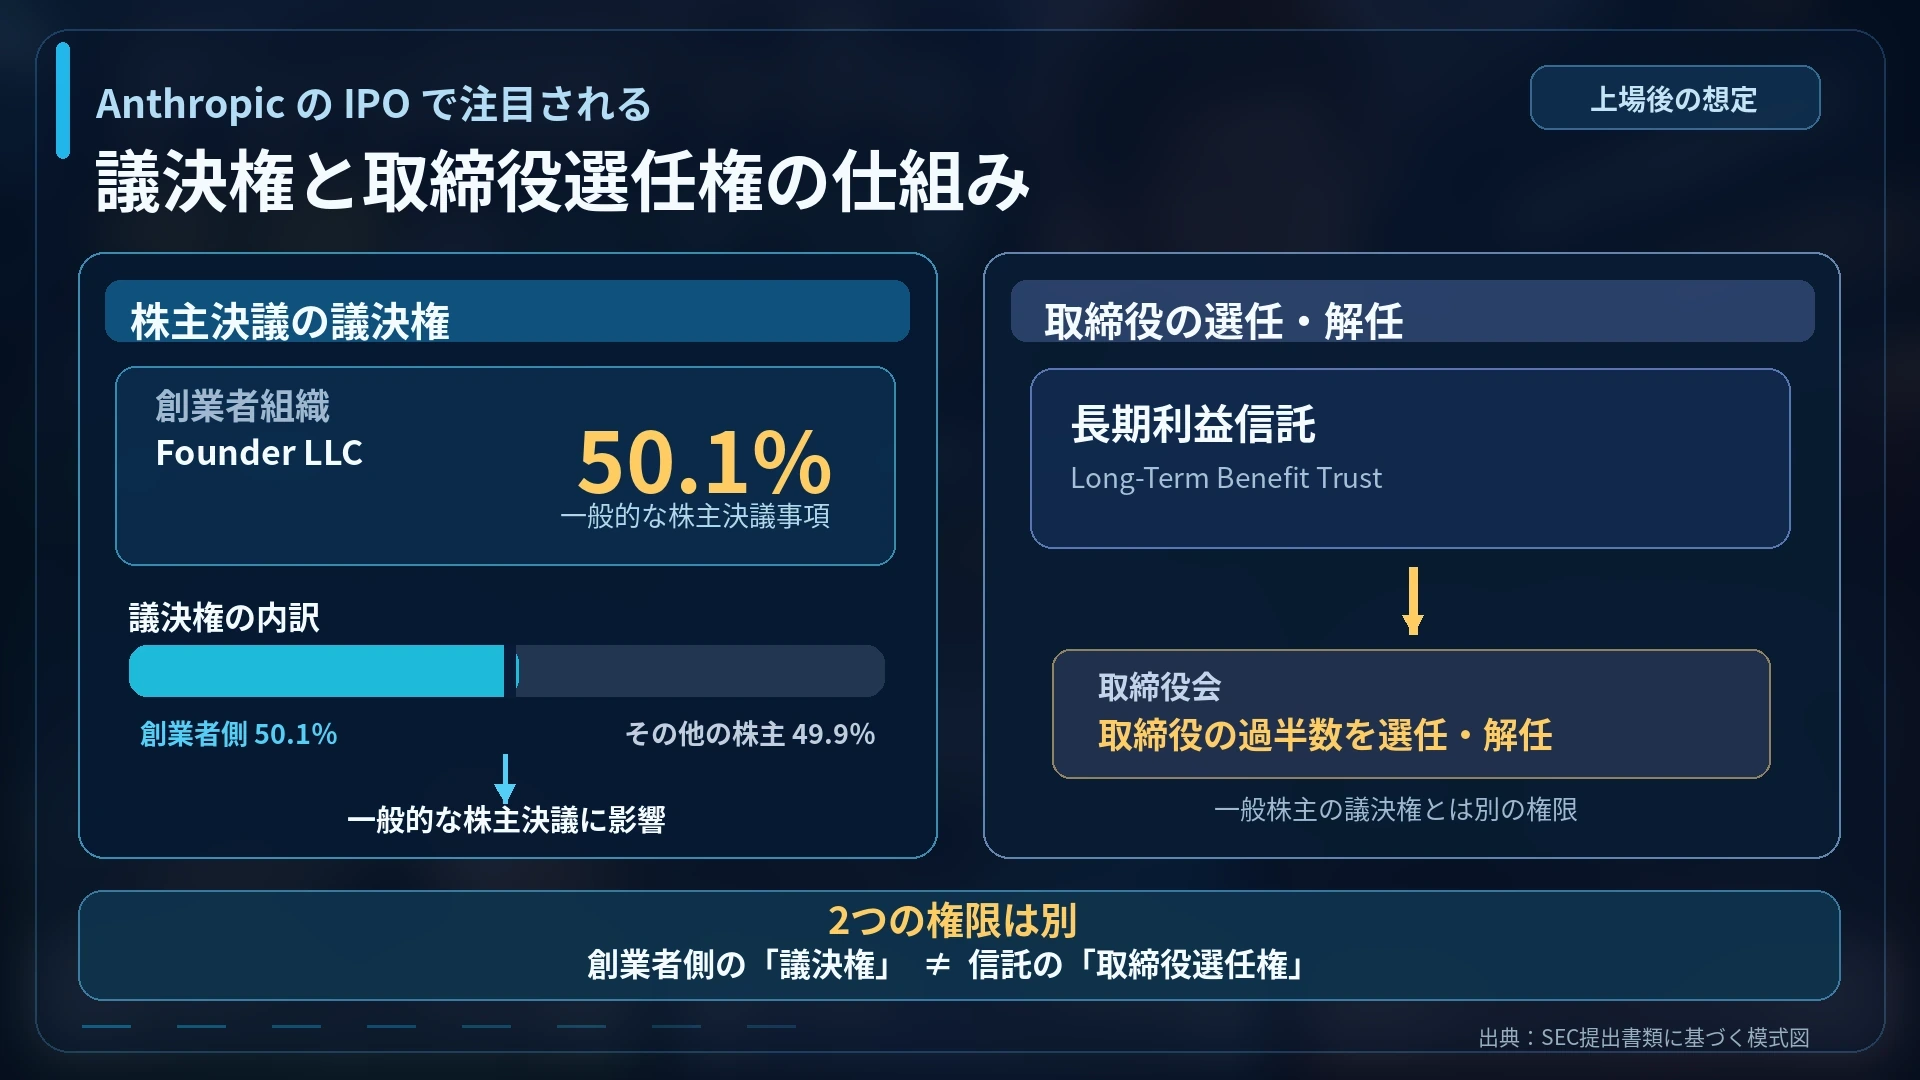
AnthropicのIPOでは、財務情報以外にも注目される仕組みがあります。
株式を公開した後も、創業者と特別な信託が会社の重要な意思決定に大きな影響力を持つ構造です。
Anthropicの共同創業者には、CEOのダリオ・アモデイ氏や社長のダニエラ・アモデイ氏ら7人がいます。
同社が計画する仕組みでは、この7人による組織「Founder LLC」が特別なクラスF株式1株を保有し、一般的な株主決議事項について議決権全体の50.1%を握ります。
さらに「Long-Term Benefit Trust(長期利益信託)」という独立した仕組みが、取締役の過半数を選任・解任する権限を持ちます。(SEC提出書類)
これは、AIの安全性や長期的な公益を重視するという会社の理念を守るために設計された統治構造です。
一方、一般の投資家から見れば、自分たちの株式保有割合に比べて、経営方針に影響を与えにくい可能性があります。
重要なのは、会社が急成長して株式市場で人気を集めたとしても、株主が経営を自由に変えられるとは限らないことです。
Anthropicに投資する場合には、業績だけでなく、この独特な意思決定の仕組みも理解しておく必要があります。
日本の投資家は、Anthropicの株をすぐに買えるのか?
2026年10月27日時点では、AnthropicのIPOは申請段階であり、ナスダックでの取引はまだ始まっていません。
予定されている銘柄コードは「ANT」ですが、これは上場後の取引で使われる名称です。
日本の個人投資家が将来取引できるかどうかは、実際の上場完了に加え、利用する証券会社の取扱いなどによって変わります。
また、上場前に伝えられる企業評価額が、そのまま購入価格や将来の株価上昇を保証するものではありません。
上場が実現したら、何を確認するべき?
まず確認したいのは、公募価格と実際に市場で売買が始まる価格です。
加えて、Anthropicの事業を長期的に判断するには、次の数字が重要になります。
| 見るべき項目 | 確認したいこと |
|---|---|
| 売上成長率 | 急成長が続いているか |
| 営業利益・営業損失 | 本業で利益を生み出せているか |
| キャッシュフロー | 実際の現金収支はどうか |
| 計算インフラ費用 | 事業拡大に必要な支出がどれだけ増えるか |
| 企業価値 | 将来の成長期待が価格に織り込まれすぎていないか |
実際、Anthropicは2026年上半期に営業活動によるキャッシュフローがプラスになりました。ただし、入金や支払いの時期にも左右されるため、それだけで将来の安定収益が保証されたとはいえません。(SEC提出書類)
AI産業全体では、技術開発競争の速さも無視できません。
現在人気のあるAIサービスでも、新しい技術や競合サービスの登場によって市場環境が変わる可能性があります。
AnthropicのIPOは、AIへの期待の大きさだけでなく、その期待に見合う収益力を示せるかどうかが問われる機会になりそうです。
【結論】このニュースは、こう理解すればいい
Anthropicが公表した約807億ドルという純損失は、確かに非常に大きな数字です。
しかし、その多くは転換社債などの評価額が変わったことで発生した会計上の損失であり、同額の現金が本業から失われたという意味ではありません。
実際には2026年上半期の売上高が前年同期の約14倍に増え、営業損失は縮小していました。
一方で、AIを開発・運用するための巨額投資は今後も必要であり、競争や技術の変化も大きなリスクです。
今回のIPO申請は、Anthropicの高い成長力を数字で確認できた出来事であると同時に、巨大なAI企業が持続的に利益を生み出せるかを市場が判断する新たな段階でもあります。
「807億ドルも赤字なのに、なぜ高く評価されるのか」という疑問の答えは、会計上の純損失と本業の成長、そして将来への期待を分けて考えることにあります。
AnthropicのIPOと807億ドル赤字、気になる疑問から読み解く
Q. Anthropicは何をしている会社ですか?
対話型AI「Claude」を開発・提供する米国のAI企業です。個人向けサービスに加え、企業向けのAIモデルや業務用サービスを展開しています。
Q. Anthropicはすでに株式上場したのですか?
いいえ。2026年10月26日にSECへIPOの登録届出書を提出しましたが、10月27日時点では上場は完了していません。
Q. 807億ドルの赤字は、すべて現金の損失ですか?
いいえ。純損失の約9割に当たる約724億ドルは、転換社債などの金融商品の評価額変動による会計上の損失です。
Q. 2026年上半期の営業損失はいくらでしたか?
6億9,300万ドルです。前年同期の21億3,500万ドルから大幅に縮小しました。
Q. Anthropicの売上はどれほど増えましたか?
2026年1〜6月の売上高は162億8,600万ドルで、前年同期の11億6,300万ドルから約14倍になりました。
Q. なぜ純損失と営業損失が大きく違うのですか?
営業損失は主に本業の売上と営業費用の差を表します。一方、純損失には金融商品の評価損益など、本業以外の項目も反映されるためです。
Q. Anthropicの株式はどの銘柄コードで上場する予定ですか?
ナスダック市場で「ANT」という銘柄コードを使用する予定です。ただし、上場日や公募価格は今回の申請時点では確定していません。
Q. Anthropicの企業価値は2兆ドルで確定したのですか?
いいえ。1兆5,000億〜2兆ドルという数字は市場で報じられている予想であり、実際の上場時の評価額が確定したものではありません。
Q. AIの需要が増えれば、Anthropicは必ず黒字になるのでしょうか?
必ずしもそうではありません。売上が拡大しても、AIモデル開発費やデータセンターなどの計算インフラ費用が増えれば、収益性が悪化する可能性があります。
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
IPO申請・上場手続き
Anthropic公式発表:IPOに向けたForm S-1提出(2026年10月26日)
Anthropic公式発表:2026年6月の非公開IPO申請
財務情報・会計上の損失
ITmedia NEWS:AnthropicのIPO申請と上半期決算(2026年10月27日)
Impress Watch:アンソロピックの目論見書公表と財務情報(2026年10月26日)
企業価値・成長戦略・経営上のリスク
Reuters:AnthropicのIPO申請、売上成長と巨額コスト(2026年10月26日)