ベッセント氏が「強い円が望ましい」 米国はなぜ円安を問題視する?160円目前で何が変わったのか

「アメリカはドルが強い方が得なのでは?」
ニュースを見て、そう思った人もいるかもしれません。
ところがベッセント米財務長官は、片山さつき財務相との会談後、「日本の強固な経済ファンダメンタルズを反映した強い円が望ましい」という趣旨を公表しました。
日本の財務省も、日米両国が「円の過小評価は問題だ」と再確認したと発表しています。(時事通信)
つまり今回は、日本だけが円安を警戒しているわけではありません。
では、なぜ米国まで円安を問題にするのでしょうか。
そして、これは「円安時代が終わり、これから円高になる」という意味なのでしょうか。
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
先に答えを言えば、今回の発言は円高を保証するものでも、1ドル160円を特定の防衛ラインに設定したものでもありません。
ただし、日本と米国がそろって「円の過小評価」に懸念を示したことで、為替市場にとって無視しにくい警戒材料が一つ増えたのは確かです。
まず、日米の間で何があったの?
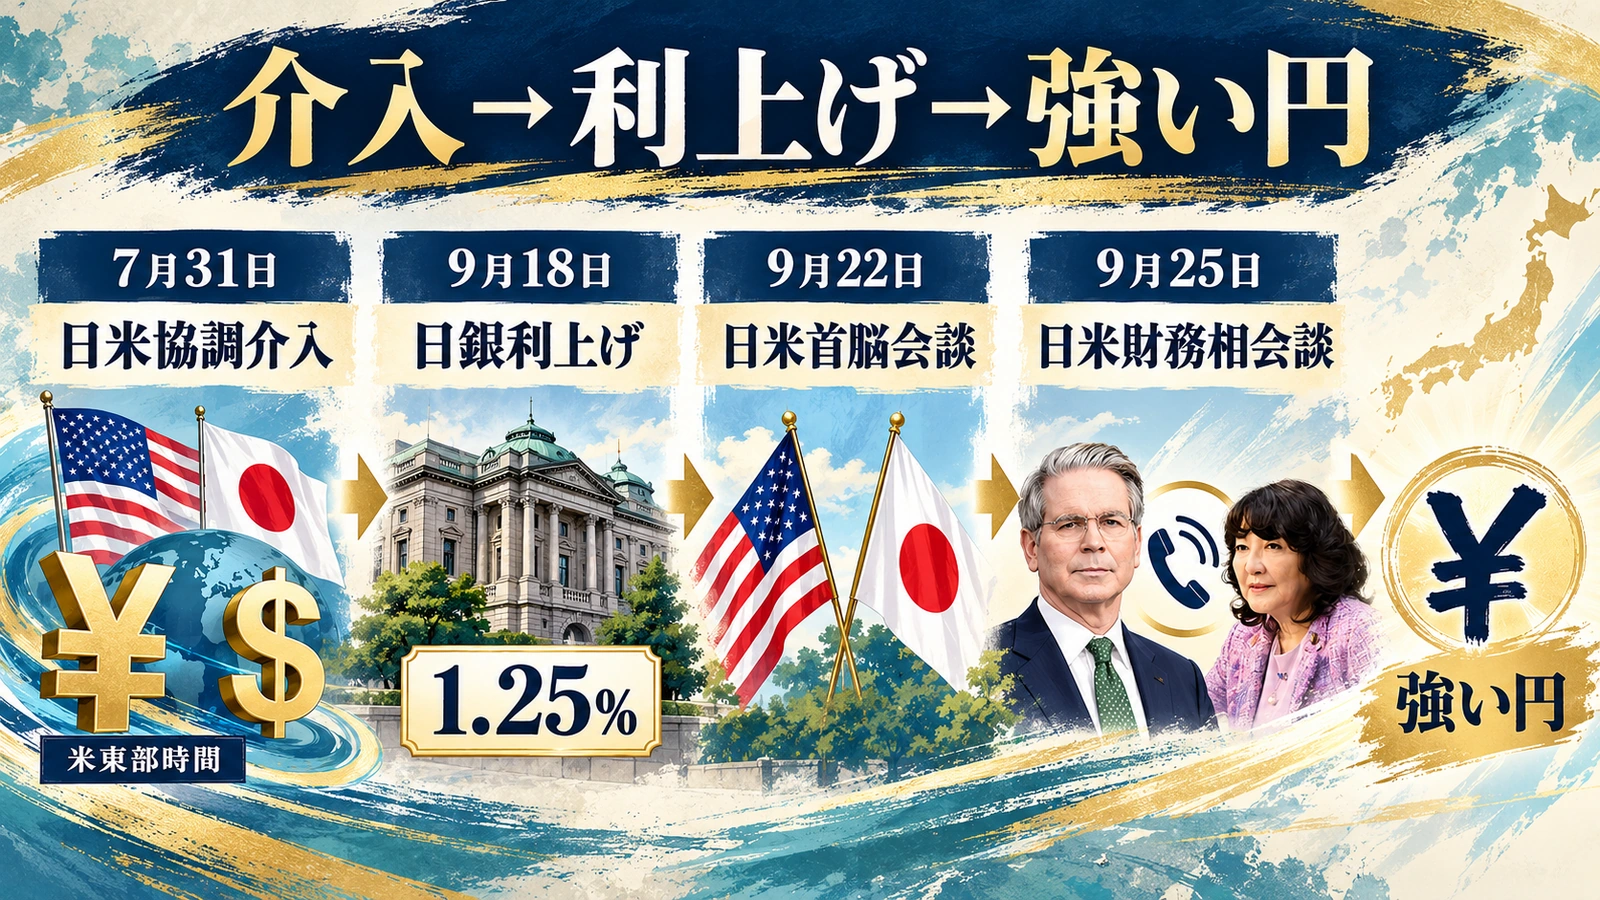
今回の発言だけを見ると突然のようですが、実際には7月から日米が円相場について繰り返し意思疎通してきた流れがあります。
| 時期 | 主な動き |
|---|---|
| 米東部時間7月31日(日本時間8月1日) | 日米が円買いの協調介入を実施 |
| 8月3日 | 日本政府が協調介入を正式発表し、必要なら再び行う姿勢を表明 |
| 9月18日 | 日本銀行が政策金利を1.25%へ引き上げ |
| 9月22日 | 高市首相とトランプ大統領がニューヨークで首脳会談 |
| 9月25日 | 片山財務相とベッセント財務長官が電話会談 |
| 9月25~26日 | ベッセント氏の「強い円が望ましい」との発言が伝わる |
7月末の日米協調介入後、円は7月に付けた1ドル=163.99円近辺の安値圏から大きく反発し、8月3日時点では156円台まで戻りました。それでも円安圧力は残り、その後は再び160円近辺が意識される場面が続きました。(Reuters)
9月22日の日米首脳会談では、トランプ大統領が円安への懸念を示したことを高市首相側が明らかにしています。
さらに25日の財務相会談では、日本側が「円の過小評価は問題」と説明し、ベッセント氏はその後「強い円が望ましい」と発信しました。(財務省)
25日の外国為替市場では、円が一時1ドル=156円94銭まで上昇し、約3週間ぶりの大きな上げ幅となりました。(Bloomberg)
でも、アメリカはなぜ「強い円」を望むの?
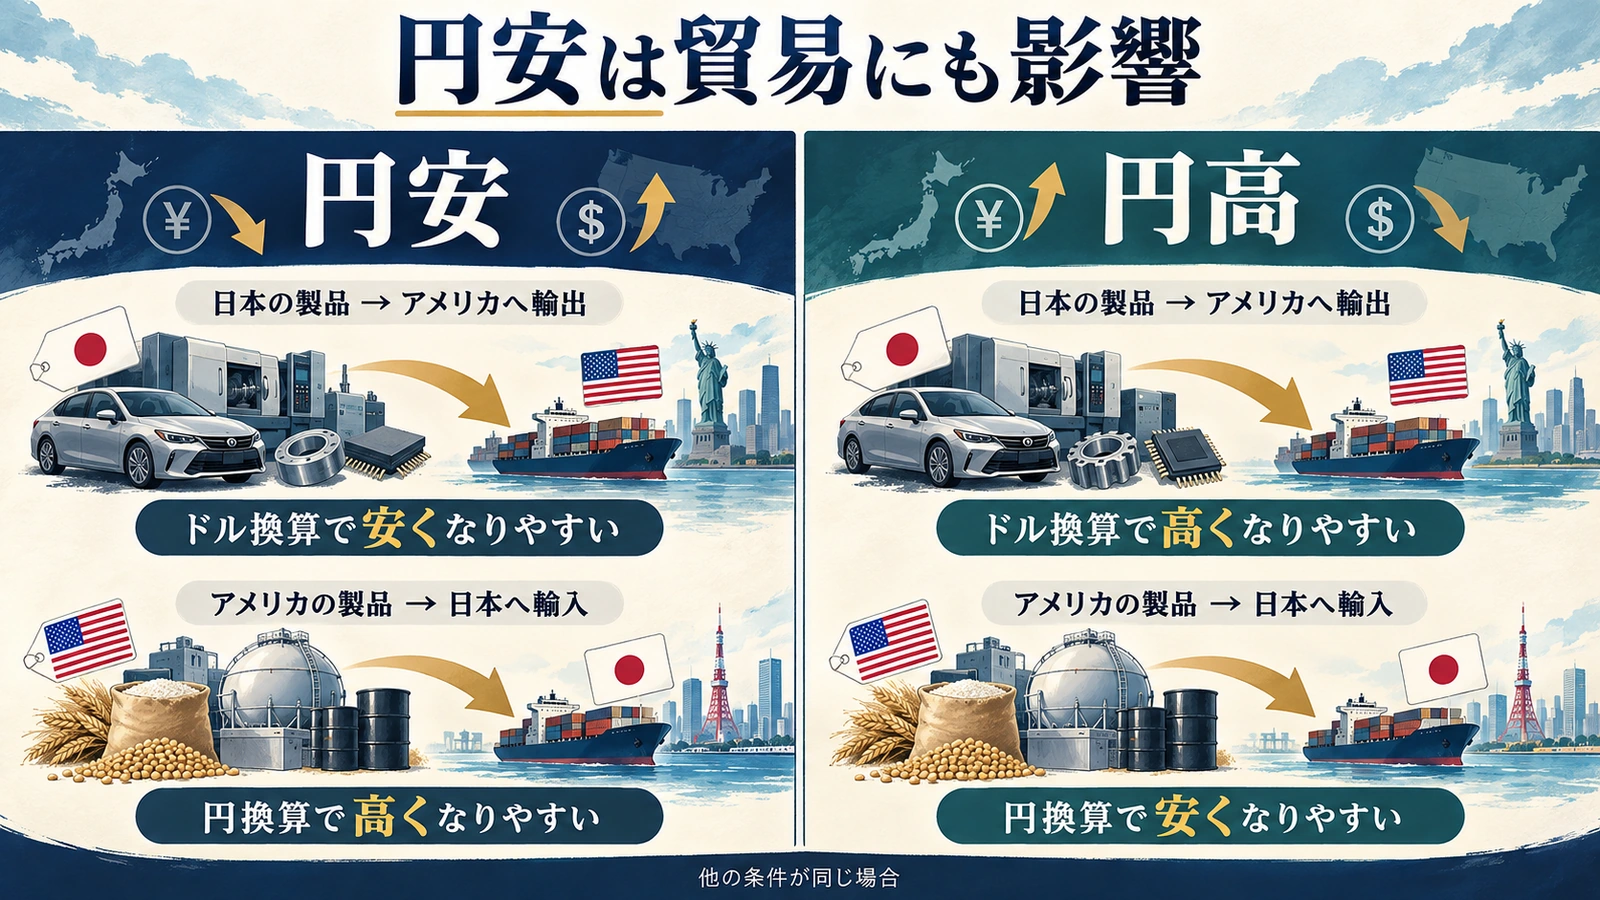
米国側から見ると、円安は日本国内だけの問題ではありません。
たとえば同じ100万円の商品でも、円が安くなるほどドルに換算した価格は安くなります。
逆に米国の商品を日本へ輸出する場合、ドル高・円安になるほど日本の消費者から見た価格は高くなりやすくなります。
つまり他の条件が同じなら、
円安は日本企業の輸出価格を有利にし、米国企業にとっては競争しにくい方向に働くことがあります。
実際、片山財務相によると、9月22日の日米首脳会談でトランプ大統領は円安への懸念を示しました。日本側の説明では、高市首相も一般論として「円の過小評価は問題」と伝えています。(財務省)
ただし、米国側が円安を気にする理由を「米国企業との価格競争」だけで説明するのも不十分です。ベッセント氏は8月、過度な円安が日本国内のインフレ圧力を強めることや、韓国ウォンなどアジア通貨にも影響し得るとの認識を示していました。(Reuters)
つまり米国にとっても、円相場は日米貿易だけでなく、物価やアジアの金融市場の安定とつながる問題になっています。
ただし、ここで一つ注意が必要です。
ベッセント氏は「何円まで円高にすべきだ」と言ったわけではありません。
表現はあくまで、日本経済の基礎的な力を反映した「強い円」が望ましいというものでした。(時事通信)
「米国が円高目標を日本に押しつけた」とまで読むのは行き過ぎです。
日銀が利上げしたのに、なぜ円安が止まらなかったの?
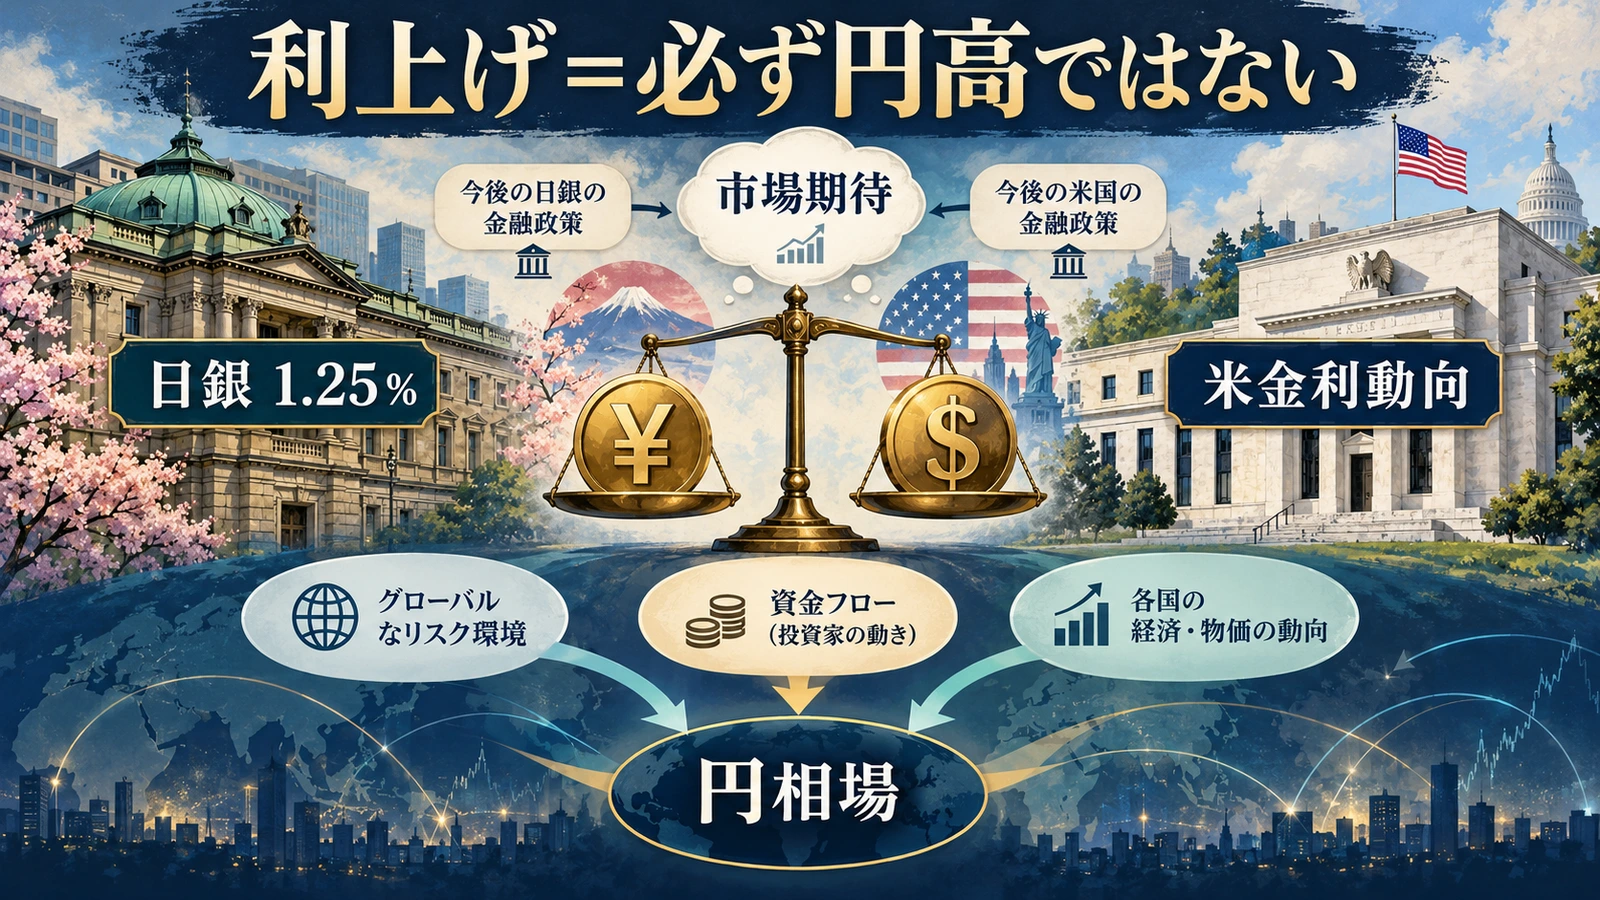
「金利を上げれば、その国の通貨は強くなる」。
基本的な方向としてはそう考えられますが、実際の為替はそれほど単純ではありません。
日本銀行は9月18日、政策金利を1.25%へ引き上げました。31年ぶりの高い水準です。(Reuters)
それでも円が大きく上昇しなかったのは、市場が「今回の利上げ」だけでなく、次にどれだけ利上げするのか、米国の金利はどこまで上がるのかまで先回りして見ているからです。
米国でもインフレ警戒から追加利上げ観測が残っており、高い米金利がドルを支える状況が続いています。(Reuters)
さらに日銀の利上げ後、市場では今後の追加利上げペースが十分速いのかという見方もあり、円は再び弱含みました。
要するに、
「日本が利上げしたか」ではなく、「日米の金利差が今後どう縮まると市場が考えているか」が重要なのです。
7月には介入したのに、なぜまた160円近くまで戻ったの?
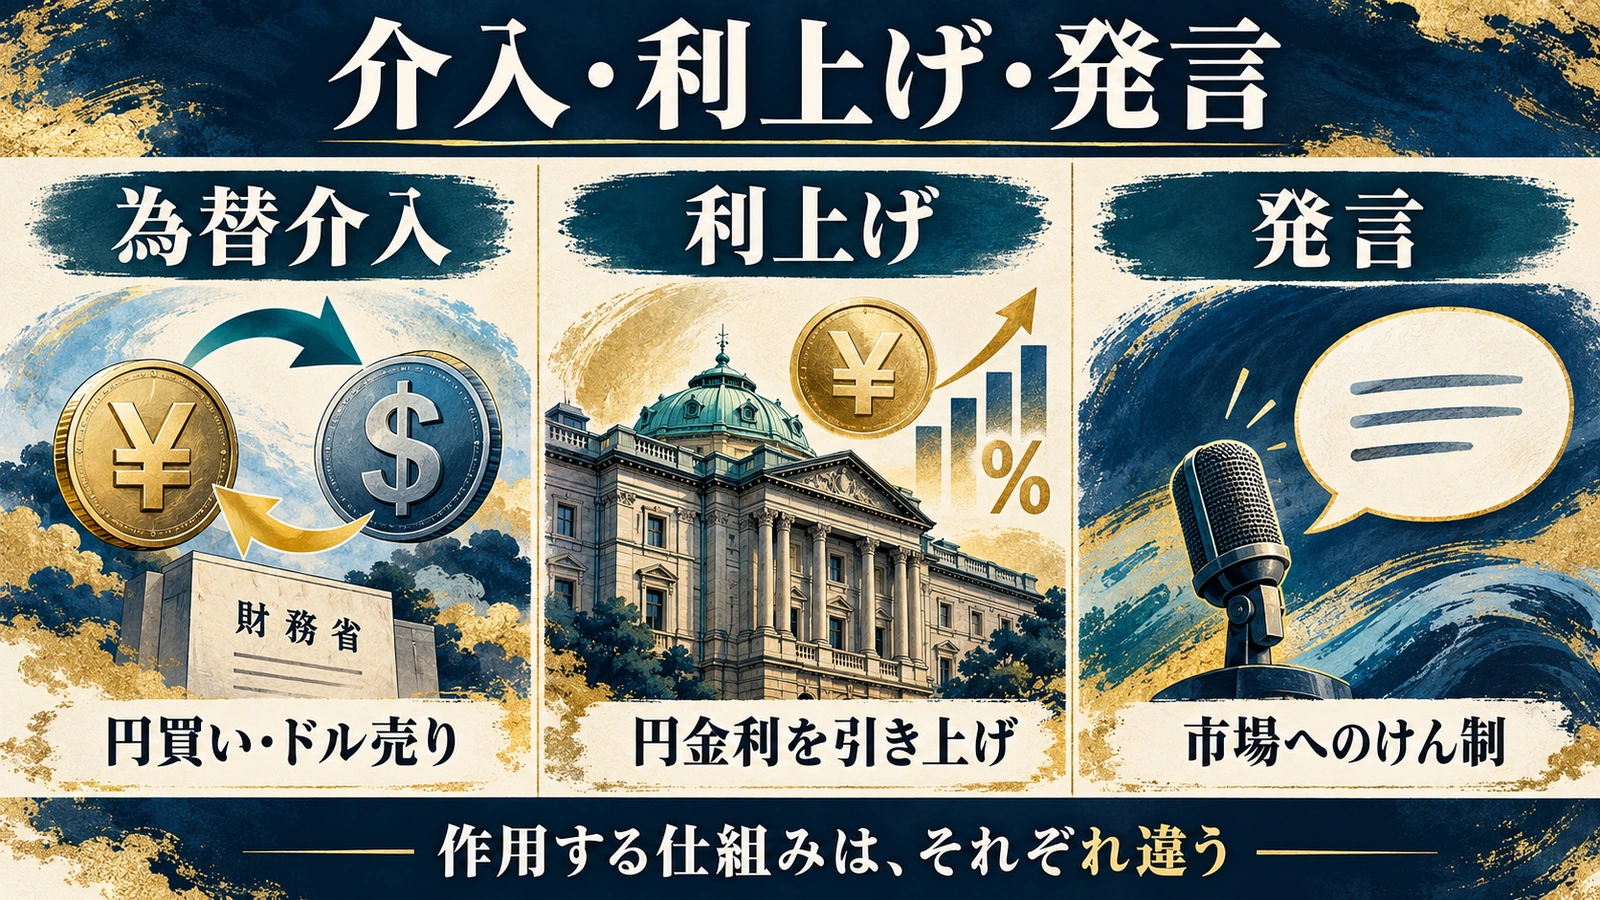
為替介入は、相場を永久に固定する仕組みではありません。
米東部時間7月31日の日米協調介入では、日本と米国が円買いで連携しました。円は7月の1ドル=163.99円近辺から大きく反発し、8月3日時点には156円台まで戻っています。
しかし、その後も市場が「ドルを持つ方が有利」と判断すれば、再びドル買い・円売りが増えることがあります。
整理すると、円安に対する三つの対応は役割が違います。
| 手段 | 何をする? | 特徴 |
|---|---|---|
| 為替介入 | 市場で円買い・ドル売りを行う | 短期間で大きく動くことがある |
| 日銀の利上げ | 円金利を引き上げる | 金利差や景気、物価に広く影響 |
| 当局者の発言 | 過度な円安への警戒を示す | 市場参加者に介入リスクを意識させる |
7月の協調介入後、日本政府は「今後、更なる協調介入を実施することも躊躇しない」と明記しました。(財務省)
今回のベッセント氏の発言は、実際の介入ではありません。
それでも市場から見れば、「日本だけでなく米国も円安を問題視している」と改めて確認されたため、次の介入への警戒を強める材料になります。
では、1ドル160円は「防衛ライン」なの?
違います。
日本政府も米国政府も、160円を公式な防衛ラインとして発表していません。
財務当局は通常、「何円になったら介入する」と事前に明言しません。
片山財務相も9月25日の会見で、足元の具体的な為替水準についての評価を避けています。(財務省)
160円が注目されるのは、数字として分かりやすい節目であることに加え、7月に円が1ドル=163.99円まで下落した局面で日米が実際に協調介入した経験があるからです。
そのため市場では、
「また160円を超えて急速に円安が進めば、当局が動くのではないか」
という警戒が生まれやすくなっています。
ただし、それは市場の警戒であって、政府が160円を介入ラインに設定したという意味ではありません。
円が強くなると、私たちの生活には何が変わる?
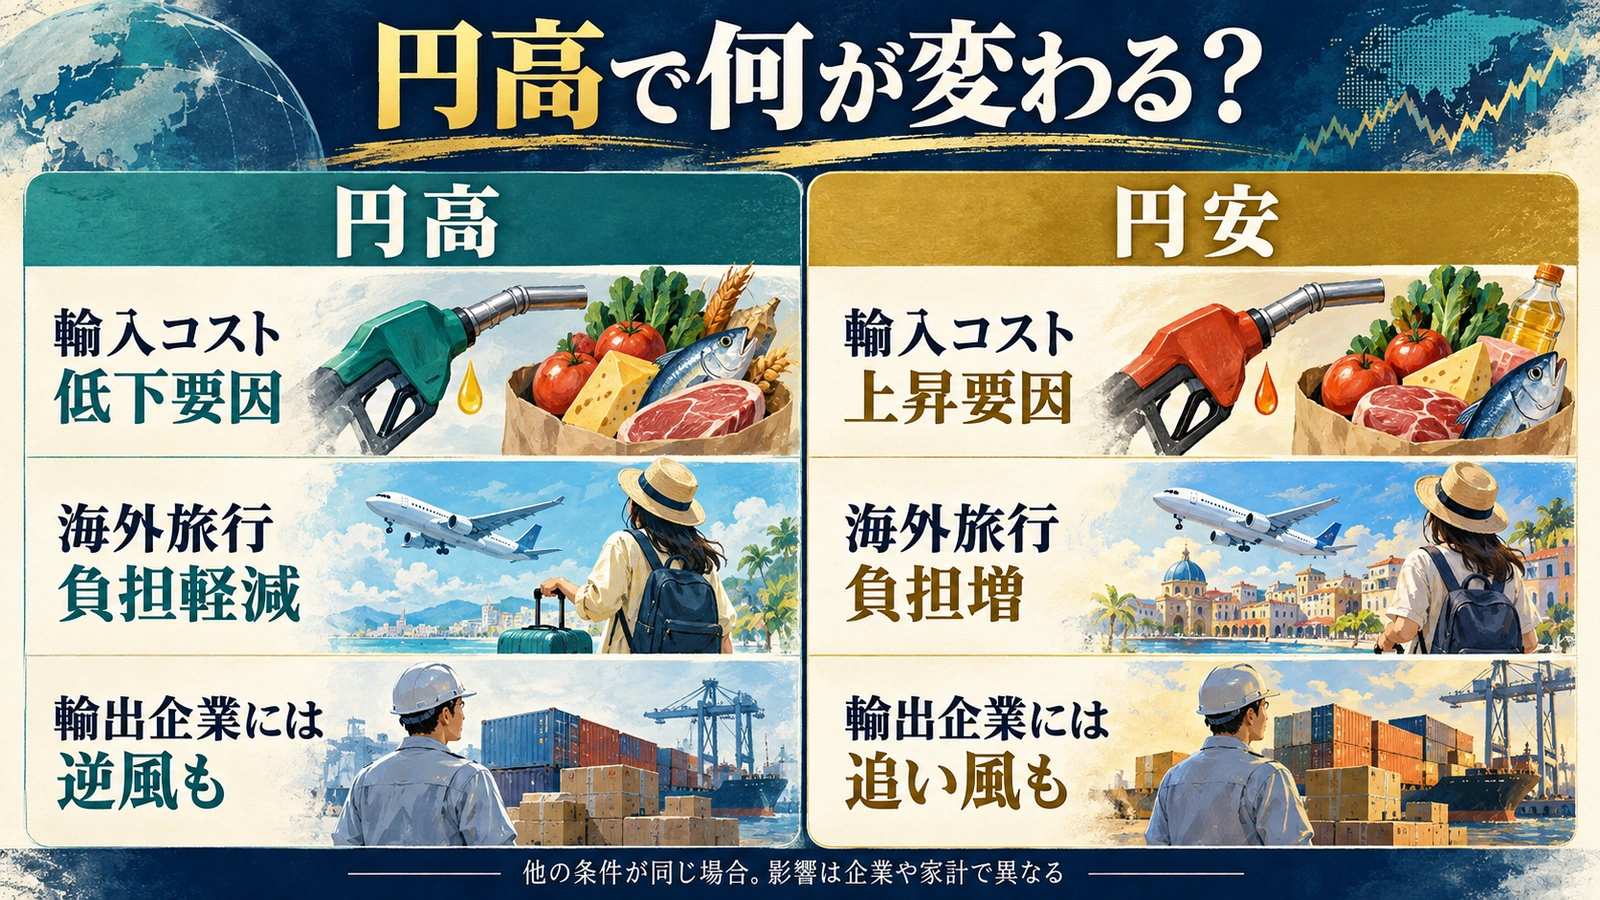
円高・円安には、どちらにも恩恵を受ける側と負担が増える側があります。
円が強くなれば、他の条件が同じなら海外から買う商品の円換算価格は下がりやすくなります。
原油や天然ガス、食品原料など輸入品のコストを抑える方向に働くため、物価高に悩む家計にとってはプラス要因です。
海外旅行や海外のサービスを利用するときも、円高の方が負担は小さくなります。
一方、日本の輸出企業にとっては逆の面があります。
海外で稼いだドルを円へ戻したときの金額が減ったり、日本製品の価格競争力が弱まったりする可能性があるためです。
| 円が強くなった場合 | 主な影響 |
|---|---|
| 輸入品 | 円換算価格を押し下げる要因 |
| エネルギー・原材料 | 輸入コストを抑える要因 |
| 海外旅行 | 円で支払う負担が軽くなりやすい |
| 輸出企業 | 円換算利益には逆風になり得る |
| 輸入企業 | 仕入れコスト低下につながる場合がある |
だから「円高が良い」「円安が悪い」と一言で決めることはできません。
ただ、現在のように輸入物価の上昇が家計を圧迫している局面では、急激な円安が政策当局にとって大きな問題になりやすいということです。
「強い円」発言の次は、何を見ればいい?
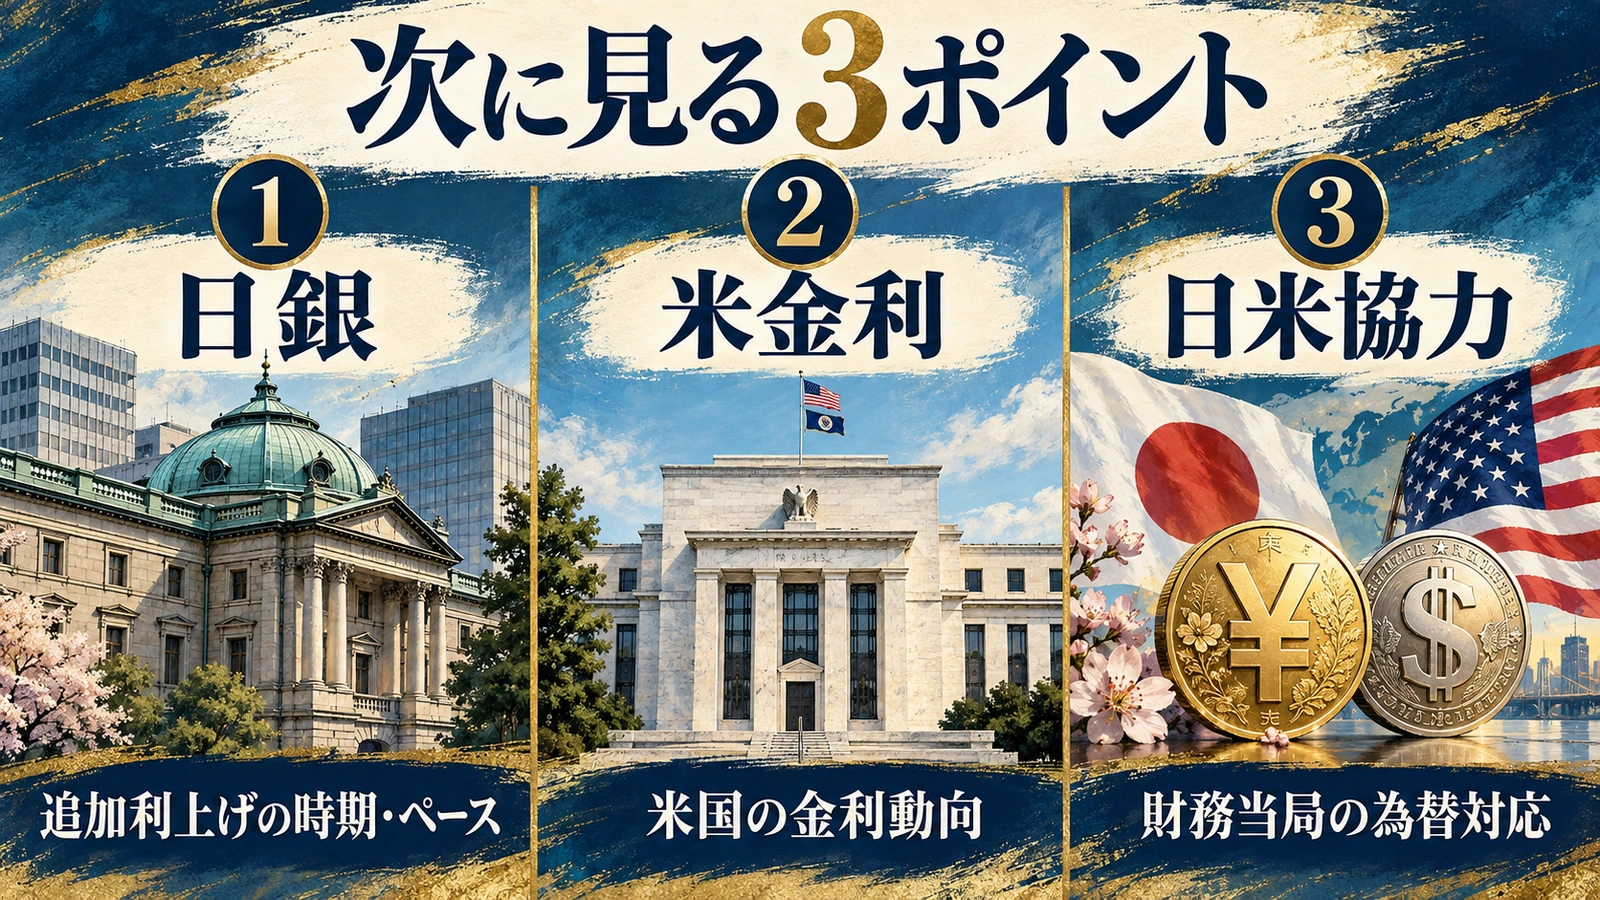
一つ目は、日銀が今後も利上げを続けるかです。
1.25%への利上げだけでなく、次の利上げ時期やペースがどう示されるかが円相場に影響します。
二つ目は、米国の金利です。
米国の金利が高いままなら、日銀が少しずつ利上げしても日米金利差が十分縮まらず、円安圧力が残る可能性があります。
そして三つ目が、日米財務当局の動きです。
7月末には実際に協調介入が行われ、9月には両国の首脳・財務当局から円安や円の過小評価への懸念が相次いで示されました。(財務省)
次に円安が急速に進んだ場合、単なる警告で終わるのか、それとも再び具体的な市場対応に進むのか。
ここが今後の大きな確認ポイントになります。
【結論】このニュースは、こう理解すればいい
ベッセント米財務長官の「強い円が望ましい」という発言は、米国が特定のドル円相場を設定したという話ではありません。
重要なのは、日本だけでなく米国も「円の過小評価」を問題として公に扱い始めたことです。
日米は7月末、2国間では1998年以来となる円買い協調介入を行いました。それでも円は再び160円近くまで下落し、9月には日銀が1.25%へ利上げしても円安圧力が残りました。
そこで今度は首脳レベル、財務相レベルで相次いで円安への懸念が表明されたわけです。
ただし、「強い円が望ましい」という一言だけで円安時代の終了が決まるわけではありません。
日銀の追加利上げ、米国の金利、日米当局の為替対応。この三つがどう動くかを合わせて見る必要があります。
ベッセント氏と円安、気になる疑問から読み解く
Q. ベッセント財務長官は本当に「強い円が望ましい」と言ったの?
はい。片山財務相との会談後、「日本の強固な経済ファンダメンタルズを反映した強い円が望ましい」という趣旨を自身のSNSで表明したと報じられています。(時事通信)
Q. 日本政府も円高を望んでいるの?
日本政府が特定の円高水準を目標として示したわけではありません。日米財務相会談では「円の過小評価は問題」との認識を再確認しています。(財務省)
Q. 1ドル160円になれば必ず為替介入するの?
必ずではありません。160円を公式な介入ラインとする発表はなく、政府は具体的な為替水準を基準として公表していません。
Q. 7月の日米協調介入で円相場はどれくらい動いたの?
円は7月に付けた1ドル=163.99円近辺から大きく反発し、8月3日時点で156円54銭まで上昇しました。短期的には大きく円高へ動いたものの、その後も円安圧力は残りました。(Reuters)
Q. 日銀が利上げしたのに、なぜ円安になったの?
市場は現在の金利だけでなく、日銀と米国の今後の利上げペースまで織り込みます。日銀が1.25%へ利上げしても、米国の金利が高く、日米金利差が大きいとの見方が残れば円安圧力は続くことがあります。(Reuters)
Q. 米国はなぜ円安を気にするの?
円安になると、日本製品のドル換算価格が下がりやすくなり、米国企業との価格競争にも影響します。トランプ大統領も日米首脳会談で円安が米国の貿易に及ぼす影響への懸念を示したと日本側が説明しています。(財務省)
Q. 円高になれば日本の生活は楽になるの?
輸入エネルギーや食品原料、海外旅行などでは負担を抑える方向に働きます。一方、輸出企業の円換算利益には逆風になる場合があるため、円高がすべての人や企業に有利というわけではありません。
Q. 今後また日米で協調介入する可能性はあるの?
実施が決まったわけではありません。ただ、日本政府は8月3日の声明で、必要なら「更なる協調介入を実施することも躊躇しない」と明記しています。(財務省)
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
日米財務相会談・円安への認識
Bloomberg「円が対ドルで3週ぶり大幅高、156円94銭」
日米協調介入・円相場
Reuters「Morning Bid: Yen’s to-do list gets harder from here」
Reuters「Bessent ready to repeat joint yen intervention, urges bigger Fed backstop」
日銀の金融政策・円安の背景
Reuters「BOJ raises interest rates to 31-year high」
Reuters「Bessent says he is sure BOJ chief Ueda will do what is best」
あわせて読みたい
今回の為替協議につながった日米首脳会談では、何が注目されていた?
ベッセント氏は今回の財務相会談を、9月22日の高市首相とトランプ大統領の首脳会談を踏まえたものと説明しています。首脳会談が米中首脳会談の直前に行われた背景を整理すると、今回の為替協議までの流れも見えやすくなります。