サザン関口和之さんの会社に5.8億円の申告漏れ…「脱税」とは何が違うのか?

「5億8000万円もの申告漏れ」と聞くと、まずこう思うかもしれません。
「5億8000万円の税金を払っていなかったということ?」
さらに金額が大きいだけに、「これは脱税なのでは?」と感じた人もいるでしょう。
ただ、今回公表・報道されている内容を整理すると、約5億8650万円は追加で納める税金そのものではありません。 税務上、損失として認められなかった金額で、報じられている追徴税額は過少申告加算税を含めて約5300万円です。(TBS NEWS DIG・共同通信配信/埼玉新聞)
そして、もう一つ大切な点があります。
関口和之さんが代表を務める有限会社「のほほん」と所属事務所アミューズは、国税当局から事実の隠蔽・仮装を指摘されておらず、重加算税も課されていないと説明しています。会社側は、本税と過少申告加算税を納付済みだとしています。(有限会社のほほん・アミューズ)
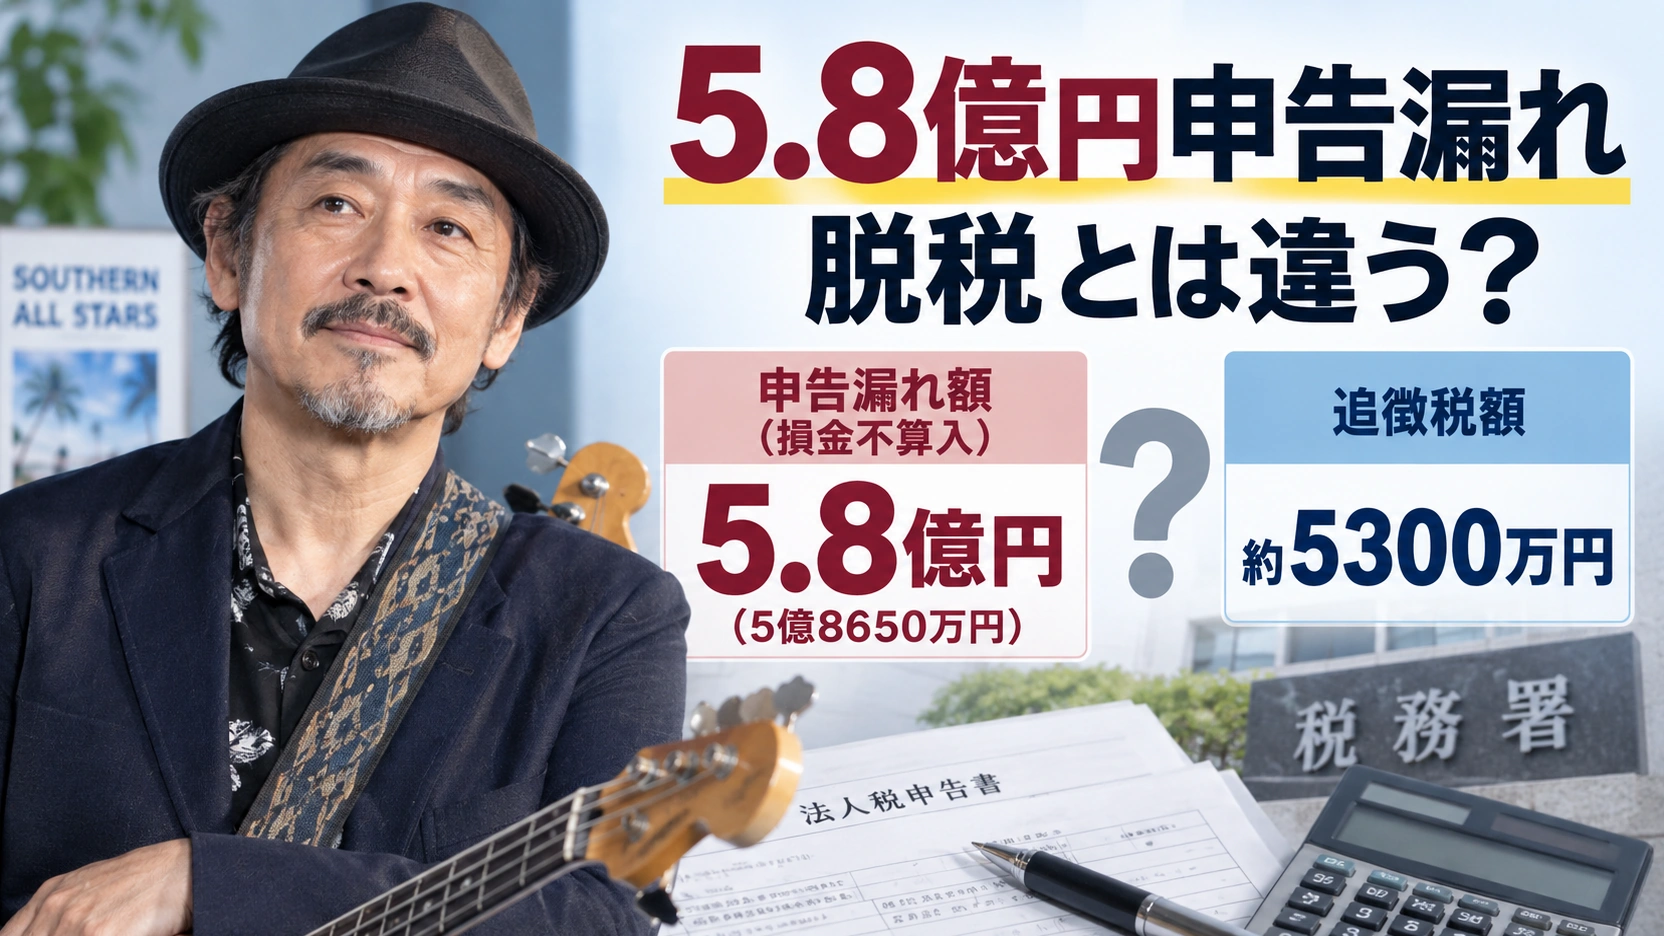
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
では、5億8650万円という大きな数字はどこから出てきたのでしょうか。
何があった?5億8800万円で買った株を150万円で売却
今回のポイントは、株式取引で生じた約5億8650万円の損失を、税務上の「損金」にできるかどうかでした。
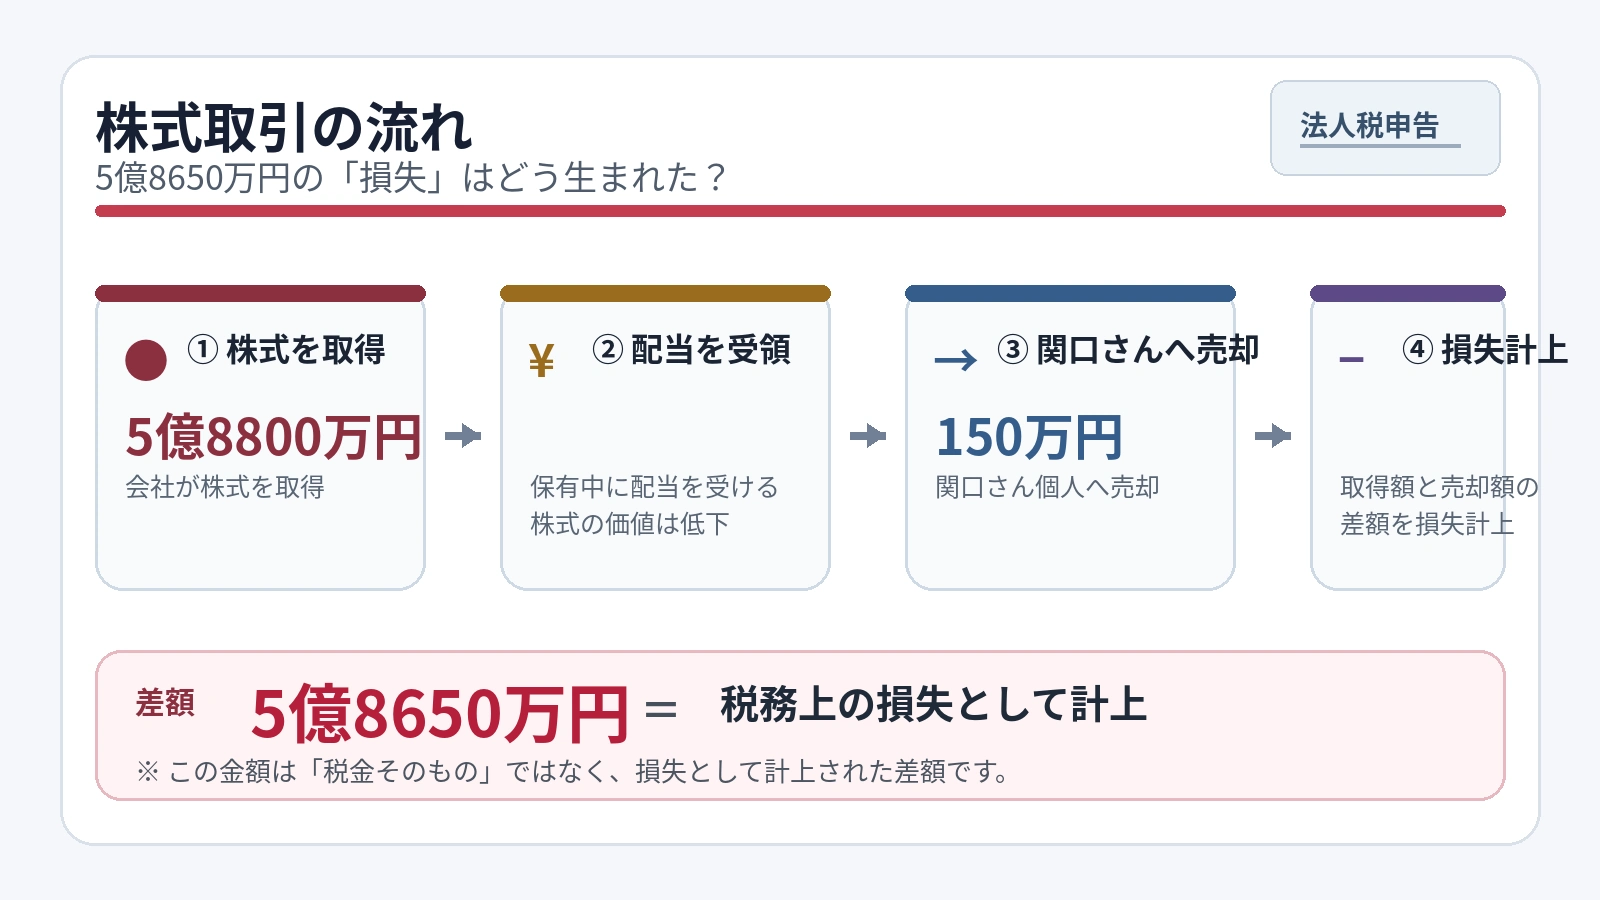
報道によると、2021年2月、「のほほん」は当時の顧問税理士法人側が用意した会社の株式を5億8800万円で取得。その後、配当を受け取り、価値が大きく下がった株式を関口さん個人に150万円で売却したとされています。取得額との差額5億8650万円を損失として計上し、東京国税局はその損失を税務上認めなかったと報じられています。(TBS NEWS DIG・共同通信配信/埼玉新聞)
流れを時系列で置くと、こうなります。
| 時期 | 主な出来事 |
|---|---|
| 2021年2月 | 株式を5億8800万円で取得したと報道 |
| 2021年9月期 | 約5億8650万円を損失として計上 |
| 2023年9月期まで | 報道では3年間で約5億8650万円の申告漏れを指摘 |
| 2024年11月ごろ | 東京国税局が税務調査を開始したとFNNが報道 |
| 2026年10月4日 | 申告漏れが報じられ、「のほほん」とアミューズが公式説明を公表 |
「のほほん」は公式発表で、問題となったのは2021年9月期に計上した損金の算入だと説明しています。一方、FNNや共同通信系の報道では、その処理が翌期以降の税額にも影響し、2023年9月期までの3年間で申告漏れが指摘されたとされています。(有限会社のほほん・FNNプライムオンライン)
つまり、「3年間ずっと売上や所得を申告していなかった」という話とは区別して見る必要があります。会社側も、複数年にわたり収入や所得そのものを申告していなかったわけではないと説明しています。(有限会社のほほん)
5億8650万円なのに、なぜ追徴税額は約5300万円なの?
5億8650万円は「税金の額」ではなく、税務上認められなかった損失の額です。 一方、約5300万円は、過少申告加算税を含む追徴税額として報じられている数字です。(共同通信配信/埼玉新聞・FNNプライムオンライン)
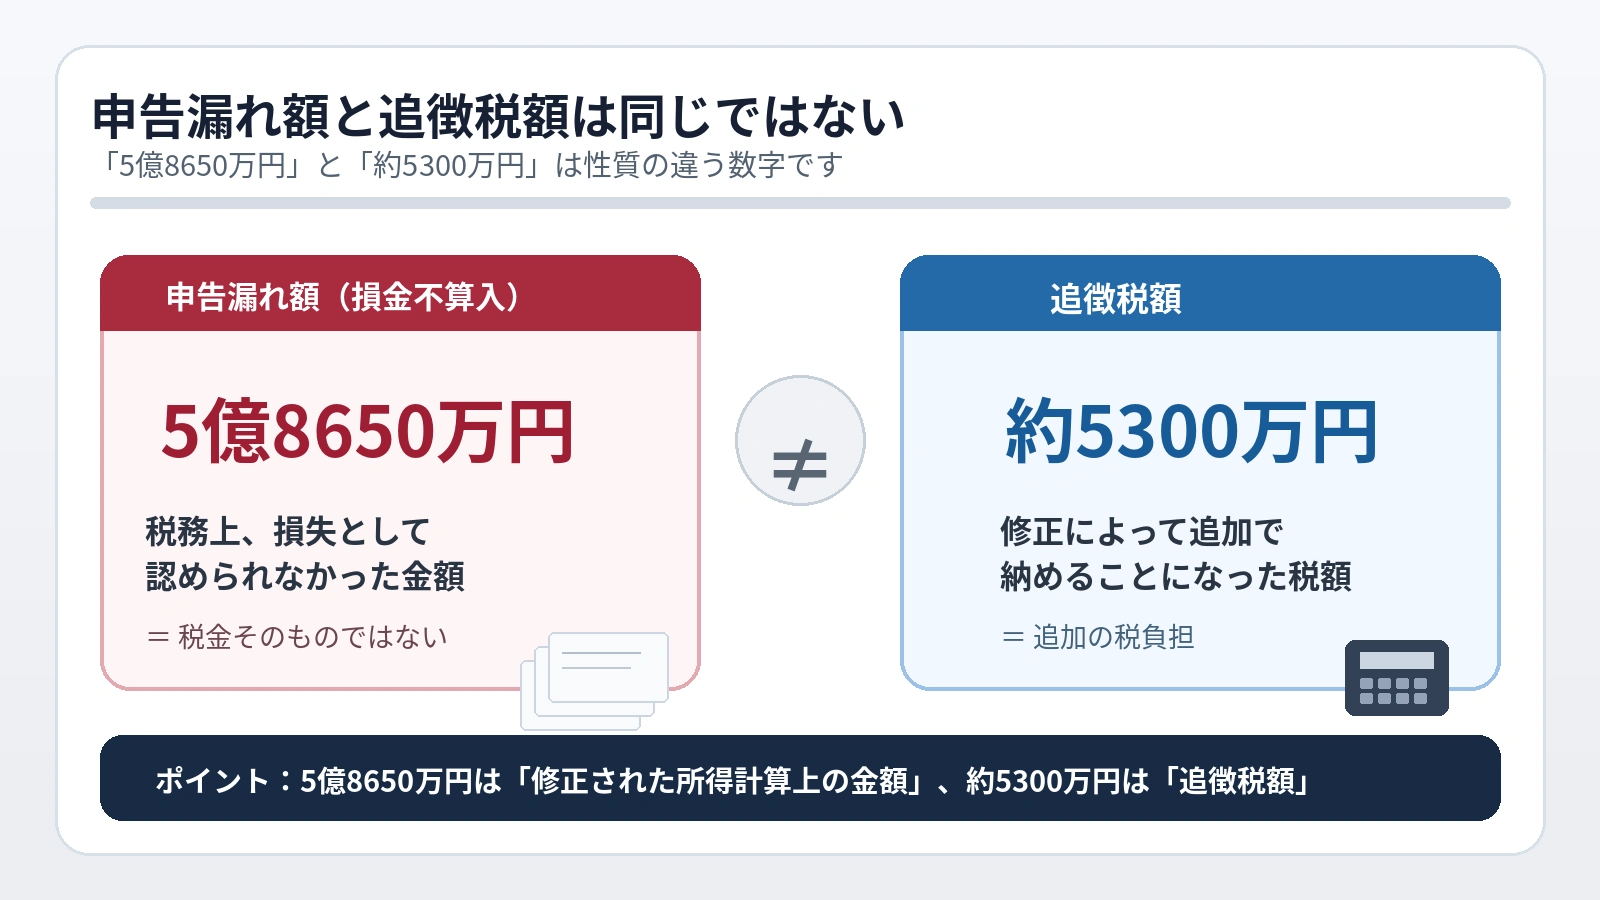
たとえば、会社がある金額を「税務上の損失にできる」と考えて所得から差し引いていたのに、税務調査で「この損失は認められません」と判断されたとします。
その場合、差し引いていた金額が所得計算に戻されます。しかし、戻された金額そのものを税金として納めるわけではありません。
今回もこの違いを分けて考える必要があります。
ただし、「5億8650万円に法人税率を掛ければ追徴税額が分かる」と単純計算することもできません。各年度の所得、欠損金、税務調整など、具体的な税額計算に必要な情報は公表されていないためです。
公表情報から確認できるのは、申告漏れとして指摘された額が約5億8650万円、追徴税額が約5300万円と報じられていることです。
「申告漏れ」と「脱税」は同じではない
同じではありません。 「申告漏れ」は、申告した所得や税額が税務上の正しい額より少なかった状態を広く表す言葉として報道で使われます。
一方、国税庁は悪質な脱税者に対して査察調査を行い、検察庁への告発や刑事責任の追及につながる制度を運用しています。重加算税についても、課税標準や税額の計算の基礎となる事実を隠蔽・仮装していた場合に、過少申告加算税などに代えて課されると説明しています。(国税庁「加算税とは」・国税庁メールマガジン)

整理すると、次のように分けられます。
| 言葉 | どういうもの? | 今回 |
|---|---|---|
| 申告漏れ | 申告した所得・税額が税務上の正しい額より少なかった状態を広く表す | 約5億8650万円を指摘と報道 |
| 過少申告加算税 | 期限内申告をしたものの税額が少なく、修正申告や更正があった場合などに課される加算税 | 会社が納付済みと説明 |
| 重加算税 | 課税の基礎となる事実を隠蔽・仮装した場合に、他の加算税に代えて課される | 課されていないと会社・アミューズが説明 |
| 脱税 | 不正な手段で税を免れる行為を指す文脈で使われ、悪質な場合は査察・刑事責任の対象になり得る | 公表情報だけでそう断定する根拠は確認できない |
今回のニュースを「5.8億円の脱税」と単純に言い換えるのは適切ではありません。
重加算税がなかったことは、何を意味する?
少なくとも今回公表されている範囲では、国税当局から事実の隠蔽・仮装を指摘されておらず、重加算税も課されていないということです。(有限会社のほほん・アミューズ)
税務上、「この損失は損金として認められない」という判断と、「事実を隠したり仮装したりした」という判断は同じではありません。
ただし、重加算税がなかったという一点だけから、あらゆる税務上・法的評価を一般化することもできません。
現在確認できる公式発表や主要報道には、関口さんや「のほほん」が刑事告発されたとの情報はなく、関口さんを「脱税した」と断定する材料は確認されていません。
税理士から「適法」と説明されたのに、なぜ会社が納税するの?
税理士に相談していたとしても、申告・納税を行う主体そのものが税理士に移るわけではありません。 日本の国税の多くは、納税者が自ら所得や税額を計算して申告・納税する「申告納税制度」を採用しています。(国税庁「申告と納税」)
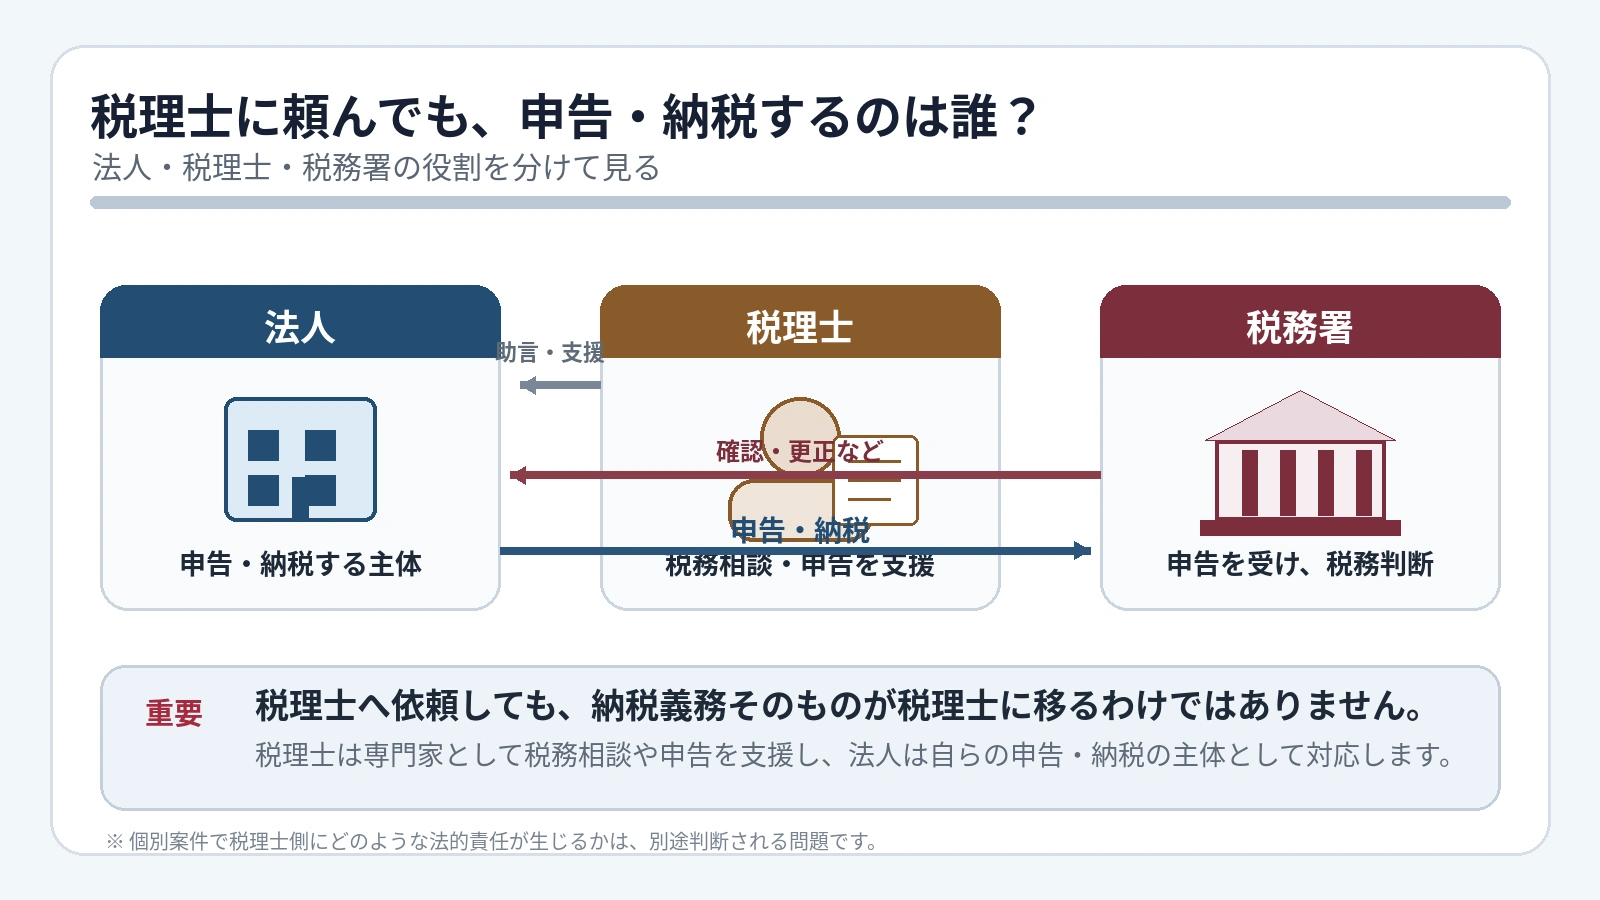
「のほほん」は、問題となった取引について、当時の顧問税理士から適法な取引だとの説明とともに提案を受けたものだったとしています。そのうえで国税当局の判断を受け入れ、本税と過少申告加算税を納付し、税理士および税理士法人との契約を解除したと説明しました。(有限会社のほほん)
一方、元顧問税理士側の代理人はFNNの取材に対し、この株式売却は税務上の損失を生じさせること自体を目的としたものではなく、別の経済的な目的に基づく取引だったとの立場を示しています。個別のやり取りについては、守秘義務や秘密保持義務を理由に回答できないとしています。(FNNプライムオンライン)
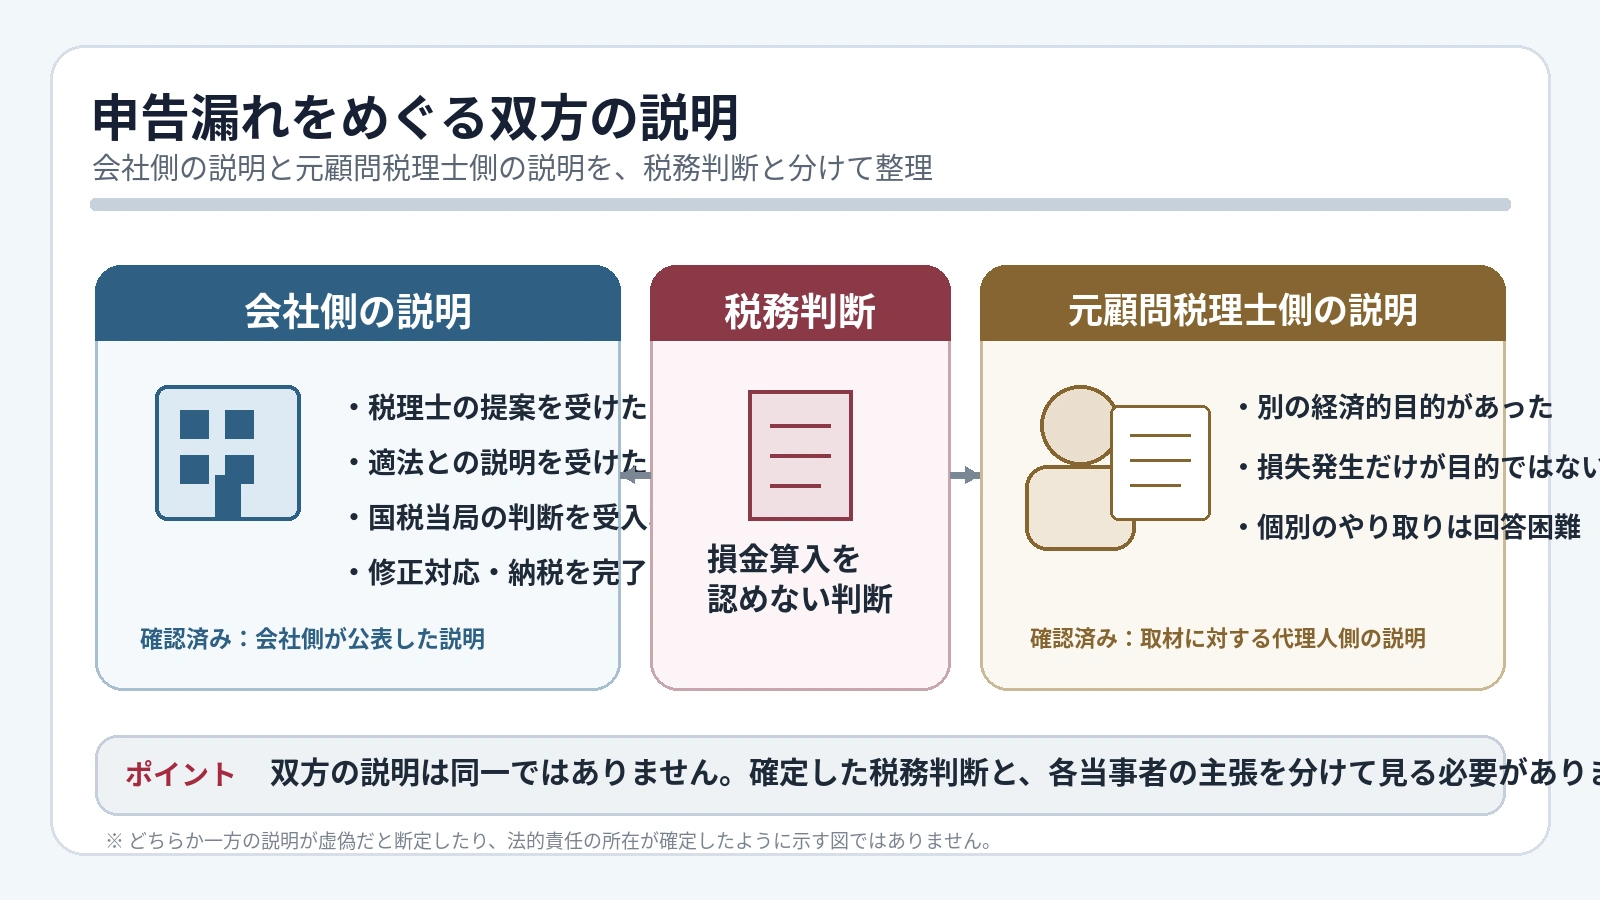
つまり、税務当局への納税問題と、税理士との間で誰がどのような責任を負うのかは別の話です。
今回の個別案件で、税理士側に民事上・職業上どのような責任が生じるのかについては、公表されている資料だけで断定することはできません。
関口和之さん本人が5億8650万円を申告しなかったの?
いいえ。今回、税務上の指摘を受けたのは、関口和之さんが代表を務める有限会社「のほほん」の法人税務です。
FNNは、関口さん個人の所得は今回の指摘対象ではないと報じています。(FNNプライムオンライン)
したがって、「関口和之さん個人が5億8650万円の所得を隠していた」という意味ではありません。 会社の代表者が関口さんであることと、税務上の申告主体が法人であることは分けて見る必要があります。
この問題はこれで終わったの?
会社側の税務対応については、「のほほん」が国税当局の判断を受け入れ、本税と過少申告加算税を納付したと説明しており、アミューズも納税が完了したことを確認したと発表しています。(有限会社のほほん・アミューズ)
その意味では、現在公表されている会社側の修正・納税対応はすでに行われています。
ただし、今回報じられた取引手法について、共同通信系の報道は、同様の仕組みが元顧問税理士法人側から少なくとも数十社に紹介されていたとしています。だからといって、それらの会社について同じ税務判断や処分が確定したという意味ではありません。(共同通信配信/埼玉新聞)
今後、新たな税務当局や当事者の公表が出るかどうかは、今回の件を理解するうえで確認しておきたい点です。
【結論】このニュースは、こう理解すればいい
今回のニュースは、「関口和之さんが5億8000万円を脱税した」という話ではありません。
関口さんが代表を務める「のほほん」が、株式取引で生じた約5億8650万円を損失として計上しましたが、東京国税局はその損失を税務上認めなかったと報じられています。その結果、約5億8650万円の申告漏れが指摘され、追徴税額は約5300万円とされています。
そして会社とアミューズは、国税当局から隠蔽・仮装の指摘はなく、重加算税も課されていないと説明しています。
覚えておきたいのは、「申告漏れ額」と「実際の追徴税額」は違うこと、そして「申告漏れ」と「脱税」も同じではないことです。
関口和之 申告漏れ、気になる疑問から読み解く
Q. 5億8650万円は、払っていなかった税金の額ですか?
いいえ。約5億8650万円は税額そのものではなく、税務上認められなかった損失の金額です。 報じられている追徴税額は約5300万円です。
Q. なぜ追徴税額は約5300万円なのですか?
税額と所得計算上の修正額は別だからです。各年度の所得や税務調整など詳しい計算資料は公表されていないため、5億8650万円から約5300万円を単純に逆算することはできません。
Q. 関口和之さんは「脱税した」のですか?
現在公表されている情報だけから、そのように断定するのは適切ではありません。会社とアミューズは、隠蔽・仮装の指摘はなく、重加算税も課されていないと説明しています。
Q. 過少申告加算税とは何ですか?
期限内に申告していたものの、その税額が本来より少なく、修正申告や更正があった場合などに課される加算税です。
Q. 重加算税が課されなかったのはなぜ重要なのですか?
重加算税は、税額計算の基礎となる事実を隠蔽・仮装した場合などに課されるものです。今回は会社とアミューズが、そのような指摘は受けていないと説明しています。
Q. 関口和之さん個人の所得も申告漏れだったのですか?
いいえ。今回の指摘は法人である「のほほん」の税務処理についてで、FNNは関口さん個人の所得は指摘対象ではないと報じています。
Q. 税理士の提案だったなら、会社には責任がないのですか?
税理士への依頼と、税務当局に対する申告・納税は別の問題です。会社は国税当局の判断を受け入れて修正・納税対応を行っています。税理士との間の個別の法的責任については、公表資料だけでは判断できません。
Q. なぜ「2023年9月期までの3年間」と報じられているのですか?
問題となった損失計上は2021年9月期ですが、報道ではその処理が翌期以降の納税額にも影響したとされています。一方、会社は複数年にわたり収入や所得自体を申告していなかったわけではないと説明しています。
今日のニュースほどき、理解の助けになりましたか?🙂 これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
会社・所属事務所の公式説明
有限会社のほほん「報道がありました件についてお知らせとお詫び」
申告漏れの経緯・金額
TBS NEWS DIG「サザンオールスターズ・関口和之さん経営の音楽関連会社 約5億8000万円の申告漏れ指摘」
FNNプライムオンライン「サザンオールスターズ関口和之さんの会社に東京国税局が5億8000万円あまりの申告漏れを指摘」
共同通信配信/埼玉新聞「サザン関口氏の会社申告漏れ指摘 東京国税、3年間で5億8千万円」