長期金利3.075%、30年ぶり高水準 なぜ上がった?住宅ローンと国の借金への影響
「長期金利が3%を超えた」と聞いて、こんな疑問が浮かんだ人もいるかもしれません。
「日銀が金利を3%まで上げたということ?」
実は違います。日銀は9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げると決めました。一方、今回3.075%まで上昇したのは、市場で取引される10年物国債の利回りです。(日本銀行 · Reuters)
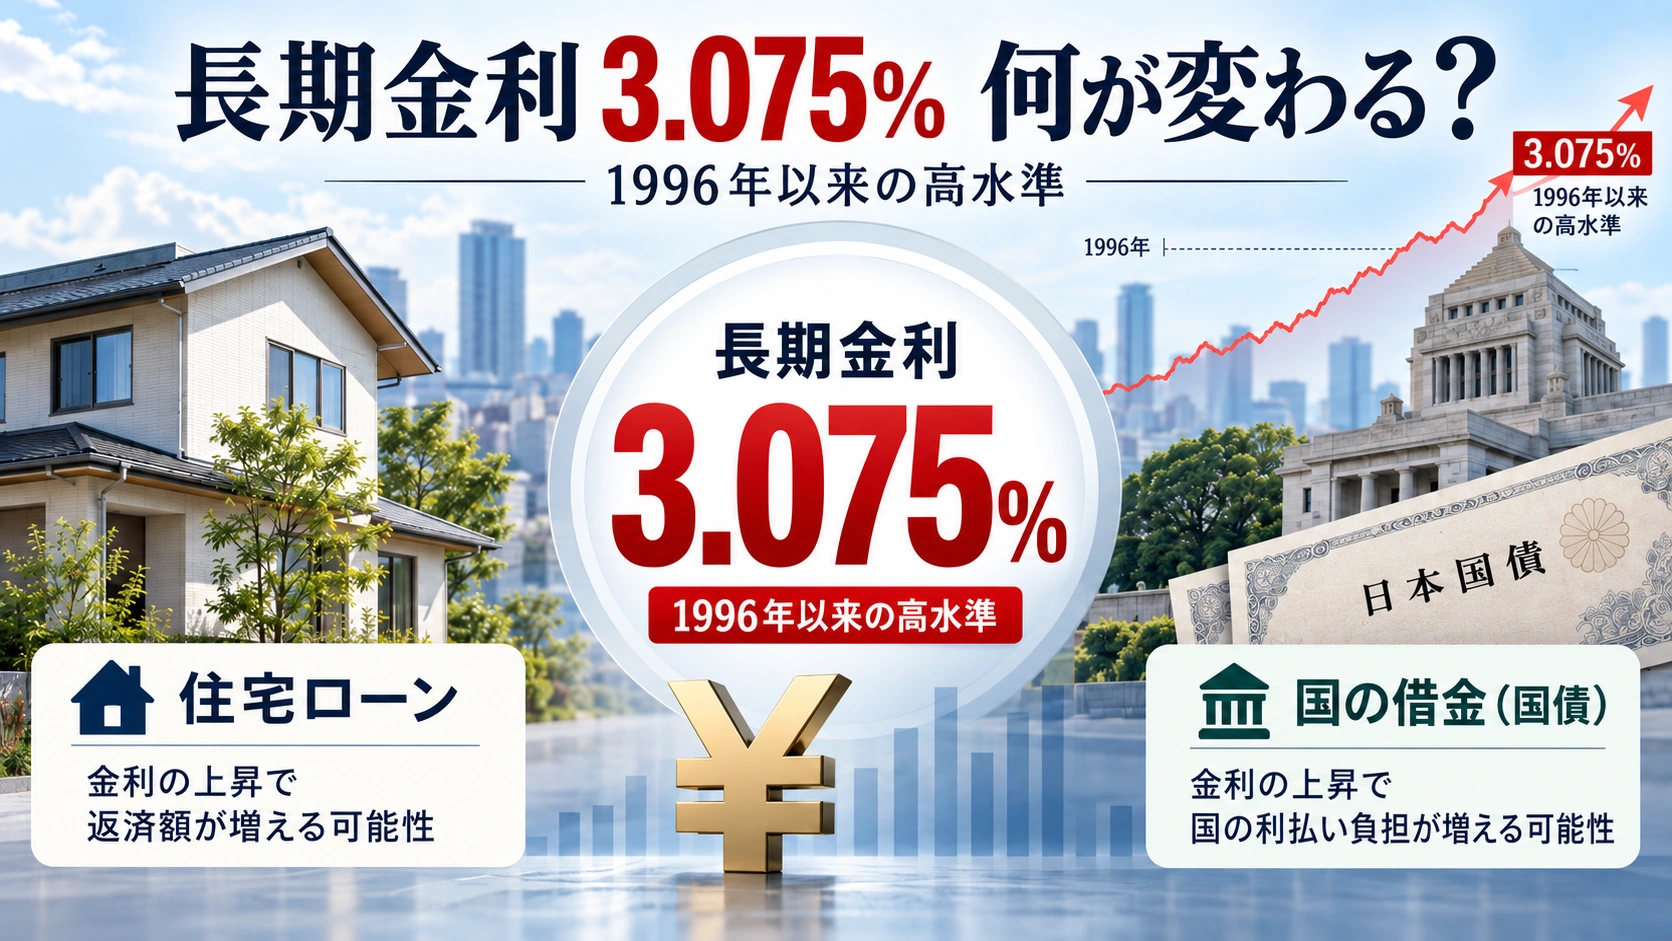
そして9月24日、この10年国債利回りが一時3.075%まで上昇し、1996年以来およそ30年ぶりの高水準を更新しました。(TBS NEWS DIG・Bloomberg)
ただし、「3%台そのもの」が約30年ぶりだったのは9月1日です。 9月24日のポイントは初めて3%台に乗せたことではなく、3.075%まで上昇して1996年以来の高値をさらに更新したことです。(Reuters)
では、なぜ日本の金利がアメリカの金利上昇で動くのでしょうか。
そして「3%」という数字は、住宅ローンや国の借金にそのまま3%の金利がかかるという意味なのでしょうか。
「長期金利3.075%」は何の金利?
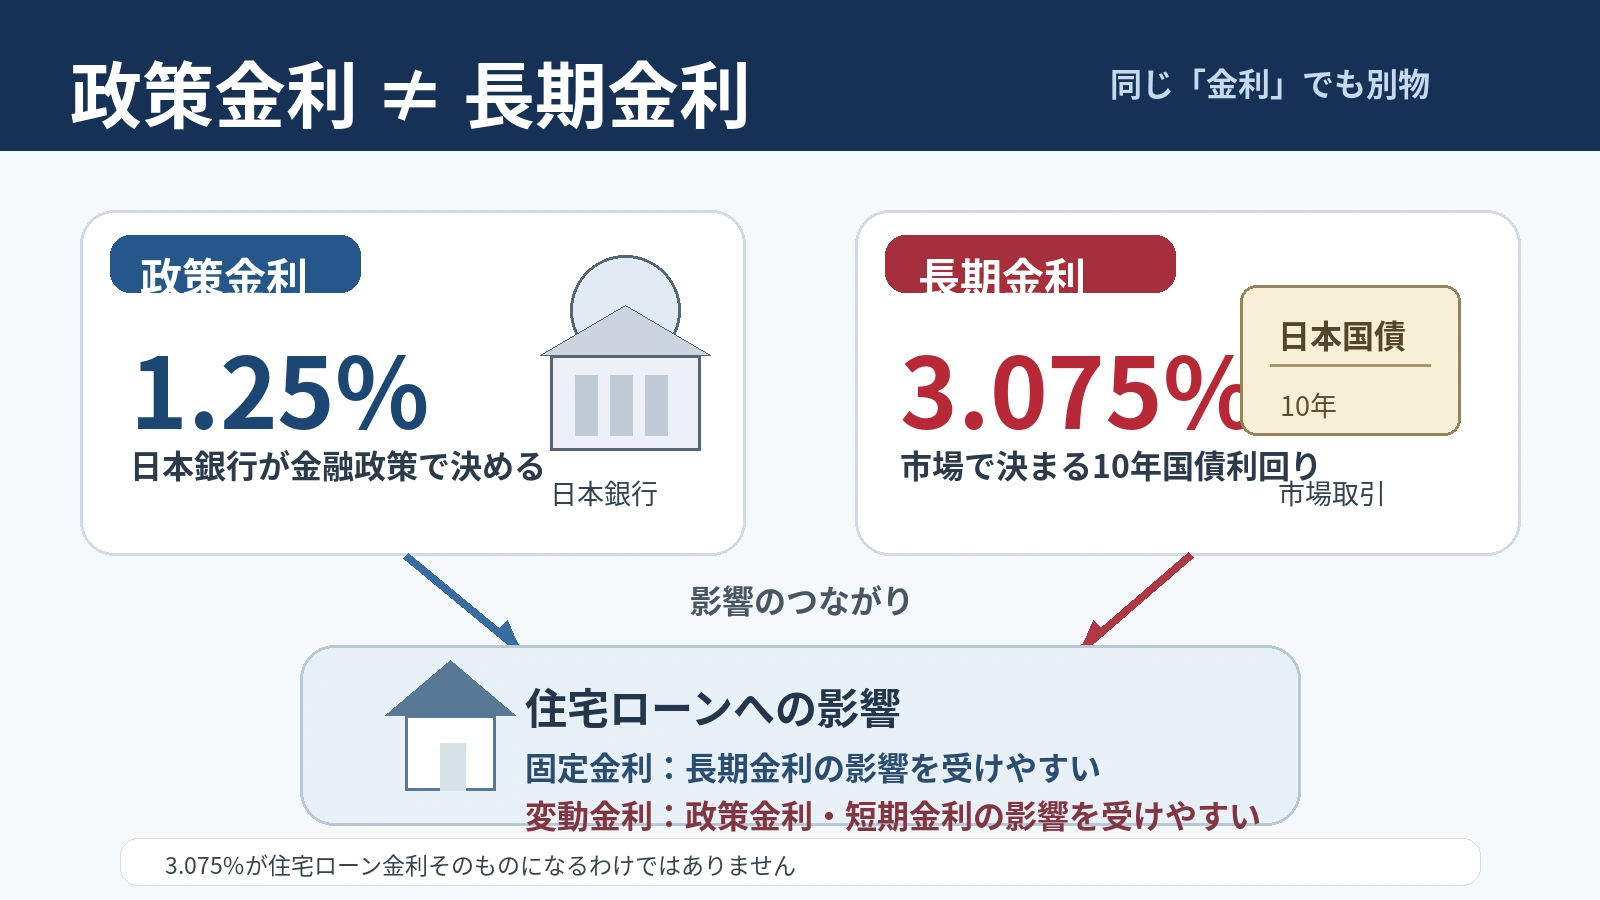
3.075%は、日銀が直接決めた金利ではありません。 日本の長期金利の代表的な指標である、新発10年物国債の市場利回りです。
ここを分けて考えると、今回のニュースがかなり分かりやすくなります。
| 金利 | 主に何で決まる? | 今回のポイント |
|---|---|---|
| 日銀の政策金利 | 日本銀行の金融政策 | 9月18日に1.25%へ引き上げ |
| 長期金利 | 10年国債などの市場取引 | 9月24日に一時3.075% |
| 住宅ローン固定金利 | 長期金利の影響を受けやすい | 長期金利上昇が先に波及しやすい |
| 住宅ローン変動金利 | 政策金利や短期プライムレートの影響を受けやすい | 長期金利3.075%がそのまま適用されるわけではない |
国債は市場で売買されます。国債を買いたい人が減って価格が下がると、新しく買う投資家から見た利回りは上がります。
つまり、ニュースで「国債が売られて長期金利が上昇した」と表現されるのは、国債価格と利回りが反対方向に動くためです。
なぜアメリカの金利が上がると、日本の金利まで上がるの?
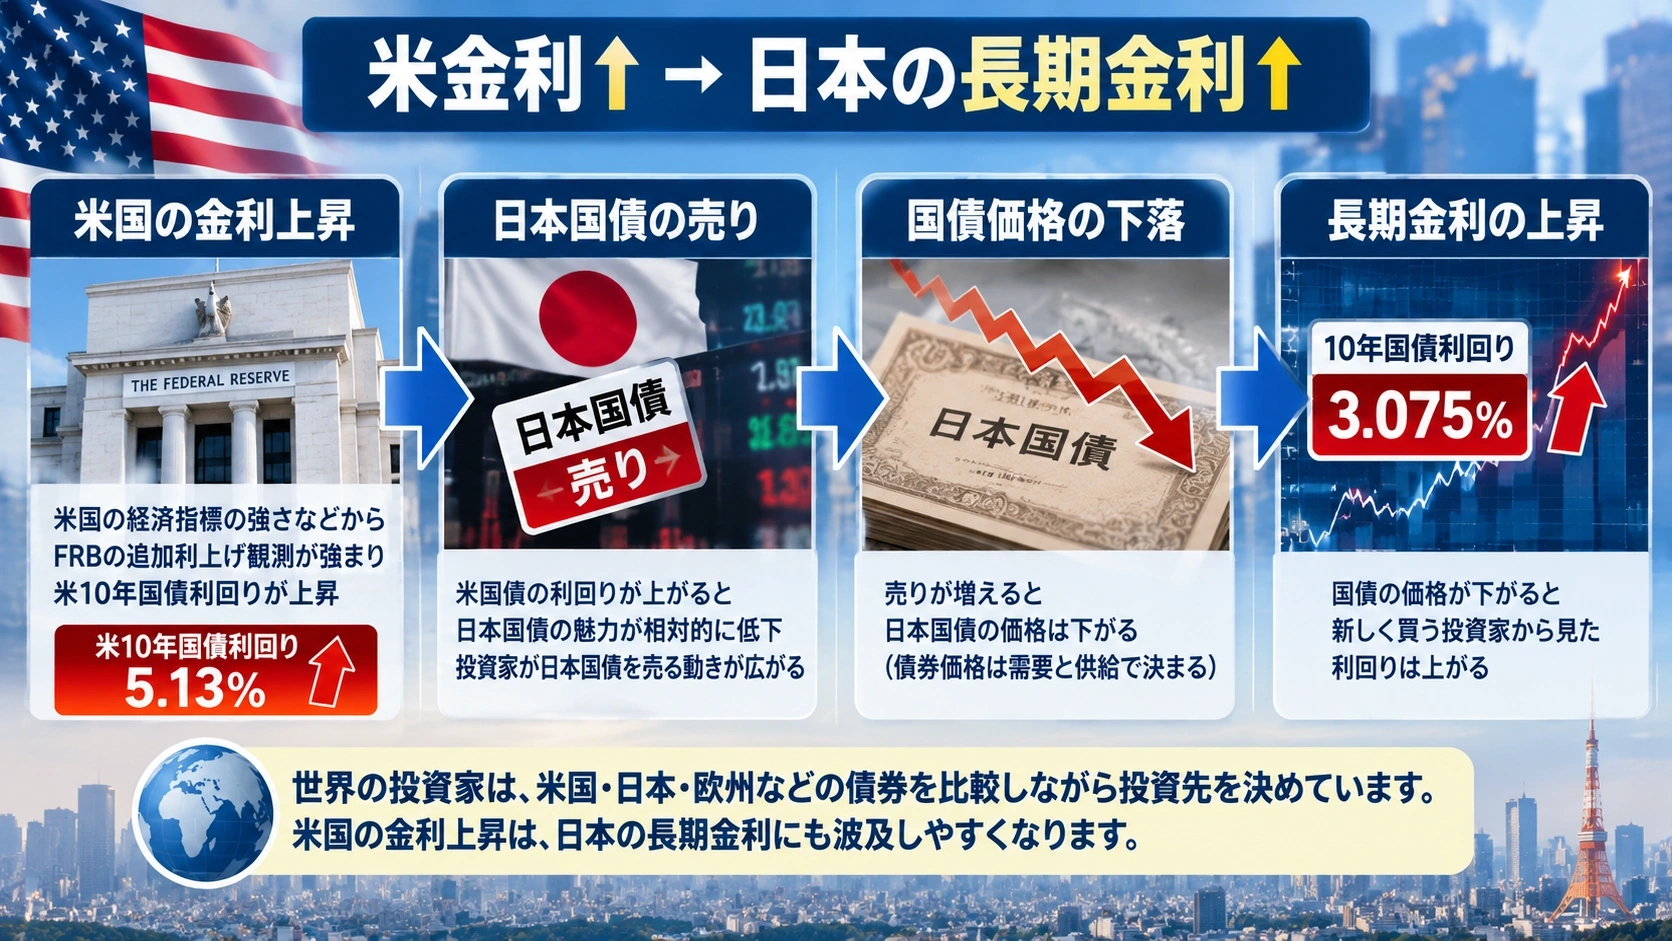
今回の大きなきっかけは、米国の長期金利の急上昇でした。
9月23日の米国市場では、予想を上回る経済指標などを受けてFRBが追加利上げを進めるとの見方が強まり、米10年国債利回りは一時5.13%まで上昇しました。その流れを受け、連休明けの日本市場でも国債を売る動きが広がりました。(TBS NEWS DIG・Bloomberg)
なぜ日本まで影響を受けるのでしょうか。
投資家は日本国債だけを見ているわけではありません。米国債や欧州国債など、世界の債券を比較しながら投資先を決めます。
米国債の利回りが大きく上がれば、同じ条件のままでは日本国債の相対的な魅力が下がります。そのため日本国債にも売り圧力がかかり、価格が下がれば利回りは上がります。
9月24日は欧州でも国債利回りが上昇しており、世界的な債券売りが続きました。(TBS NEWS DIG・Bloomberg)
ただ、日本の金利上昇を米国要因だけで説明するのも正確ではありません。日銀の今後の利上げペースを巡る見方や、政府の財政拡張への懸念も、日本国債を買いにくくする国内要因として意識されています。(TBS NEWS DIG・Bloomberg)
住宅ローンはどうなる?固定と変動では影響の順番が違う
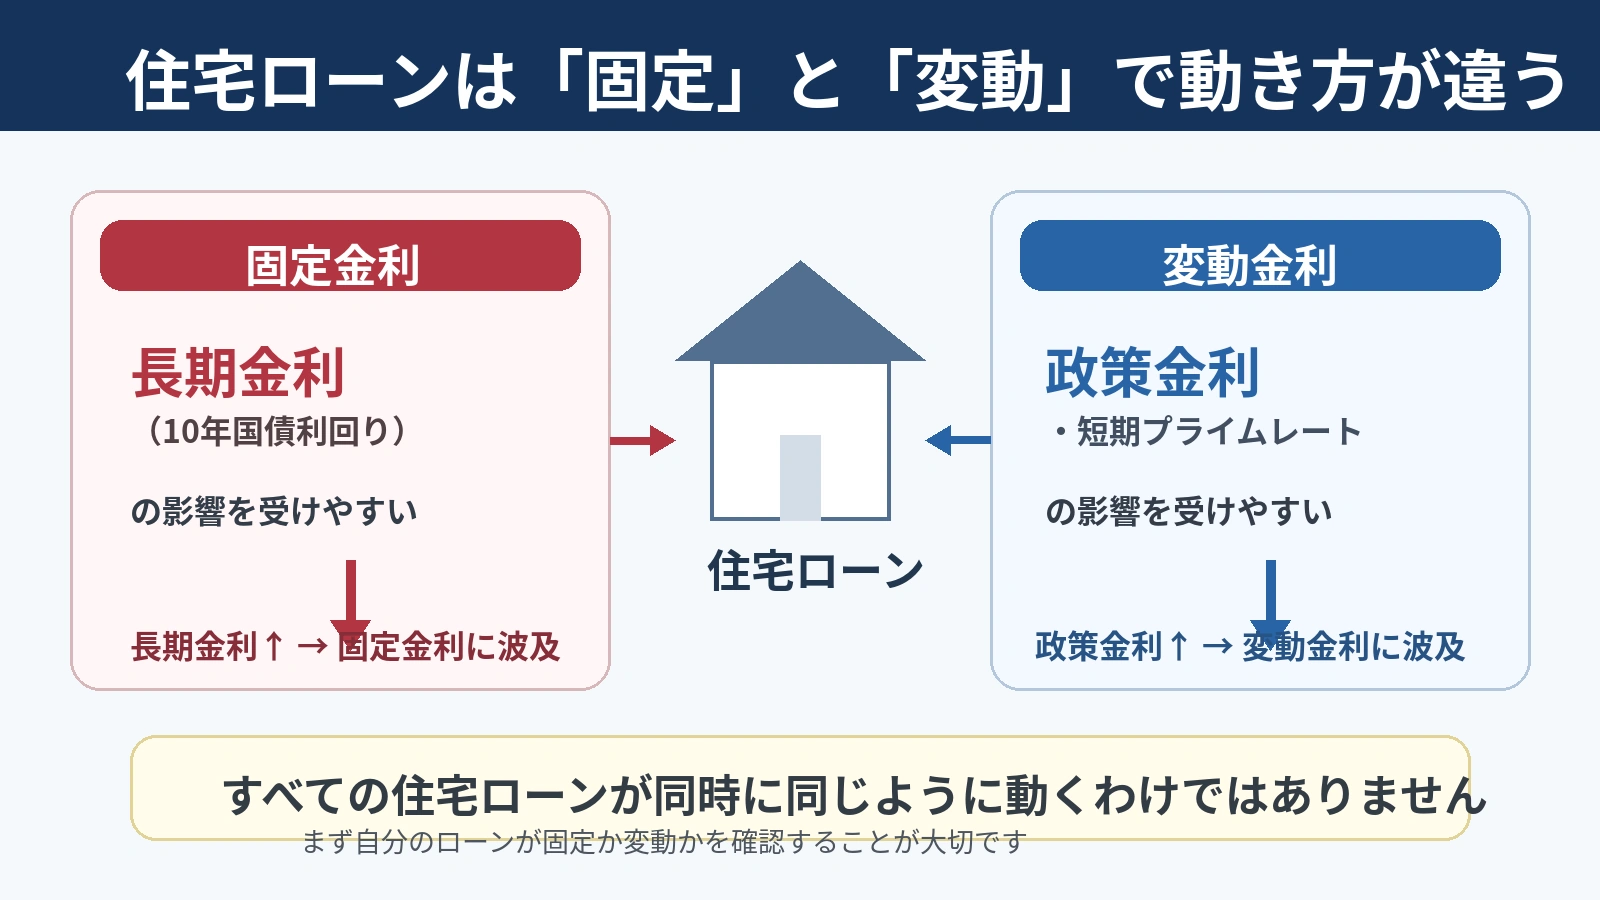
住宅ローンへの影響で最も大事なのは、固定金利と変動金利を分けて考えることです。
三井住友銀行の解説では、固定型の住宅ローン金利は長期金利の影響を受けやすく、変動型は政策金利の影響を受ける短期プライムレートなどに連動します。一般には長期金利が先に動き、その後、政策金利の変化が変動金利に波及するという順番になります。(三井住友銀行)
つまり今回の「長期金利3.075%」を見て、
「変動型住宅ローンも明日から3%になる」
と考えるのは正確ではありません。
一方、新しく固定金利で住宅ローンを借りる人や、固定期間が終了して条件を選び直す人には、長期金利上昇がより早く影響する可能性があります。
実際、三井住友銀行が公表する2026年の住宅ローン基準金利も、固定金利特約型を中心に前年より高い水準へ動いています。銀行ごとの優遇幅や実際の適用金利は異なるため、「長期金利3%=住宅ローン3%」という単純な対応関係ではありません。(三井住友銀行)
日本の金利が上がったのに、なぜ円安も進んだの?
普通に考えると、日本の金利が上がれば円を持つ魅力が増え、円高になりそうです。
ところが9月24日には、長期金利が3.075%まで上昇する一方、円相場は一時1ドル=158円台半ばまで下落しました。(TBS NEWS DIG)
理由は、日本の金利だけが動いていたわけではないからです。
米国では追加利上げ観測を背景に金利がさらに上昇し、ドルを買う動きが強まりました。9月18日に日銀が利上げした後も、今後どこまで速いペースで利上げするのかが不透明との見方が円の重荷になっています。(Reuters)
つまり、
「日本の金利が上がれば必ず円高になる」わけではありません。
日本と米国のどちらの金利が、どの程度、どの速度で動くと市場が予想しているかまで見る必要があります。
国の借金にも3.075%の金利が一気にかかるの?
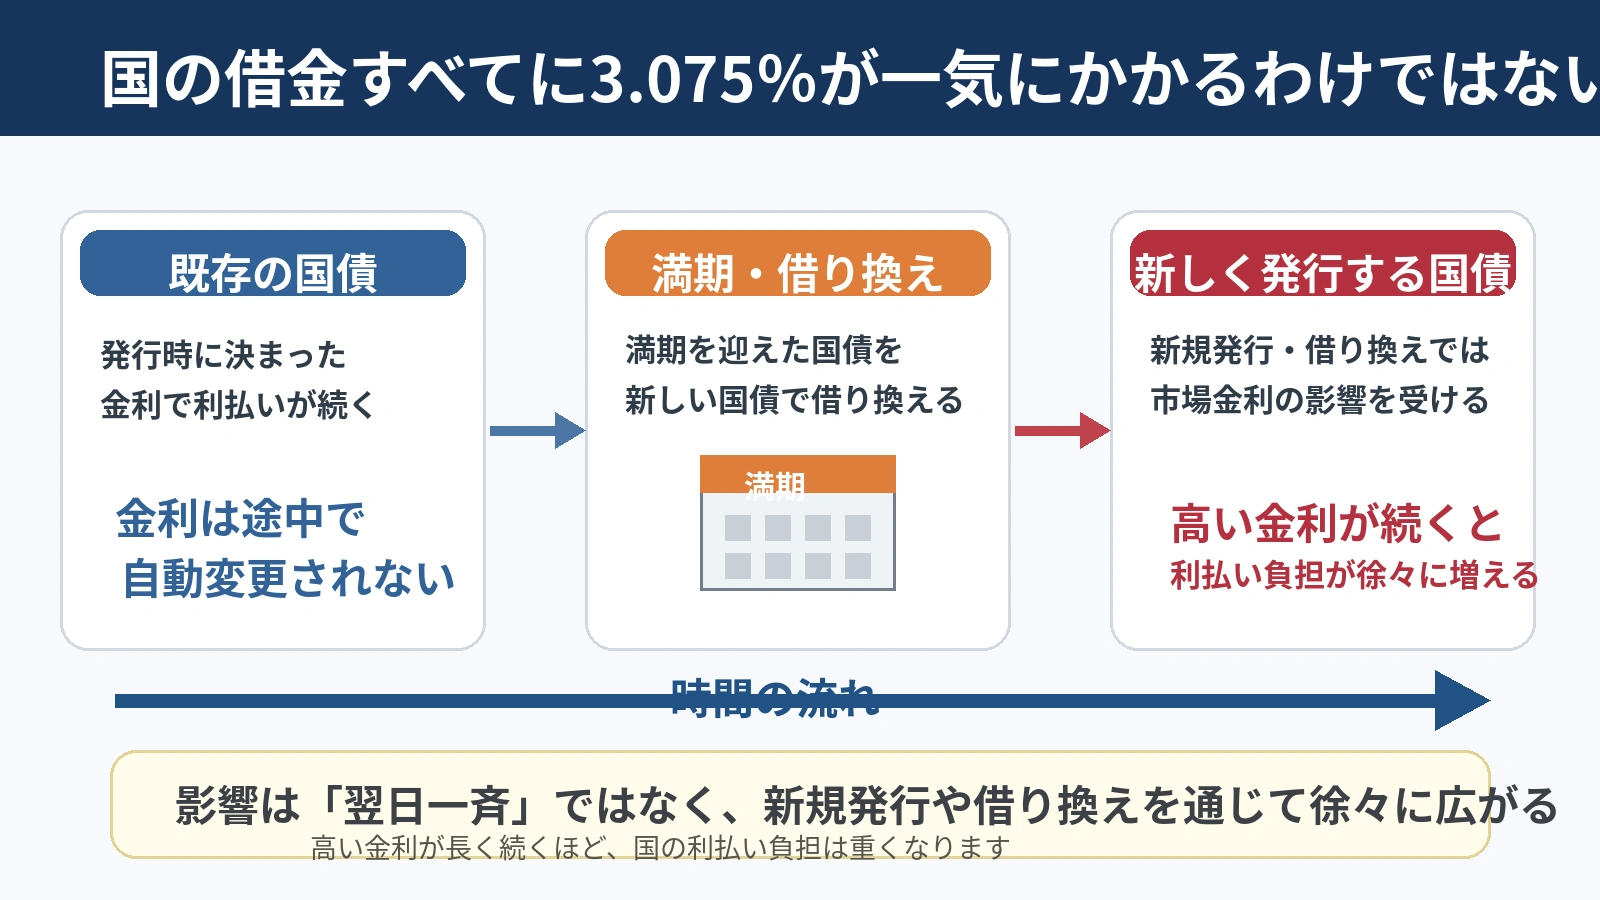
いいえ。日本政府がすでに発行している国債すべての利率が、翌日から3.075%になるわけではありません。
既存の固定利付国債は、発行時に決まった条件で利払いが続きます。
影響が出るのは、新しく国債を発行するときや、満期を迎えた国債を借り換えるときです。高い金利が長く続けば、徐々に高い金利の国債へ置き換わり、国の利払い負担が増えていきます。
財務省は2026年度予算の試算で、10年国債の金利を3.0%として計算しています。さらに基準ケースより金利が1ポイント高い状態になった場合、国債費は2027年度で約0.8兆円、2028年度で約2.1兆円、2029年度では約3.8兆円増えるという機械的試算も示しています。(財務省)
ここは少し意外なところです。
9月24日の3.075%という水準は大きなニュースですが、政府の予算計算でもすでに3%程度の金利は想定されています。
問題は「3%を一度超えたこと」だけではなく、今後さらに高い金利が何年も続くのかです。
これから何を見ればいい?
今回の長期金利上昇を見るとき、数字を一つだけ追うより、三つをセットで見ると分かりやすくなります。
| 見るもの | なぜ重要? |
|---|---|
| 米国の長期金利 | 日本国債にも波及しやすい |
| 日銀の政策金利 | 変動型住宅ローンや円相場に影響しやすい |
| 円相場 | 日米金利差や市場の政策予想を映しやすい |
特に今回の3.075%は、日銀が突然3%まで利上げした結果ではありません。
米国金利の上昇、世界的な債券売り、日本の金融政策への予想が重なり、市場で形成された金利です。
そのため今後も米国金利が上がれば日本の長期金利に上昇圧力がかかる可能性があります。一方、金利が急激に動けば市場の見方や日銀の対応も変わり得るため、「3%を超えたからこのまま一直線に上昇する」と決めつけることもできません。
ニュースほどきの一言まとめ
日本の長期金利が3.075%まで上がったというニュースは、日銀が政策金利を3%にしたという意味ではありません。
市場で決まる10年国債利回りが、米国の金利上昇などを受けて約30年ぶりの水準まで上昇したということです。
家計への影響では、まず長期金利の影響を受けやすい固定型住宅ローンを意識する必要があります。一方、変動金利は政策金利や短期金利の影響を受けるため、同じタイミング、同じ幅で動くわけではありません。
国の借金についても、既存の国債すべての金利が突然3.075%になるわけではなく、新規発行や借り換えを通じて高い金利が徐々に財政へ効いてきます。
「3%」という数字そのものより、その金利が何の金利なのか、どれくらい長く続くのかを見ることが今回のニュースを理解するポイントです。
長期金利3%、気になる疑問から読み解く
Q. 長期金利3.075%は日銀の政策金利ですか?
違います。3.075%は9月24日に付けた10年物日本国債の市場利回りです。日銀の政策金利とは別の金利です。
Q. なぜ米国の金利が上がると日本の長期金利も上がるのですか?
世界の投資家が米国債と日本国債などを比較して運用しているためです。米国債の利回りが上がると日本国債にも売り圧力がかかり、国債価格の下落を通じて利回りが上昇することがあります。
Q. 長期金利が3%になれば住宅ローンも3%になりますか?
そうとは限りません。住宅ローン金利は銀行ごとの基準や優遇幅で決まり、固定型と変動型でも影響を受ける金利が異なります。
Q. 変動型住宅ローンも長期金利上昇ですぐ高くなりますか?
直接同じように動くわけではありません。変動型は主に政策金利や短期プライムレートの影響を受けるため、長期金利の上昇とは別に見る必要があります。
Q. 日本の金利が上がったのに円安になったのはなぜですか?
米国の金利も大きく上昇し、追加利上げ観測からドル買いが強まったためです。為替は日本の金利だけではなく、日米の金利差や今後の政策予想にも左右されます。
Q. 日本政府の国債すべてに3.075%の利息がかかるのですか?
いいえ。既存の固定利付国債は発行時の条件が続きます。高い金利の影響は、新しい国債や満期を迎えた国債の借り換えを通じて徐々に広がります。
Q. 今後、長期金利を見るときに何を確認すればいいですか?
米国の長期金利、日銀の政策金利、円相場をあわせて見ると流れをつかみやすくなります。特に高い金利が一時的なのか、長期間続くのかが重要です。
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
9月の長期金利・9月24日の円相場
Reuters「日本の10年国債利回り、9月1日に約30年ぶり3%へ」
TBS NEWS DIG・Bloomberg「新発10年債利回り急上昇、30年ぶり高水準更新」
TBS NEWS DIG「1ドル=158円台半ば、長期金利は一時3.075%」