物価2%に「到達」なのに、なぜ日銀は利上げしなかった?政策金利1.25%据え置きの理由

「物価上昇率が目標の2%に達したのなら、金利も上げるのでは?」
10月30日の日本銀行の発表を見て、そう感じた人もいるでしょう。日銀は物価の基調が2%程度になったと判断しながら、政策金利を1.25%程度に据え置くと決めました。
矛盾しているようですが、日銀が確かめたいのは、物価が一度2%付近になったかどうかだけではありません。その水準が賃金や景気と無理なく両立し、安定して続くかも重要なのです。
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
10月30日の日銀会合では、何が決まった?
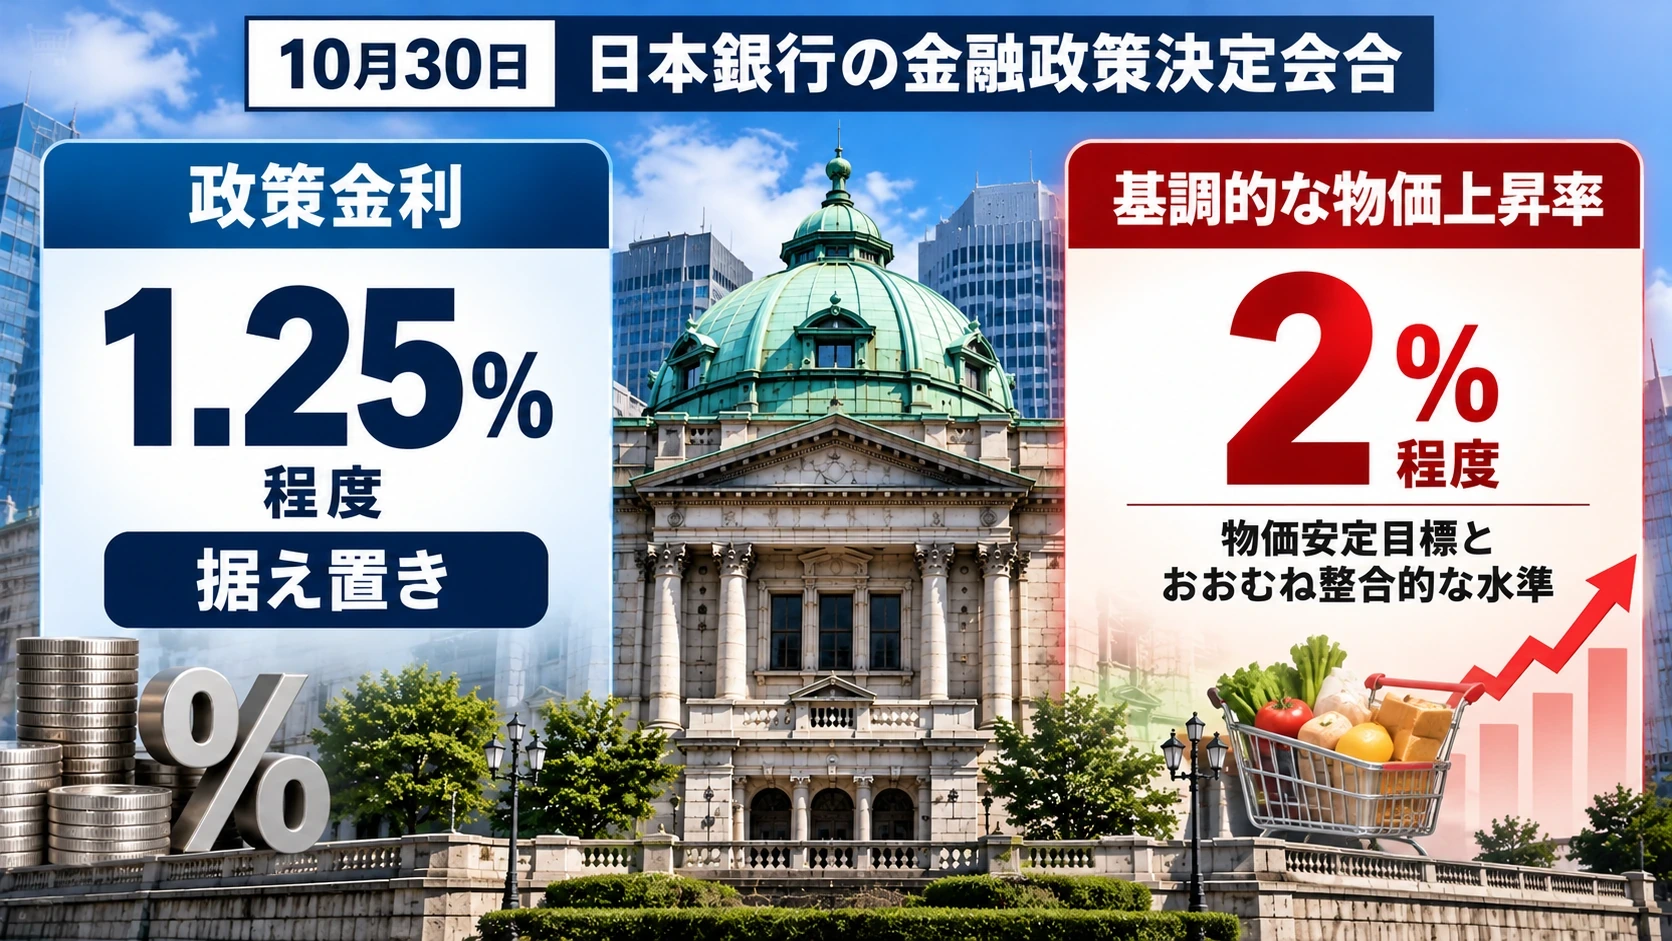
日銀は2026年10月29~30日の金融政策決定会合で、短期の政策金利を1.25%程度で維持すると決めました。決定は賛成8人、反対1人。高田創審議委員は1.5%への引き上げを提案しましたが、採用されませんでした。(日本銀行・金融政策決定資料 · OANDA証券)
一方、同日公表された経済・物価情勢の展望では、一時的な値動きの影響を除いた「基調的な物価上昇率」が2%の物価安定目標とおおむね整合的な水準になっていると判断しました。これは、従来の「2%に近づいている」という認識からの変化です。(時事通信 · Bloomberg)
整理すると、今回のニュースには二つの異なる決定が含まれています。
| 見るポイント | 10月30日の内容 |
|---|---|
| 政策金利 | 1.25%程度で据え置き |
| 基調的な物価 | 2%目標とおおむね整合的と判断 |
| 政策委員の意見 | 8人が据え置きに賛成、1人が利上げを主張 |
| 今後の方針 | 経済・物価の見通しとリスクを各会合で点検 |
つまり「物価に対する評価は変わったが、金利は今回は動かさなかった」ということです。
2%に近づいたのに、今回の利上げを見送った理由は?
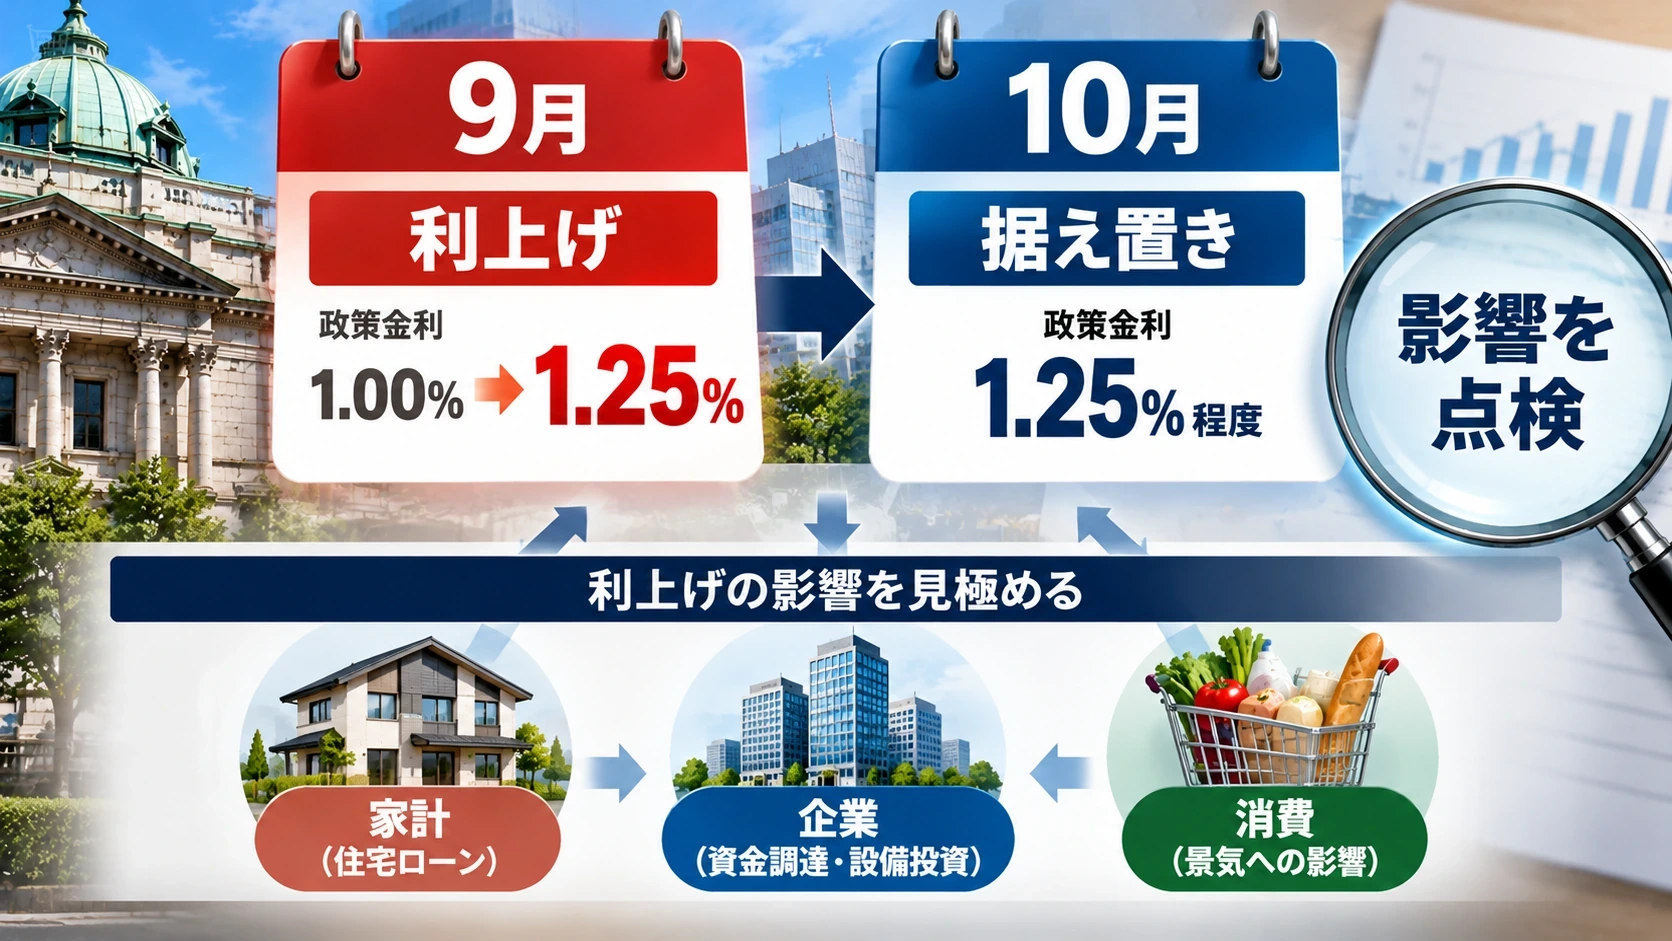
一つの大きな理由は、9月に利上げしたばかりだったことです。日銀は前回会合で政策金利を1.25%程度へ引き上げました。短期間に続けて金利を動かすよりも、企業の資金調達や家計にどんな影響が出るかを確かめる判断が働いたとみられます。(FNNプライムオンライン · 大和総研)
金利を上げると、企業が設備投資のために借りるお金や、家計の住宅ローンの負担が重くなることがあります。ただし、その影響は一斉に表れるわけではありません。既存の借り入れは契約条件や金利の見直し時期によって、負担が変わるまで時間がかかります。
日銀が直面しているのは、物価の上昇を放置しないことと、景気を必要以上に冷やさないことの両立です。利上げを見送ったからといって、今後の利上げをやめたという意味にはなりません。
「物価2%に到達」と「目標を達成」は同じではない?
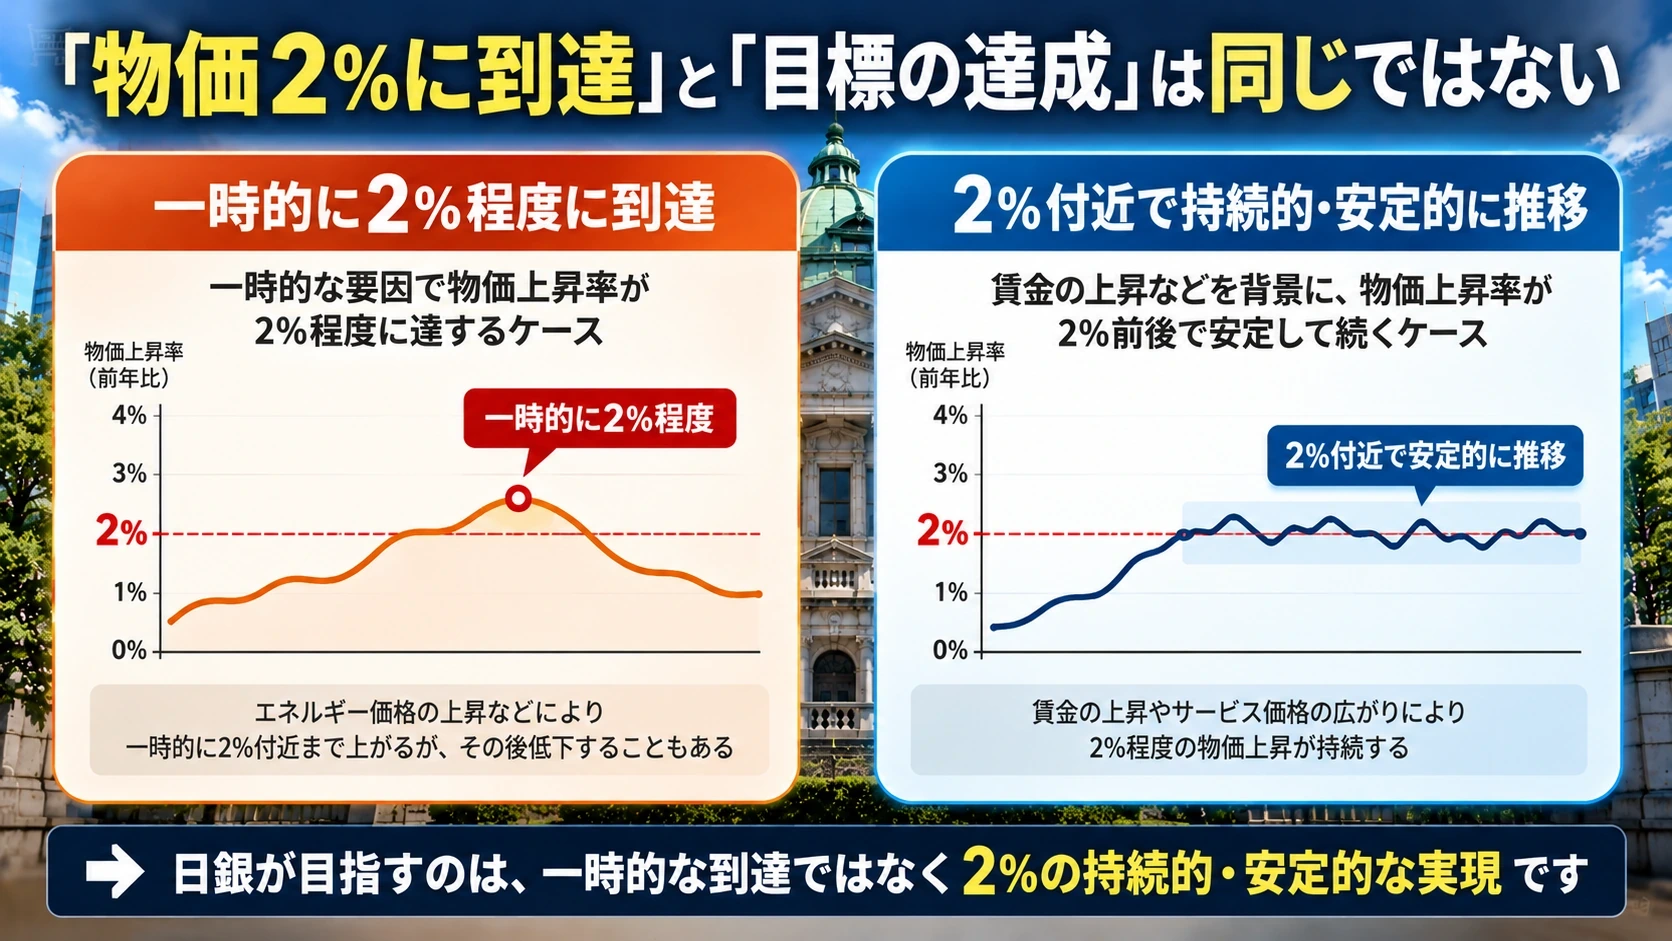
同じではありません。 10月30日の会見で植田和男総裁は、基調的な物価上昇率が2%程度に達したことを一つの節目としつつ、物価安定目標の「持続的・安定的な実現」にはまだ至っていないとの認識を示しました。(時事通信)
そもそも日銀が2013年1月に設定した目標は、消費者物価の前年比上昇率を2%とすることです。「物価が以前の水準に戻る」という意味ではありません。仮に物価上昇率が2%なら、物価全体は前年より約2%高い、という関係です。(日本銀行・2%の「物価安定の目標」)
また、ニュースに出てくる「基調的な物価上昇率」は、毎月発表される単純な物価指数の一つの数字と同じではありません。一時的な価格の上下をならし、賃金やサービス価格なども含めて、物価の上がり方が経済に根付いているかを見極める考え方です。
日銀は「2%に近づける」段階から、「2%程度で安定させる」段階へ政策の重点を移そうとしています。今後は上振れを抑える必要もある一方、賃上げや消費が弱まってしまわないかも見なければなりません。
住宅ローン・預金・円相場にはどう影響する?
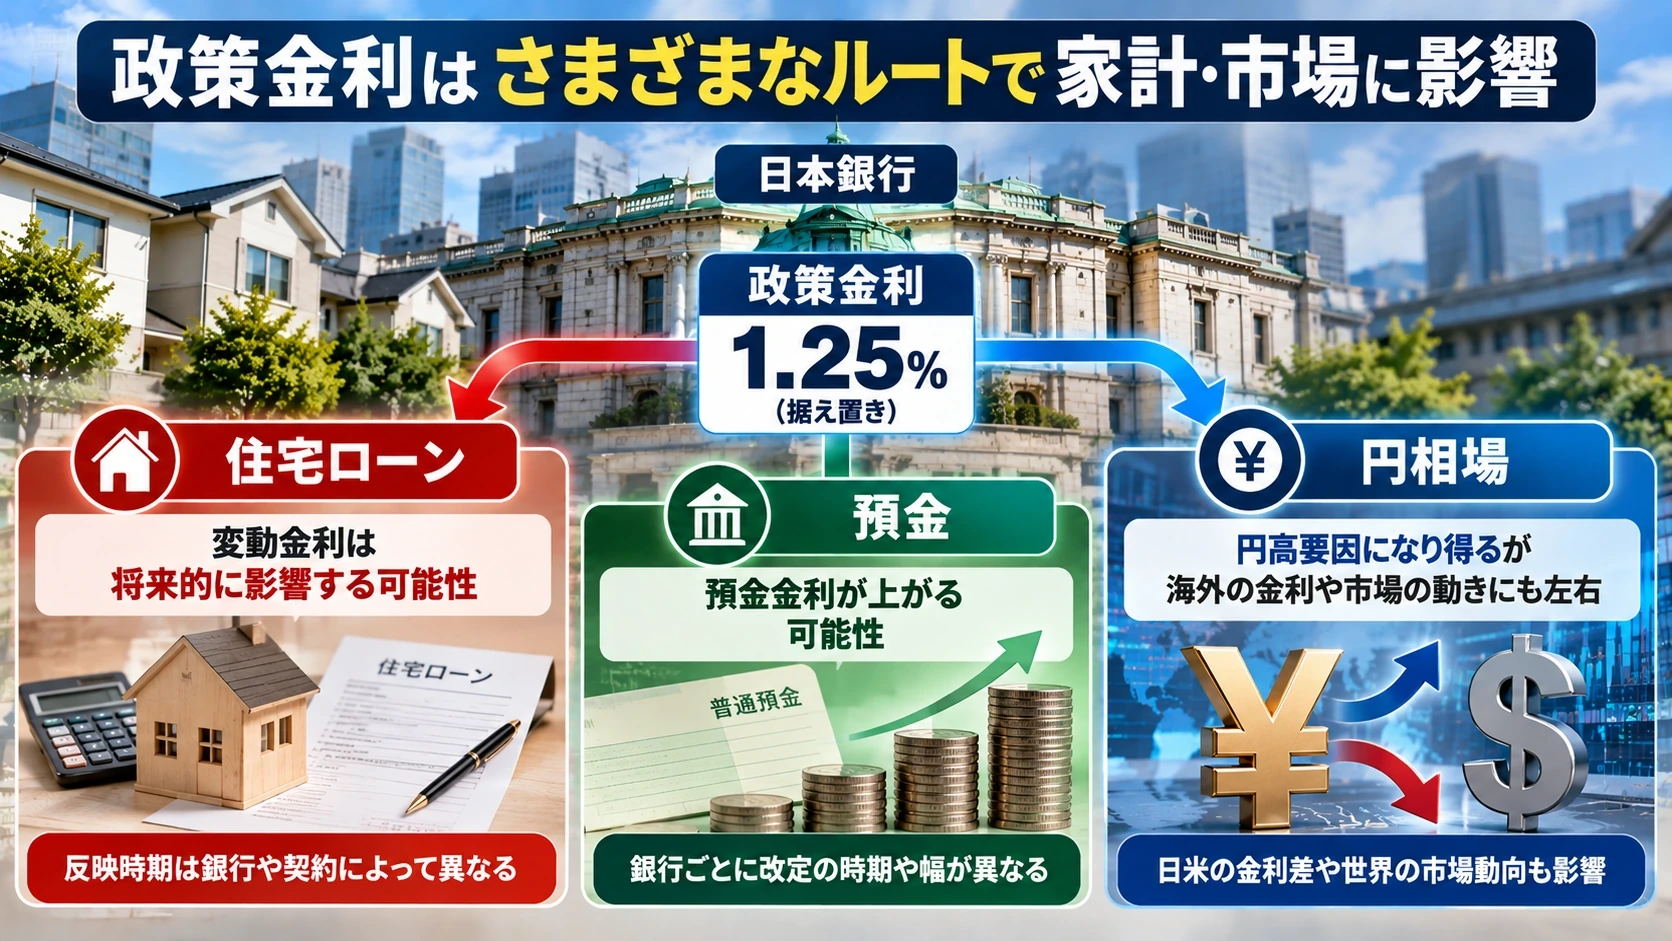
今回の据え置きで、住宅ローンや預金金利が一斉に変わるわけではありません。日銀の政策金利はさまざまな金利の出発点になりますが、実際の条件は銀行や契約によって異なります。
| 家計・市場への影響 | 確認したいポイント |
|---|---|
| 変動型住宅ローン | 銀行の基準金利と契約上の見直し時期。過去の利上げが後から反映されることもある |
| 固定型住宅ローン | 長期金利などの影響を受けるため、日銀の今回の据え置きだけでは決まらない |
| 普通預金・定期預金 | 銀行ごとに金利改定の時期と幅が違う |
| 円相場 | 日米などの金利差だけでなく、将来の政策予想や海外情勢にも左右される |
例えば変動型ローンでは、銀行が基準金利を見直しても、毎月返済額への反映時期が契約によって異なる場合があります。「日銀が据え置いたから、今後の返済額も絶対に変わらない」とは言えません。
預金は逆に、金利上昇が利息の増加につながる可能性があります。ただし、日銀の政策金利が0.25%ポイント動いたからといって、各銀行の預金金利も同じ幅で上がるとは限りません。
円相場も同じです。一般に日本の金利が相対的に上がれば円を支える材料になり得ますが、市場がすでに利上げを織り込んでいたり、海外の金利や景気が変わったりすれば、予想と反対に動くこともあります。
金利以外にも変化があった? 物価見通しとETF売却
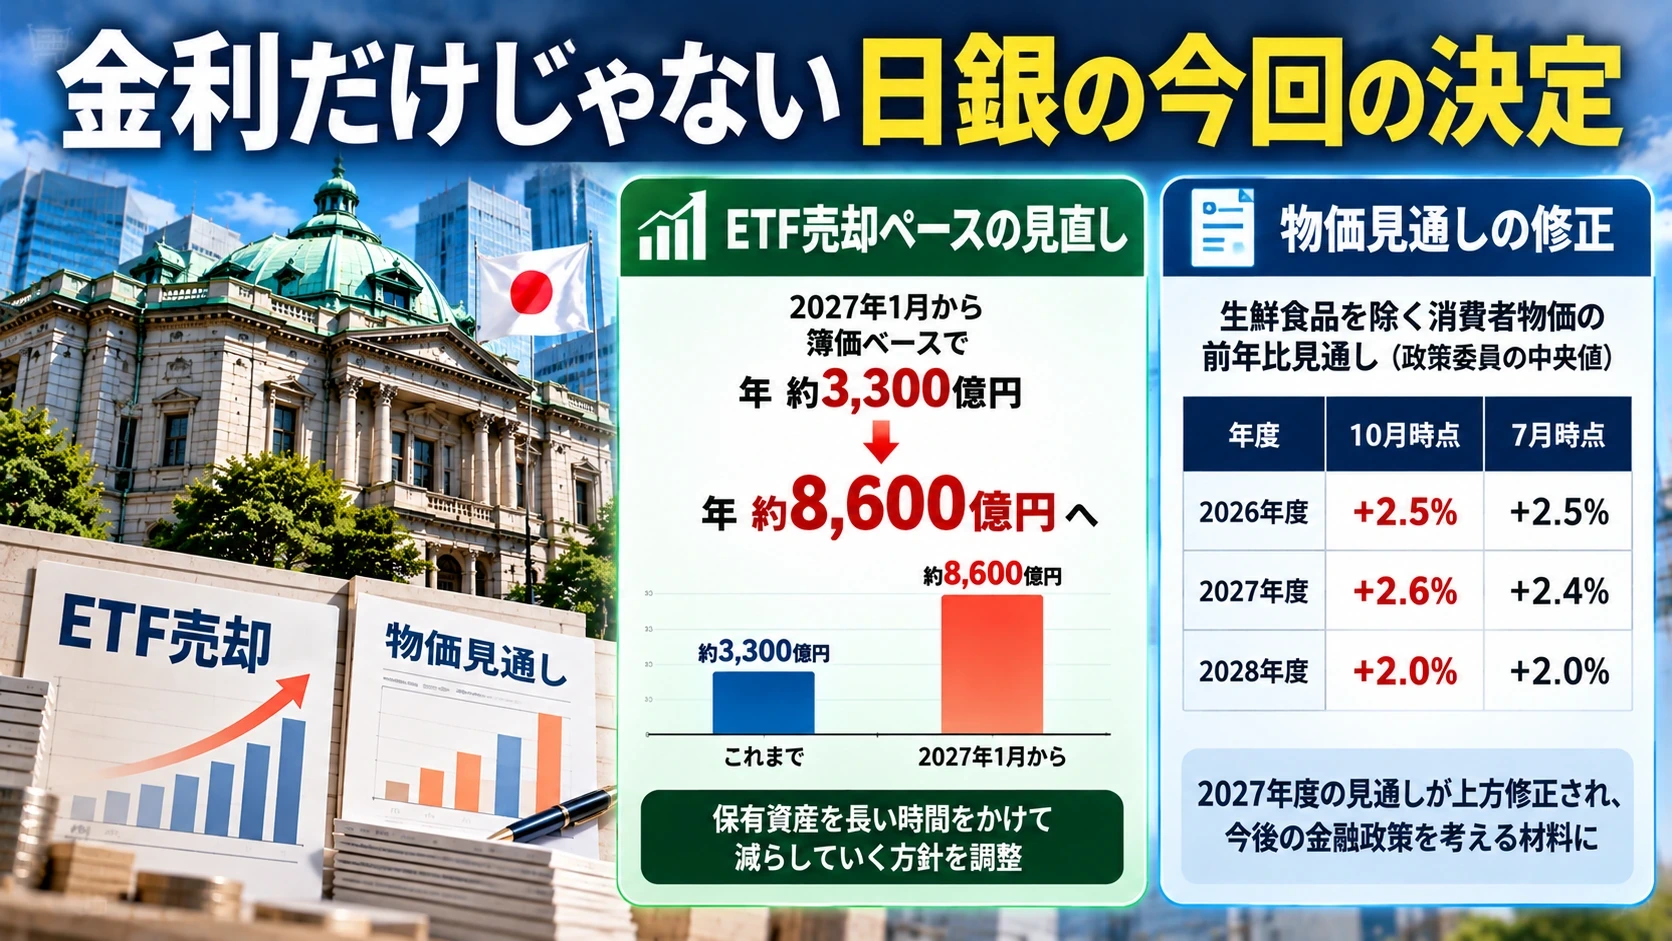
10月30日の日銀発表で見逃せないのは、金利だけではありません。日銀は、保有するETF(上場投資信託)の売却ペースを、2027年1月から簿価ベースで年約3,300億円から約8,600億円へ引き上げる方針も決めました。ETFは複数の株式などにまとめて投資できる金融商品で、日銀は大規模金融緩和の時代に買い入れてきました。(Reuters)
これは、保有資産を長い時間をかけて減らしていく方針の調整です。一度に全ETFを市場で売却するという話ではなく、株価が必ず下落することを意味するものでもありません。
物価の見通しも変わりました。日銀の展望レポートで示された生鮮食品を除く消費者物価指数の前年比見通しは、政策委員の中央値で次の通りです。(トレーダーズ・ウェブ)
| 年度 | 10月時点の見通し | 7月時点の見通し |
|---|---|---|
| 2026年度 | +2.5% | +2.5% |
| 2027年度 | +2.6% | +2.4% |
| 2028年度 | +2.0% | +2.0% |
これらは将来の予測であって、すでに確定した物価上昇率ではありません。特に2027年度の見通しが上方修正されたことは、今後の金融政策を考える材料になります。
次の12月会合では、利上げが決まっている?
まだ決まっていません。 次の金融政策決定会合は12月17~18日に予定されています。植田総裁は、次回を含め毎回の会合で経済・物価の見通しやリスクを点検し、利上げを判断する考えを示しました。(日本銀行・会合日程 · 時事通信)
今後の判断材料は、賃上げが続くか、消費や設備投資が弱らないか、原油価格や円安が物価をさらに押し上げないか、といった点です。民間の市場関係者には12月の利上げを予想する見方もありますが、市場予想は日銀の決定ではありません。 (大和総研)
住宅ローンを利用している人は、自分の契約書にある金利・返済額の見直し条件を、預金者は取引銀行の金利改定を確認しておくと、ニュースと家計のつながりが見えやすくなります。
【結論】このニュースは、こう理解すればいい
10月30日の日銀は、政策金利を1.25%程度に据え置きました。しかし、基調的な物価上昇率が2%の目標とおおむね整合的な水準になったとの判断を示し、政策の重点は「2%へ近づける」ことから「2%付近で安定させる」ことへ移っています。
2%に到達したことと、2%で安定し続けると確認できたことは別です。 9月の利上げ後の影響を確かめながら、日銀は次に金利を動かす時期を判断しようとしています。今回の据え置きだけで、将来の住宅ローン金利や円相場の動きまで決まったわけではありません。
日銀の政策金利、気になる疑問から読み解く
Q. 2026年10月30日の政策金利はいくら?
1.25%程度です。前回9月に引き上げた水準を維持しました。
Q. 日銀がいう「物価2%」は政策金利2%という意味?
違います。物価2%は消費者物価の上昇率に関する目標で、政策金利1.25%とは別の数字です。
Q. 物価目標はもう完全に達成した?
いいえ。基調的な物価上昇率は目標とおおむね整合的な水準になったと判断されましたが、日銀は持続的・安定的な達成にはまだ至っていないと説明しています。
Q. 今回はなぜ利上げしなかった?
9月の利上げが企業や家計に及ぼす影響を見極める必要があるためです。物価の上振れと景気の減速の両方を考えて判断しています。
Q. 変動型住宅ローンの返済額はもう上がらない?
そうとは限りません。過去の利上げの影響や、借入先銀行の金利改定・返済額見直しの仕組みによって変わります。
Q. 預金金利は日銀の政策金利と同じだけ上がる?
必ずしも同じ幅では上がりません。普通預金や定期預金の条件は銀行ごとに決まります。
Q. 円高になることが決まった?
決まっていません。円相場は日本だけでなく海外の金利や市場予想など、多くの要因で変動します。
Q. 12月の追加利上げは確定している?
いいえ。日銀は12月を含む各会合で、経済・物価の動きを確認して判断するとしています。
今日のニュースほどき、理解の助けになりましたか?🙂 これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
金融政策の決定と目標
日本銀行:2026年10月30日の金融政策・ETF売却方針などの公表資料
総裁の説明と利上げの考え方
物価見通しとETF売却
あわせて読みたい
9月に利上げしたのに、なぜ円安になったの?
金利の変化と円相場は必ずしも同じ方向に動きません。9月の利上げ後に起きた円安と「レートチェック」観測をたどると、為替市場が何に反応するのかをさらに理解できます。