2026年ノーベル経済学賞は何がすごい?金利と物価を動かす「期待」の仕組み

「まだ金利は変わっていないのに、どうして景気の見通しが変わるんだろう?」
日本銀行や海外の中央銀行が、これからの金利について説明すると、それだけで企業や家計の判断が変わることがあります。
住宅ローンを組む時期を考え直したり、企業が設備投資を先送りしたり。反対に、将来への安心感から買い物を増やすこともあります。
実は、こうした「これからどうなると思うか」という予想が、今の経済にも影響するという考え方が、2026年のノーベル経済学賞と深くつながっています。
10月12日、今年の受賞者に選ばれたのは、アメリカの経済学者ロバート・E・ホール氏とマイケル・ウッドフォード氏です。
2人が評価されたのは、景気や物価を理解する際に、家計や企業が将来をどう考え、どのように行動するかを取り入れた経済モデルの発展への貢献でした。(スウェーデン王立科学アカデミー)
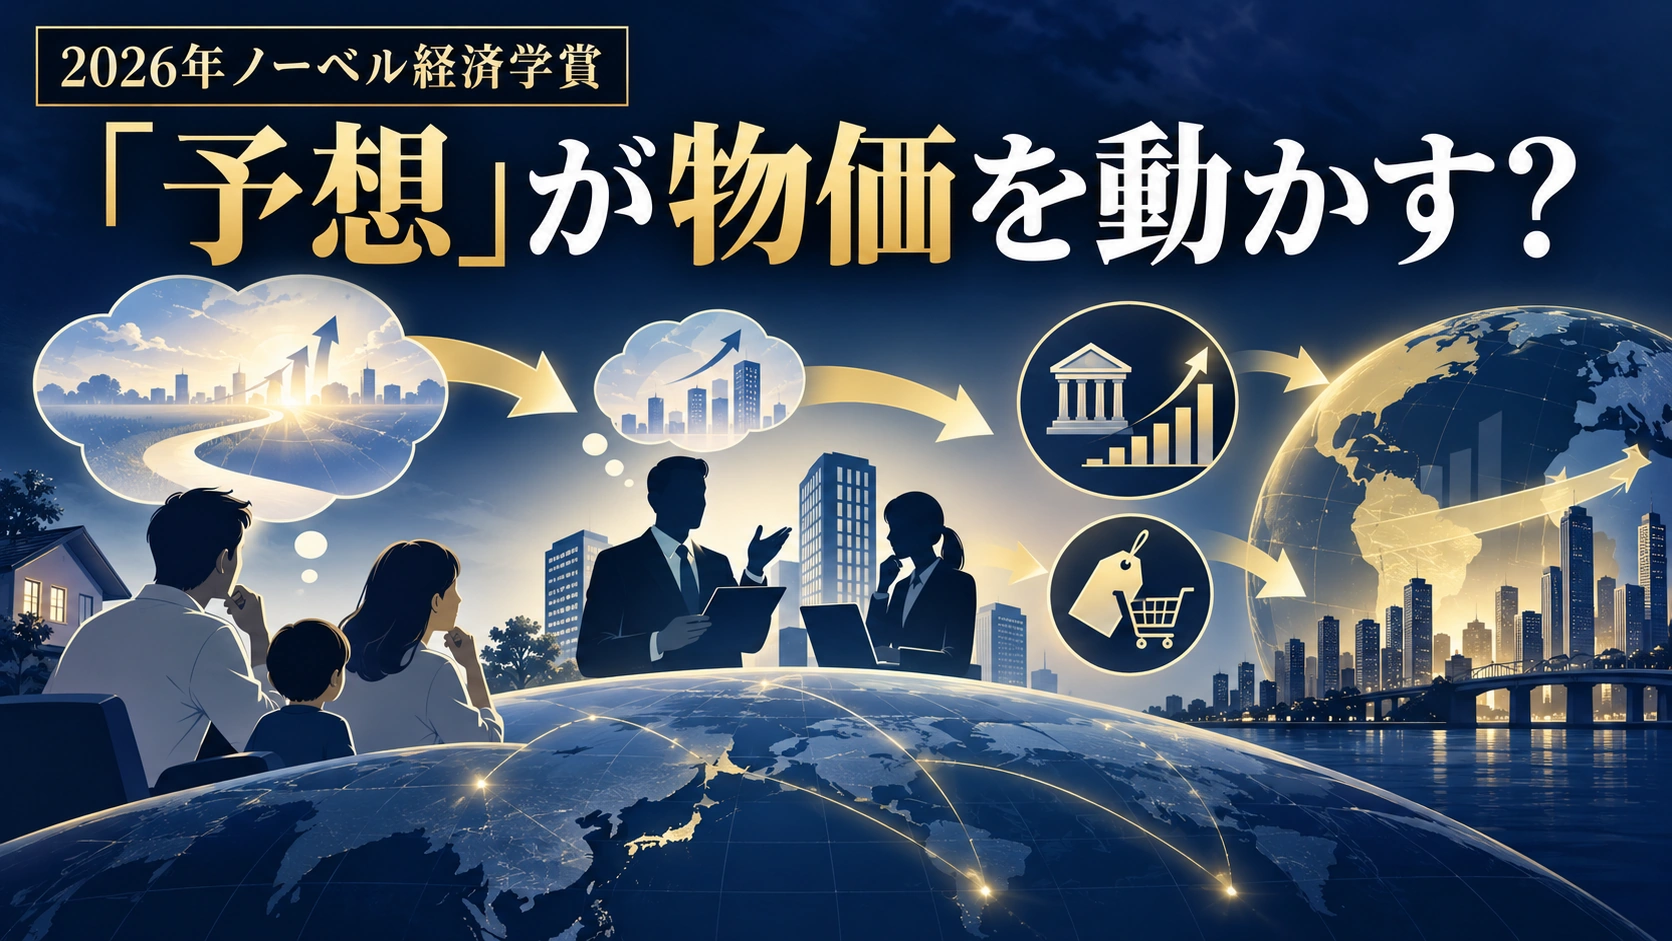
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
難しそうな研究ですが、私たちの買い物や貯金、住宅ローンにも関係する話です。
では、2人はいったい経済学の何を変えたのでしょうか。
2026年ノーベル経済学賞、2人は何を評価されたのか?
2人の大きな功績は、家計や企業の具体的な行動から、経済全体の動きを説明するモデルの発展に貢献したことです。
2026年10月12日、スウェーデン王立科学アカデミーは、次の2人にノーベル経済学賞を授与すると発表しました。
| 受賞者 | 所属 | 主な研究の役割 |
|---|---|---|
| ロバート・E・ホール氏 | 米スタンフォード大学 | 将来の所得予想と家計の消費行動 |
| マイケル・ウッドフォード氏 | 米コロンビア大学 | 金利・物価・企業行動を結びつける経済モデル |
授賞理由は「マクロ経済の安定化に関するミクロ経済学的基盤」。賞金は2人で分け合う計1,200万スウェーデン・クローナで、授賞式は12月10日に予定されています。(スウェーデン王立科学アカデミー・共同通信)
「ミクロ経済学的基盤」と言われても、何のことかよくわかりませんよね。
景気が悪くなったとき、政府が支出を増やしたり、中央銀行が金利を下げたりすれば、経済を支えられると考えられています。
けれども、同じ政策を実施しても、家計や企業が必ず同じように反応するとは限りません。
将来の収入が不安なら、金利が下がってもお金を使わない人がいます。企業も売上の先行きが読めなければ、設備投資に踏み切らないかもしれません。
政策を実施した後、人々が実際にどう動くのか。 そこまで考えなければ、景気を正確に理解することは難しいのです。
「マクロ」と「ミクロ」、何が違うの?
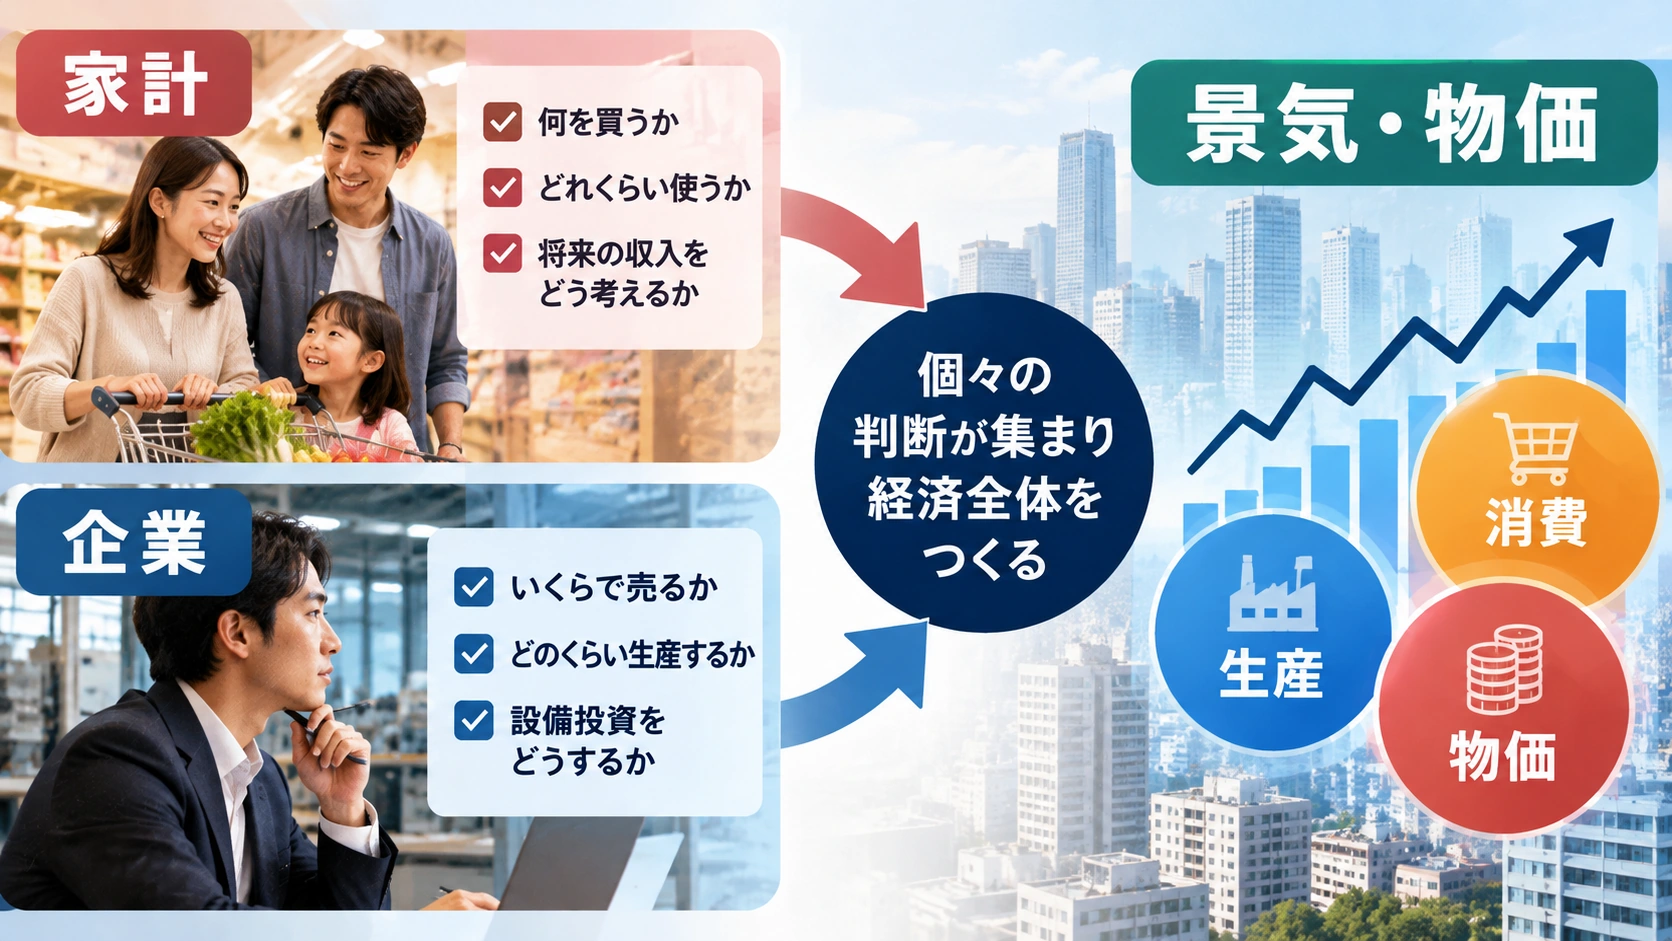
マクロ経済学は、国全体の景気や物価、雇用などを考える学問です。
一方、ミクロ経済学は、家庭が何を買うか、企業が商品をいくらで売るかといった個々の行動を扱います。
| 見方 | 主に考えること | 身近な例 |
|---|---|---|
| マクロ経済 | 経済全体の動き | 日本の物価や景気 |
| ミクロ経済 | 家計・企業の判断 | 今月いくら使うか、商品を値上げするか |
以前から経済学者は、物価や失業率、消費額などの統計を使って景気を分析してきました。
ただ、数字同士に一定の関係が見られたとしても、人々の考え方や行動が変われば、その関係が続くとは限りません。
特に政府の政策が変わると、家計や企業も将来の予想を修正します。
ホール氏とウッドフォード氏の研究は、こうした個々の判断を経済全体のモデルに組み込むうえで大きな役割を果たしました。
この考え方は、現在の「ニューケインジアン・モデル」と呼ばれる経済分析の基盤にもなっています。(スウェーデン王立科学アカデミー・研究解説)
国全体の経済を巨大な一つの数字として見るだけでなく、その数字を動かしている家庭や企業の判断に目を向けるということです。
では、家計の判断について、ホール氏は何を明らかにしたのでしょうか。
ホール氏の研究は、なぜ「将来の収入」が重要なのか?
ホール氏の研究で重要なのは、人々の消費は、今の収入だけでなく、将来どれくらい収入が得られると思うかにも左右されるという点です。
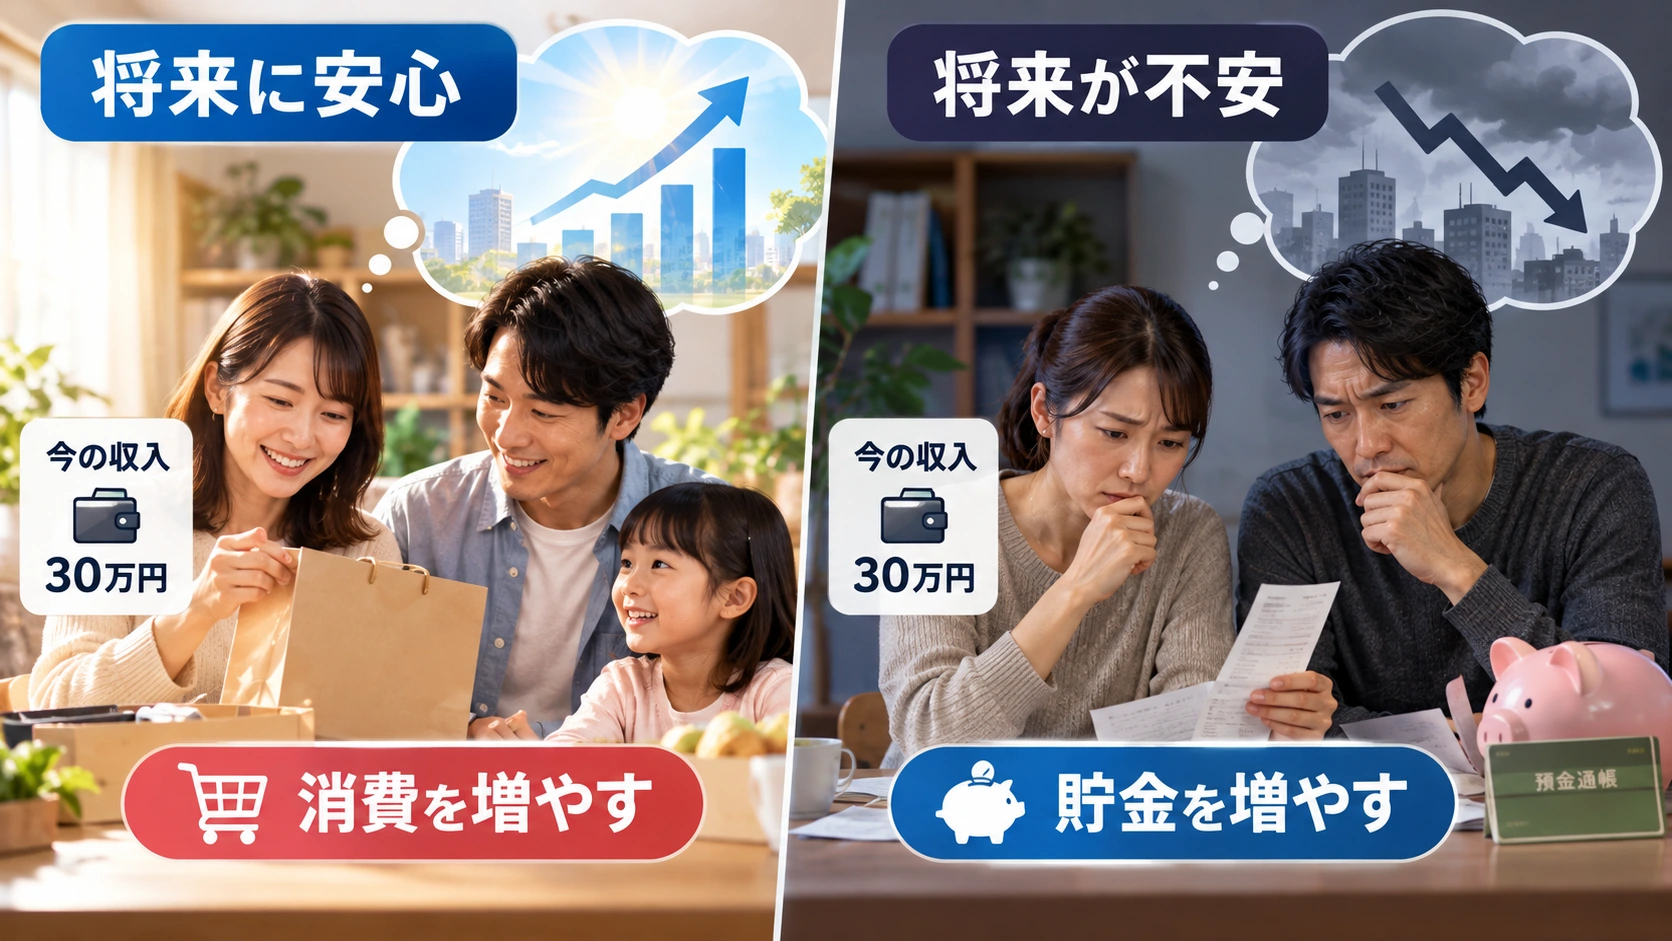
例えば、毎月の手取りが30万円の家庭を考えてみましょう。これは仕組みを理解するための仮の例です。
同じ収入でも、将来の見通しが違えば?
Aさんの家庭では、今後も安定して働ける見通しがあり、収入が増える可能性も感じています。
一方、Bさんの家庭では、会社の業績が悪化しており、来年の収入が減るかもしれないと心配しています。
どちらも今月の手取りは同じ30万円です。しかし、Aさんは予定していた家具を購入するかもしれませんし、Bさんは購入を先送りして貯金を増やすかもしれません。
違いを生んだのは、現在の収入ではありません。将来の収入に対する見通しです。
ホール氏は1978年の研究で、家計が将来の所得を考えて消費を決める場合、消費の変化には新たに入ってくる予想外の情報が重要になることを示しました。
すでに予想できている情報だけでは、消費の変化を簡単に予測できないという考え方です。(アメリカ経済学会)
もちろん、現実には収入の少ない家庭や、すぐに必要な支出を抱える家庭など、事情はさまざまです。
すべての人が将来の予想だけで買い物を決めるわけではありません。
それでも、景気を考える際に「現在いくら稼いでいるか」だけでは足りないことを、この研究は明確にしました。
だから、中央銀行が金利を変更するときも、人々が将来の収入や支出をどう考えるかが重要になります。
ウッドフォード氏は、金利と物価をどう結びつけたのか?
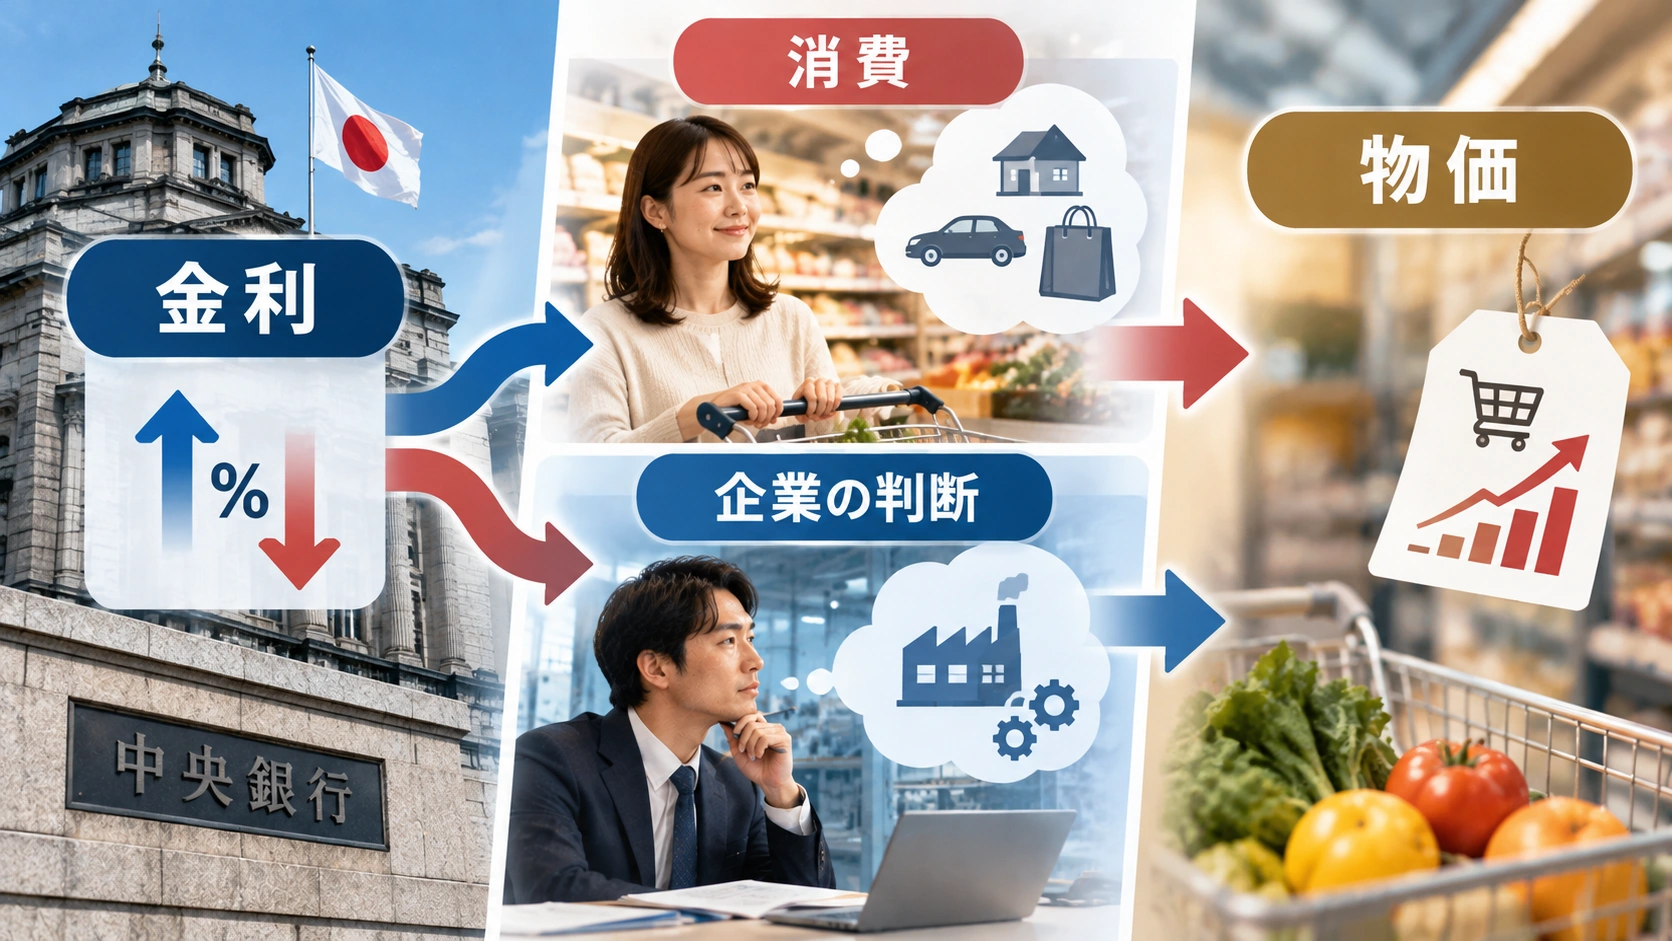
ウッドフォード氏は、家計の消費や企業の価格設定を踏まえながら、金利政策が景気と物価にどのような影響を与えるかを説明する理論を発展させました。
特に重要なのが、金利の変化そのものに加え、将来の金利や物価に対する予想も経済に影響するという考え方です。
金利が上がると何が起きる?
例えば、中央銀行が政策金利を引き上げたとします。
一般に、その影響が銀行の貸出金利や企業の資金調達コストに波及すれば、住宅ローンを利用する人や、お金を借りて投資する企業の負担が増える可能性があります。
その結果、買い物や設備投資が抑えられれば、需要の勢いが弱くなります。企業にとっては、商品を値上げしにくくなる要因にもなります。
ただし、実際の物価は原材料価格や人件費、為替などにも左右されるため、金利を上げれば必ずすぐに物価が下がるわけではありません。
なぜ企業は価格をすぐに変えないの?
企業が商品価格を変更するときには、さまざまな負担が生じます。価格表やメニューの変更、取引先との交渉、顧客の反応への配慮などです。
そのため、原材料価格や需要が少し変化したからといって、すべての企業がすぐに販売価格を変えるわけではありません。
経済学では、このように価格が簡単には動かない性質を「価格の硬直性」と呼びます。
この性質があるからこそ、金融政策は物価だけでなく、当面の生産や雇用にも影響し得るのです。
ウッドフォード氏は、2003年の著書『Interest and Prices』などを通じて、家計・企業の行動と金利・物価を結びつけるモデルの発展に大きく貢献しました。(アメリカ経済学会・スウェーデン王立科学アカデミー・研究解説)
なぜ中央銀行の「これからの説明」だけでも経済が動くのか?
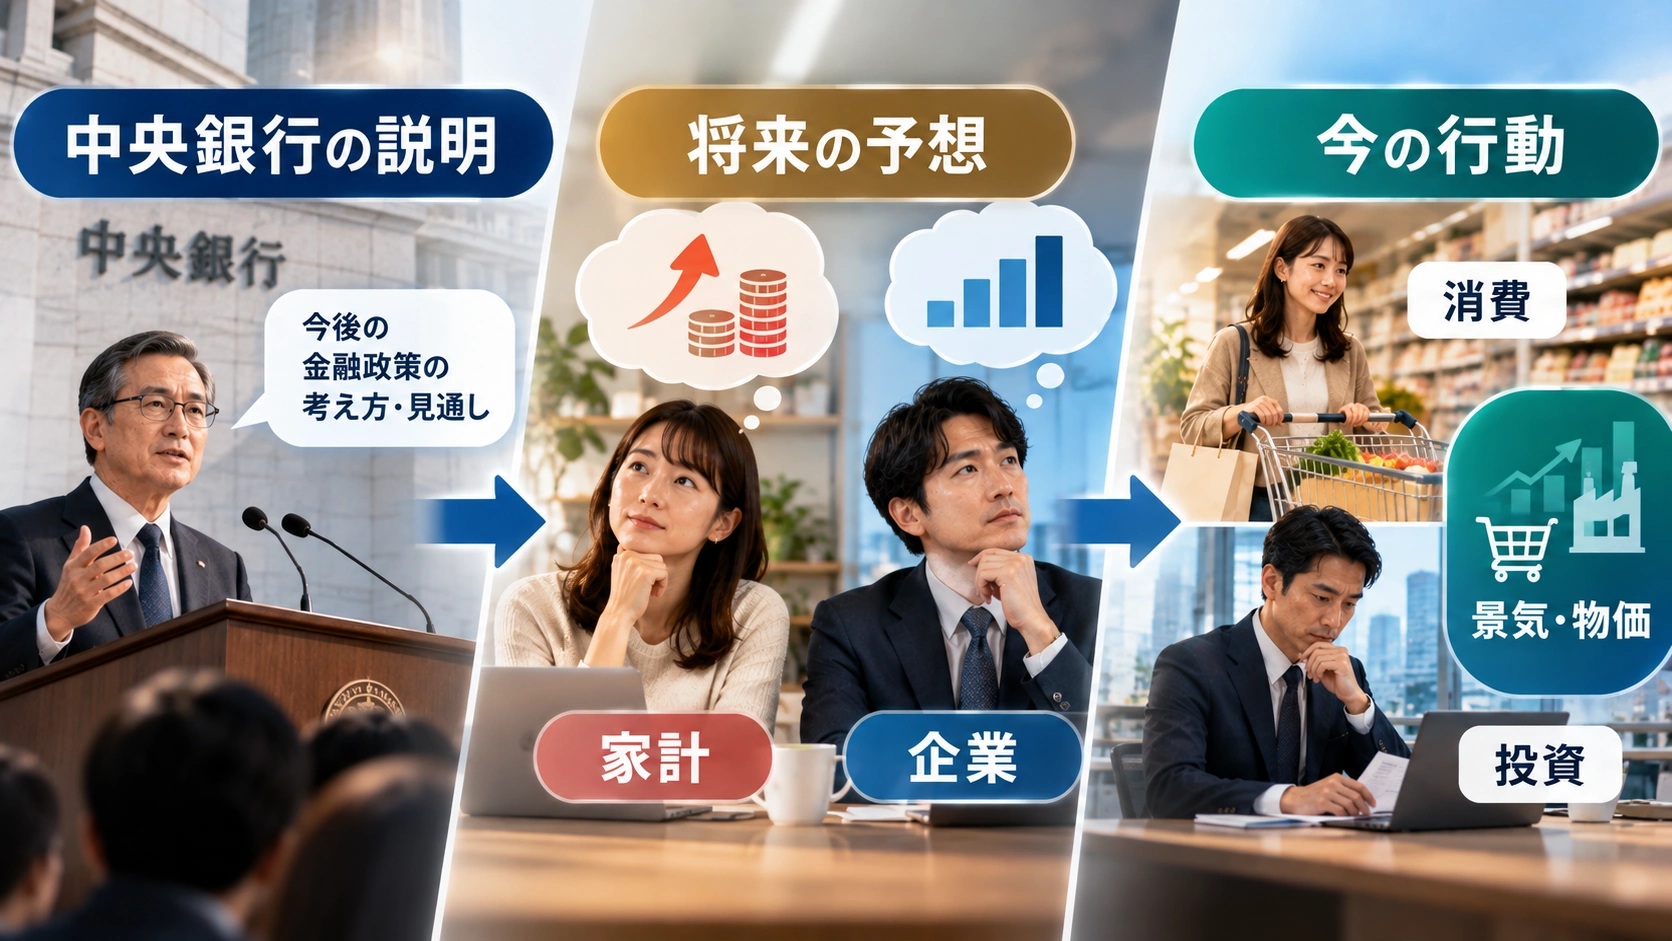
中央銀行が将来の政策方針を説明すると、人々はそれを参考に今の行動を変えることがあります。
このような仕組みに関係するのが「フォワードガイダンス」です。中央銀行が将来の金融政策について、考え方や見通しを伝えることを指します。
例えば、中央銀行が今後しばらく金利を低い水準に維持する方針を示し、それが信頼できると受け止められたらどうでしょうか。
企業は借入金利が当面急には上がらないと見込み、設備投資を検討しやすくなるかもしれません。
家計も将来の金利負担を考えながら、住宅購入などの判断を変える可能性があります。
反対に、将来の金利上昇が予想されれば、資金を借りる計画を見直す動きが出ることもあります。
つまり、現在の金利だけでなく、将来の金利がどうなると考えられているかも、今の経済に影響するのです。
この考え方は、2008年の金融危機後などに中央銀行が活用してきた政策運営とも関係しています。(Reuters)
ただし、中央銀行が発言すれば必ず狙いどおりに経済が動くわけではありません。人々がその説明を信用しなかったり、予想外の出来事が起きたりすれば、期待した効果が得られないこともあります。
中央銀行の説明には、わかりやすさだけでなく、信頼性が求められる理由です。
そもそも、なぜ昔の経済モデルを見直す必要があったのか?
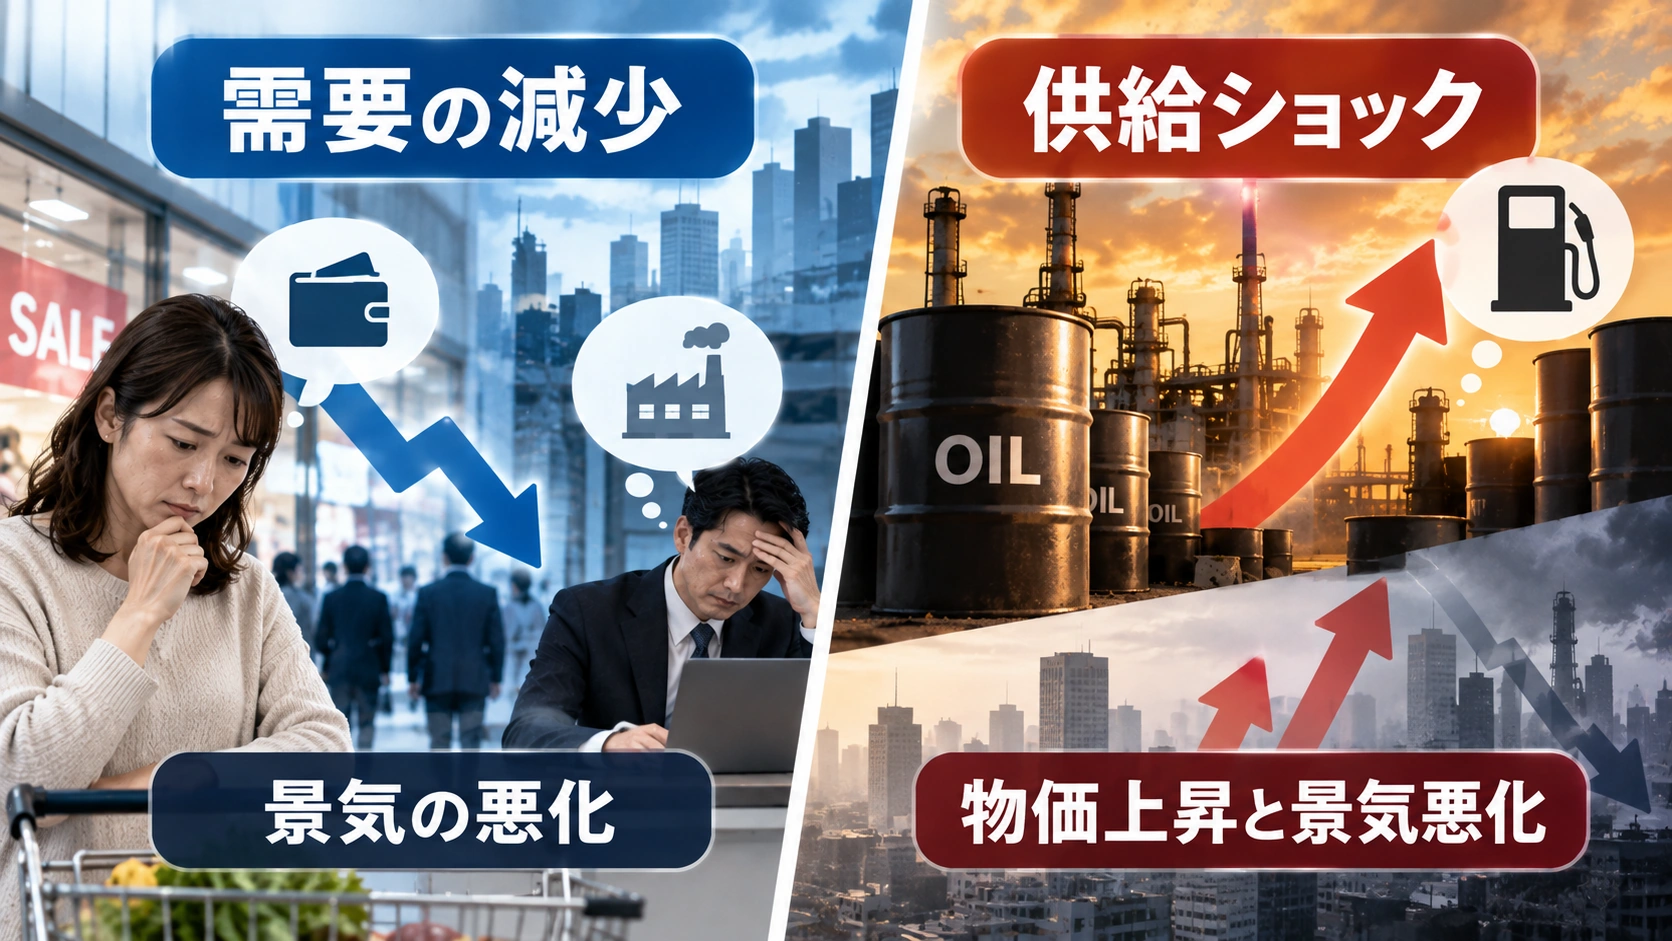
1970年代の石油危機は、従来の景気対策の難しさを浮き彫りにしました。
それまでの経済政策では、景気が悪くなれば需要を刺激し、景気が過熱すれば需要を抑えるという考え方が重視されていました。
ところが、石油価格の急上昇によって、状況が複雑になりました。
石油は輸送や製造など、多くの経済活動に使われます。その価格が急激に上がると、企業の生産コストが増え、商品の価格が上昇しやすくなります。
同時に、企業活動や個人消費が弱まり、景気が悪くなる場合があります。
つまり、景気が悪いのに物価は上がるという状況です。これを「スタグフレーション」と呼びます。
景気を刺激すれば解決する?
ここに難しい問題があります。
景気を支えるために需要を増やそうとすると、物価上昇をさらに強めるおそれがあります。
反対に、物価を抑えようとして金利を上げれば、景気に追加的な負担がかかることもあります。
景気と物価の両方を見ながら、政策の効果を判断する必要があるのです。
スウェーデン王立科学アカデミーは、1970年代の経験によって従来の経済モデルの限界が明らかになり、家計や企業の行動を基礎にした新しいモデルが重要になったと説明しています。(スウェーデン王立科学アカデミー)
現在の金融政策でも、エネルギー価格の上昇などが起きたときには、需要と供給のどちらに問題があるのかを見極める必要があります。
日本銀行の金利政策と、今回のノーベル経済学賞はどうつながる?
今回の研究は、日本の金利や物価を考えるうえでも参考になります。
日本銀行は、消費者物価の前年比上昇率2%を物価安定の目標とし、経済・物価の見通しを踏まえて金融政策を運営しています。(日本銀行・物価安定の目標)
2026年7月の展望レポートでは、原油価格の上昇や円安の影響に加え、企業の価格設定行動や物価の基調についても分析しています。(日本銀行・2026年7月展望レポート・日本銀行・展望レポートの論点)
ここには、今回のノーベル経済学賞と共通する考え方があります。
家計や企業が将来の物価・所得・金利をどう考えるかによって、現在の消費や投資、価格設定が変わり得るという点です。
ただし、今回の受賞を受けて日本銀行の政策が新しく変更されたという意味ではありません。
金利が変わると家計には何が起こる?
金利の影響は、立場によって異なります。
| 立場 | 金利上昇によって起こり得ること |
|---|---|
| 変動金利型住宅ローンの利用者 | 借入条件によって返済負担が増える |
| 預金を持つ人 | 預金金利が上がれば利息収入が増える |
| 借入を行う企業 | 資金調達コストが増える |
| 商品を販売する企業 | 需要の変化を価格設定に反映する |
| 買い物をする家計 | ローン負担や将来への不安によって支出を見直す |
実際の影響は、各金融機関の商品条件や金利の種類、経済状況によって異なります。
住宅ローン金利が必ず政策金利と同じ幅で動くわけでもありません。
それでも、日本銀行の政策判断が家計や企業の行動を通じて経済に波及するという大きな構造は理解できます。
物価目標2%なら、すべての商品が2%ずつ上がる?
そういう意味ではありません。
日本銀行の2%目標は、消費者物価全体の上昇率についての目標です。すべての商品やサービスの価格を一律に2%引き上げるということではありません。
食料品の価格が大きく上がる一方で、別の商品は値下がりすることもあります。
中央銀行は、個別商品の値段そのものではなく、経済全体の物価動向とその先行きを見ながら政策を判断しています。(日本銀行)
では、将来の予想を変えれば物価は自由に操れるのか?
いいえ。人々の予想は重要ですが、それだけで物価や景気を自由に調整できるわけではありません。
例えば、将来の物価が安定すると中央銀行が説明しても、原油の供給が急減すればエネルギー価格が上がる可能性があります。
自然災害で工場の生産が止まった場合にも、商品が不足して価格に影響するかもしれません。
さらに、家計や企業の期待は、必ずしも同じ方向に変化するとは限りません。
今回の受賞研究から生まれた経済モデルも、こうした現実の複雑さをすべて完全に予測できるものではありません。
スウェーデン王立科学アカデミーも、ニューケインジアン・モデルは完成して終わりの理論ではなく、その後も改良され続けていると説明しています。(スウェーデン王立科学アカデミー・研究解説)
政策の役割は、景気や物価の変動をゼロにすることではありません。大きすぎる変動をできるだけ抑え、経済への負担を軽くすることです。
そのために、金利や財政政策がどのように家計・企業の判断を変えるかを理解する必要があります。
【結論】このニュースは、こう理解すればいい
2026年のノーベル経済学賞は、ロバート・E・ホール氏とマイケル・ウッドフォード氏に授与されることが決まりました。
2人が評価されたのは、家計や企業の行動を出発点に、景気や物価の変動をより深く理解できる経済モデルの発展に貢献したことです。
ホール氏の研究は、家計の消費にとって将来の所得予想が重要であることを示しました。
ウッドフォード氏は、こうした家計の行動や企業の価格設定を金利・物価の動きと結びつけ、金融政策を考える理論の発展に貢献しました。
この研究を知ると、日本銀行のニュースの見え方も少し変わります。
金利が実際に何%になったかだけでなく、家計や企業が将来の経済をどう予想し、今の行動をどう変えるかも重要だからです。
経済は、現在の数字だけでなく、人々が思い描く未来によっても動いている。
その仕組みを理解するための重要な基盤を築いたことが、今回のノーベル経済学賞の大きな意味です。
2026年ノーベル経済学賞、よくある疑問をまとめて整理
Q. 2026年のノーベル経済学賞は誰が受賞したの?
アメリカの経済学者ロバート・E・ホール氏とマイケル・ウッドフォード氏です。2026年10月12日に受賞者として発表されました。
Q. 受賞理由の「ミクロ経済学的基盤」とは何ですか?
家計や企業がどのように判断して行動するかを基に、国全体の景気や物価を説明する考え方です。個々の行動と経済全体の動きを結びつけます。
Q. ホール氏は何を研究したのですか?
家計の消費行動と将来の所得予想の関係などを研究しました。将来の収入をめぐる新しい情報が、消費の変化に関わることを示しました。
Q. ウッドフォード氏の研究は何に役立っているの?
金利政策が消費や企業の価格設定、物価に与える影響を分析するための理論的基盤になっています。将来の政策方針を明確に伝える重要性とも関係しています。
Q. フォワードガイダンスとはどういう意味ですか?
中央銀行が将来の金融政策についての方針や見通しを伝えることです。人々の予想が変わることで、現在の消費や投資にも影響する可能性があります。
Q. ニューケインジアン・モデルとは何ですか?
家計や企業の行動、価格の硬直性、将来への期待などを考慮して、景気と物価の動きを分析する経済モデルです。現在も各国の中央銀行などで活用され、改良が続けられています。
Q. 今回の受賞で日本銀行の金利政策は変わりますか?
受賞したこと自体で、日本銀行の政策が変更されるわけではありません。ただし、今回評価された研究の考え方は、金融政策や物価見通しを理解するうえで重要です。
Q. 中央銀行が将来の金利を説明すれば、必ず景気が変わるのですか?
必ず変わるわけではありません。説明が信頼されるかどうかに加え、家計や企業の状況、原油価格、為替、予想外の経済ショックなどにも左右されます。
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
2026年ノーベル経済学賞の公式発表
スウェーデン王立科学アカデミー|The Prize in Economic Sciences 2026
受賞者の研究内容と経済モデル
スウェーデン王立科学アカデミー|Microfoundations deliver macro insights
アメリカ経済学会|Robert E. Hall and Michael Woodford — 2026 Nobel Prize
金融政策と将来の期待に関する解説
Reuters|Hall, Woodford win Nobel prize for work on how to stabilise economies
日本銀行の金融政策と物価見通し
あわせて読みたい
日銀が利上げしたのに、なぜ円安になったの?
為替市場は、現在の政策金利だけでなく、日銀が次にどう動くかという予想も織り込みます。「将来への期待」が市場を動かす身近な例です。
利上げしたのに円安、なぜ158円台から156円台へ? 日銀「レートチェック」は為替介入と何が違う?
物価の話は、スーパーの値札とどうつながる?
金融政策は需要に働きかけますが、実際の商品価格には原材料費や円安、物流費も関わります。2026年10月の食品値上げは、その違いを考える具体例になります。