東京23区の中古マンション8950万円、「今買うべき?」若い世代にも広がる“買い時”の迷い

「中古なのに、もう9000万円近いの?」
東京23区のマンション価格を見て、そう感じる人は少なくないでしょう。
さらに気になるのが、
「ここまで上がったなら、少し待った方がいいのか?」
「それとも、待っている間にもっと高くなってしまうのか?」
という問題です。
アットホームが2026年9月29日に公表した8月のデータでは、東京23区の中古マンション1戸あたり平均登録価格は8950万円。前年同月より21.8%高く、2017年1月以降の最高額を25カ月連続で更新しました。(アットホーム)
ただし、この「8950万円」という数字には、最初に知っておきたい大切な注意点があります。
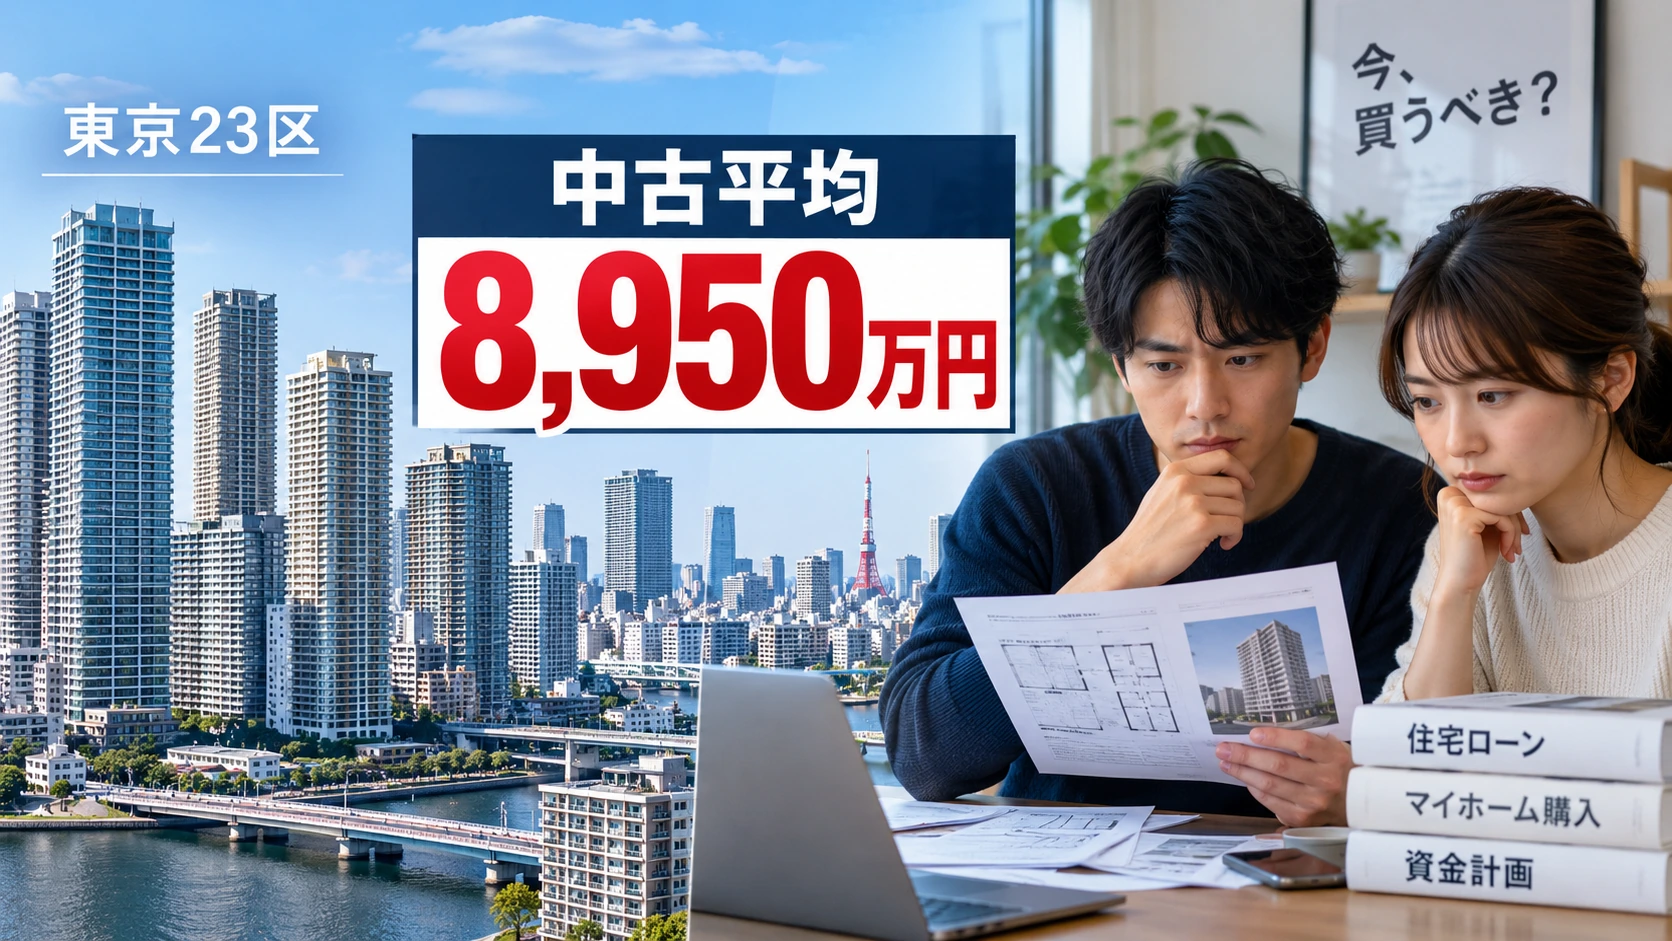
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
「中古8950万円」と「新築1億3821万円」は、同じ種類の数字ではない
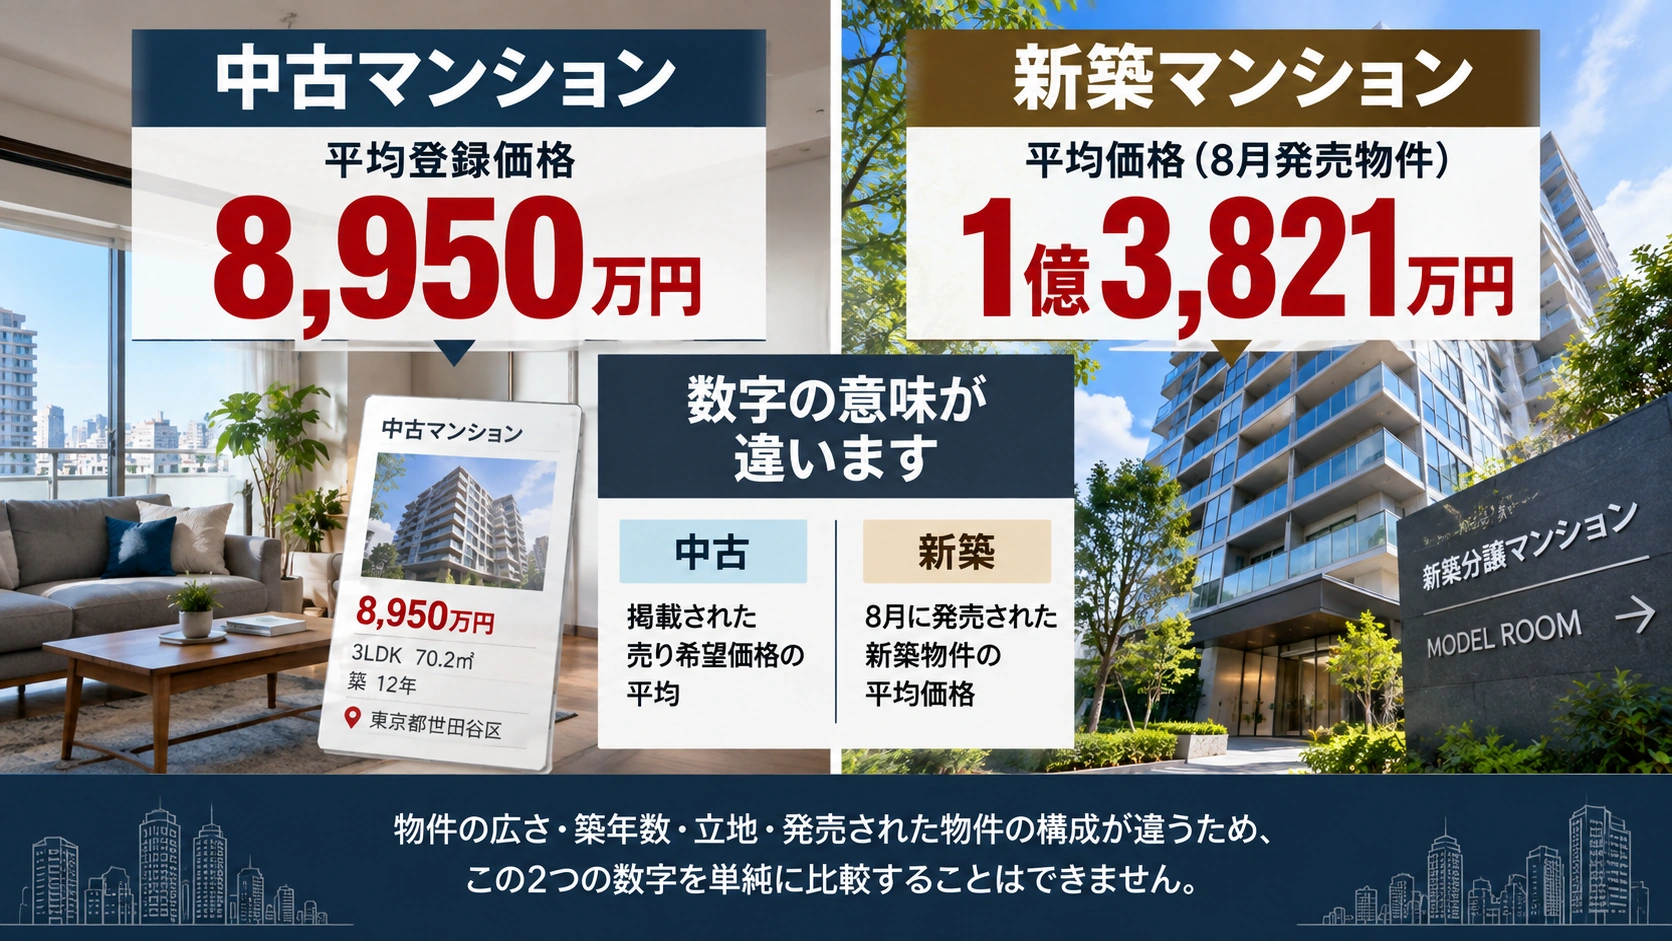
まず、中古マンションの8950万円は実際にその価格で売買された平均額ではありません。
アットホームに掲載された物件の「売り希望価格」、つまり登録価格の平均です。(アットホーム)
一方、不動産経済研究所による2026年8月の東京23区の新築分譲マンション平均価格は1億3821万円でした。都心6区では1億8113万円です。(不動産経済研究所)
| データ | 東京23区の価格 | 数字の意味 |
|---|---|---|
| 中古マンション | 8950万円 | 掲載された売り希望価格の平均 |
| 新築マンション | 1億3821万円 | 8月に発売された新築物件の平均価格 |
| 都心6区の新築 | 1億8113万円 | 千代田・中央・港・新宿・文京・渋谷の平均 |
つまり、「中古が8950万円、新築が1億3821万円だから、新築は約5000万円高い」と単純に比較するのは少し危険です。
物件の広さ、築年数、立地、発売された物件の構成が違うからです。
それでも、東京23区の住宅価格が以前とは違う水準に入っていることは確かです。
なぜ東京のマンションはここまで高くなったの?
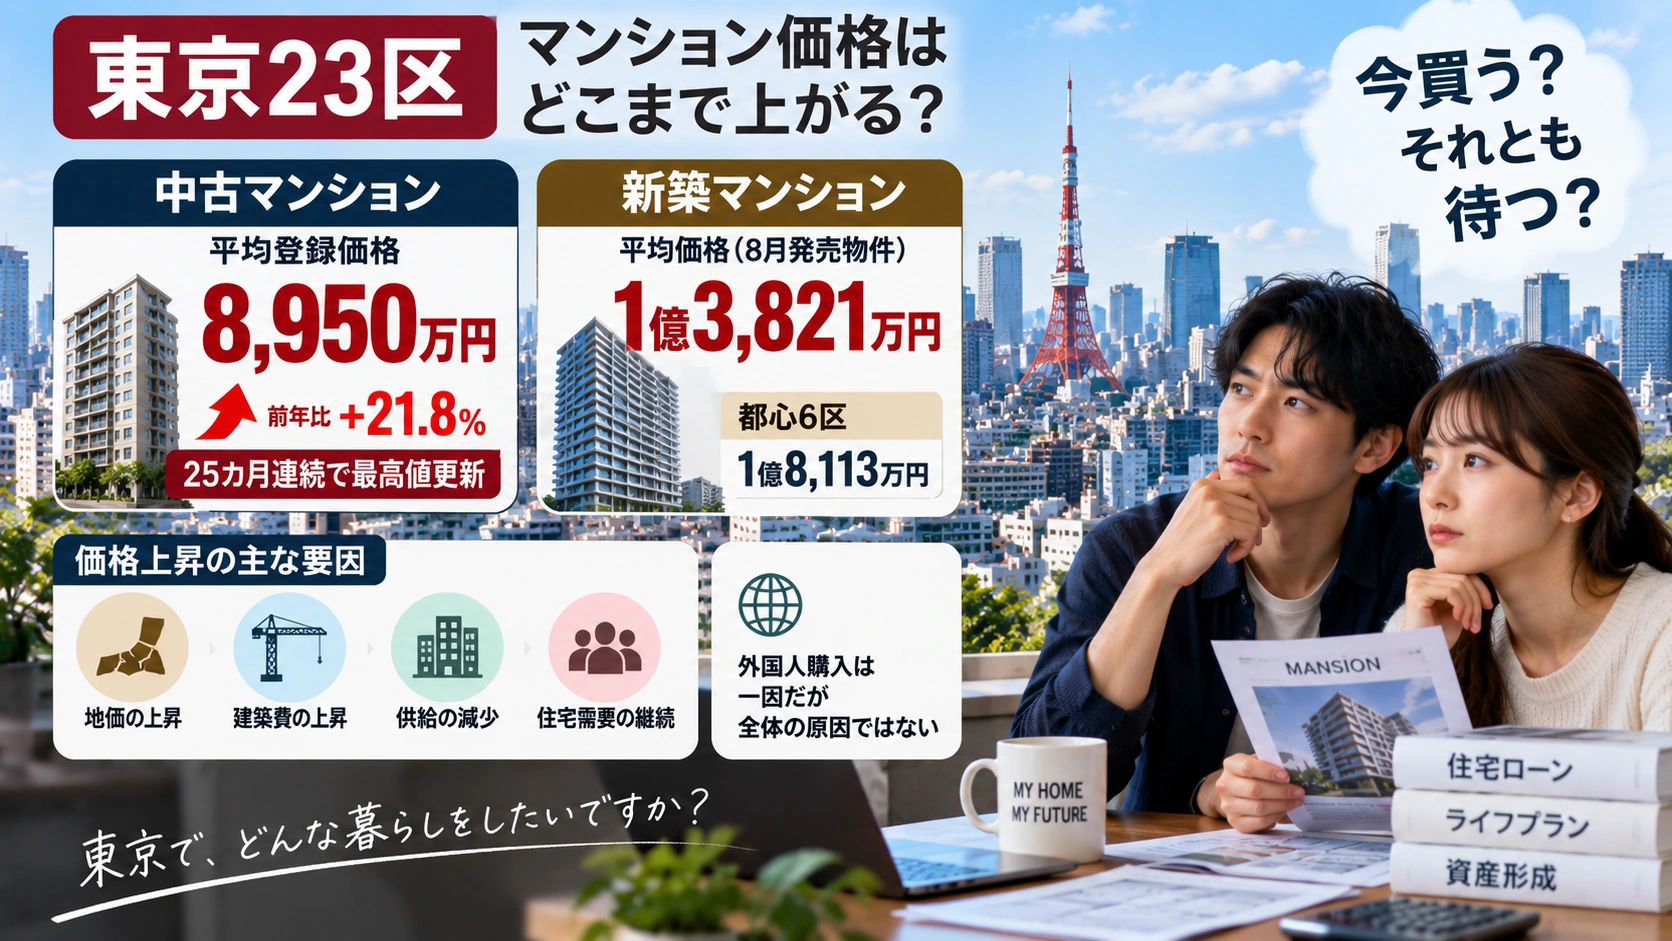
一つの理由だけで上がっているわけではありません。
土地が高くなり、建てる費用も上がり、新築供給が増えにくい中で、東京の住宅需要が続いている。 この複数の要因が重なっています。
東京都の2026年基準地価格では、23区の住宅地は平均で前年比8.7%上昇。23区すべてで住宅地の平均変動率がプラスとなりました。(東京都)
また、2026年1~6月の東京23区の新築マンション供給は2684戸で、前年同期より9.4%減少しています。それでも1戸あたり平均価格は1億4249万円と、前年同期より9.1%上昇しました。(不動産経済研究所)
建設コストも下がっていません。建設物価調査会によると、東京のRC造マンションの建築費指数は2026年8月も前月比0.2%上昇しました。6月、7月に続く上昇です。(建設物価調査会)
土地を買う費用が上がり、建物をつくる費用も上がる。
しかも新築マンションを大量に供給しにくければ、高い価格でも需要が集まるエリアに物件が集中しやすくなります。
これが「マンション価格が高いから、もっと建てれば安くなる」という単純な話にならない理由です。
「外国人が買っているから高い」は、どこまで本当?
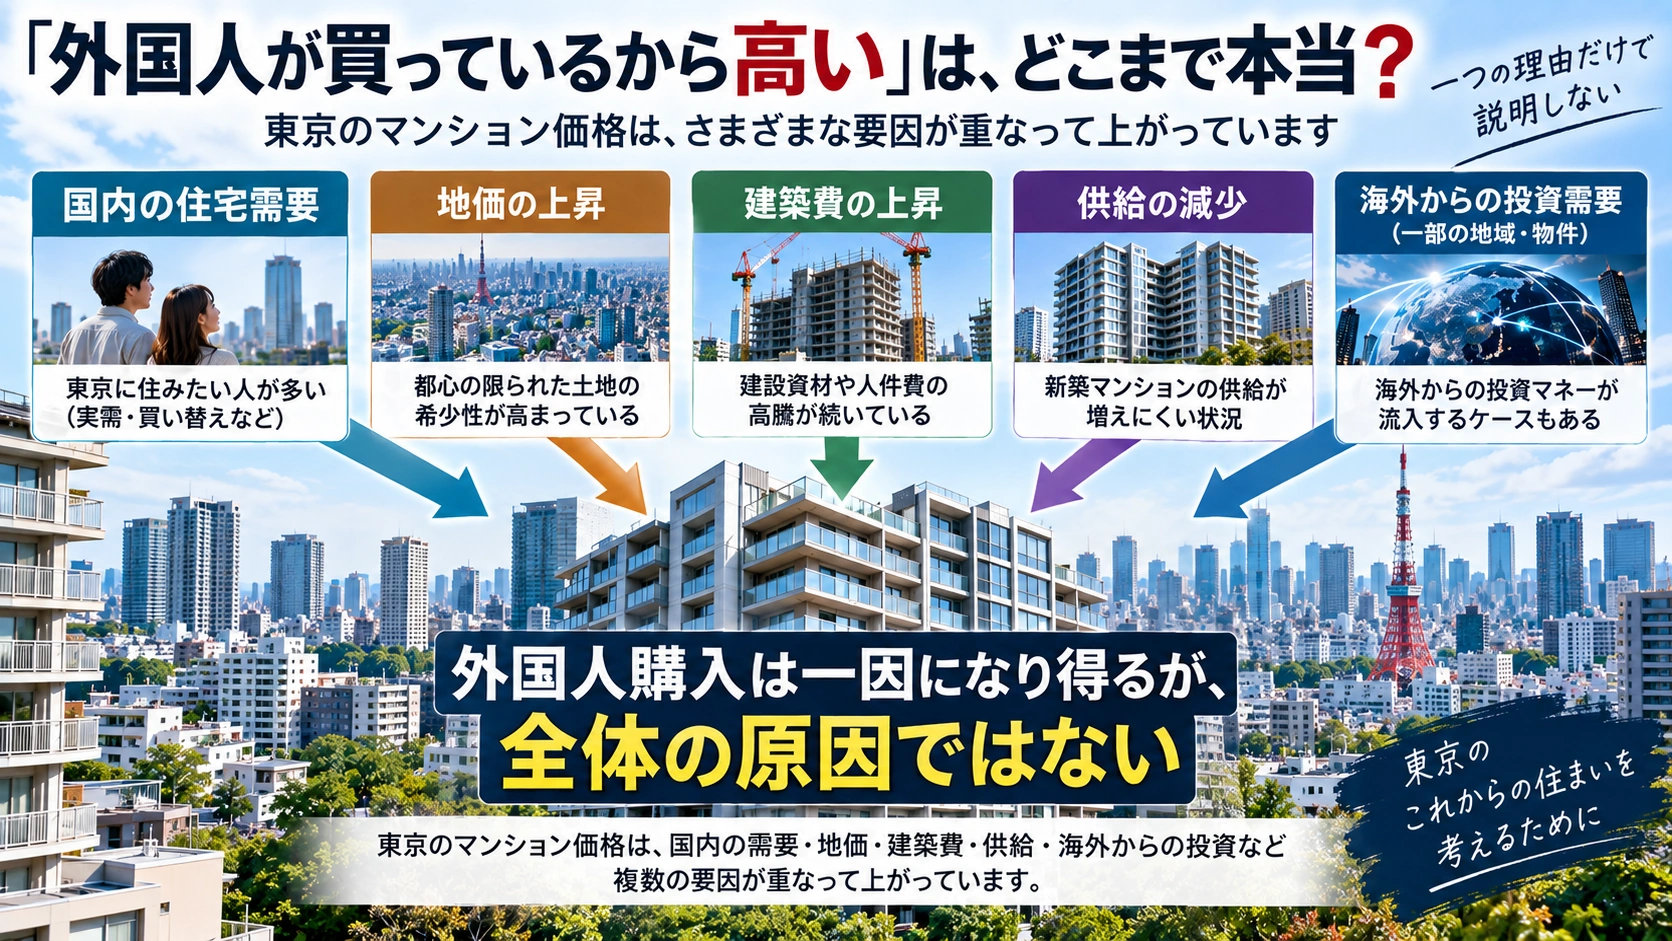
東京のマンション高騰では、「外国人投資家が買っているからでは?」という話もよく出てきます。
国外からの購入が都心部で増えていること自体は確認されています。ただし、東京の価格上昇を外国人購入だけで説明できるデータにはなっていません。
国土交通省が2026年9月15日に公表した調査では、国外に住所がある人による新築マンション取得は、東京都を中心に一部地域で割合が高く、中心部ほど高い、または増加する傾向がみられるとしています。(国土交通省)
しかし同じ調査では、2025年通年の東京都の国外取得割合は2025年上半期の数字から低下しました。
さらに都心6区について、国外居住者が2億円以上の高額マンションを特に活発に購入している傾向は確認されなかったとしています。中古マンションでも、国外居住者による取得が直近で増加している明確な傾向は確認されていません。(国土交通省)
外国マネーは無関係ではありません。
ただ、
「東京マンション高騰=外国人が買っているから」
と一本の理由にしてしまうと、地価、建築費、供給量、国内需要といった他の要因が見えなくなります。
では、本当に若い世代が家を買うようになっているの?
ここは数字の読み方に注意が必要です。
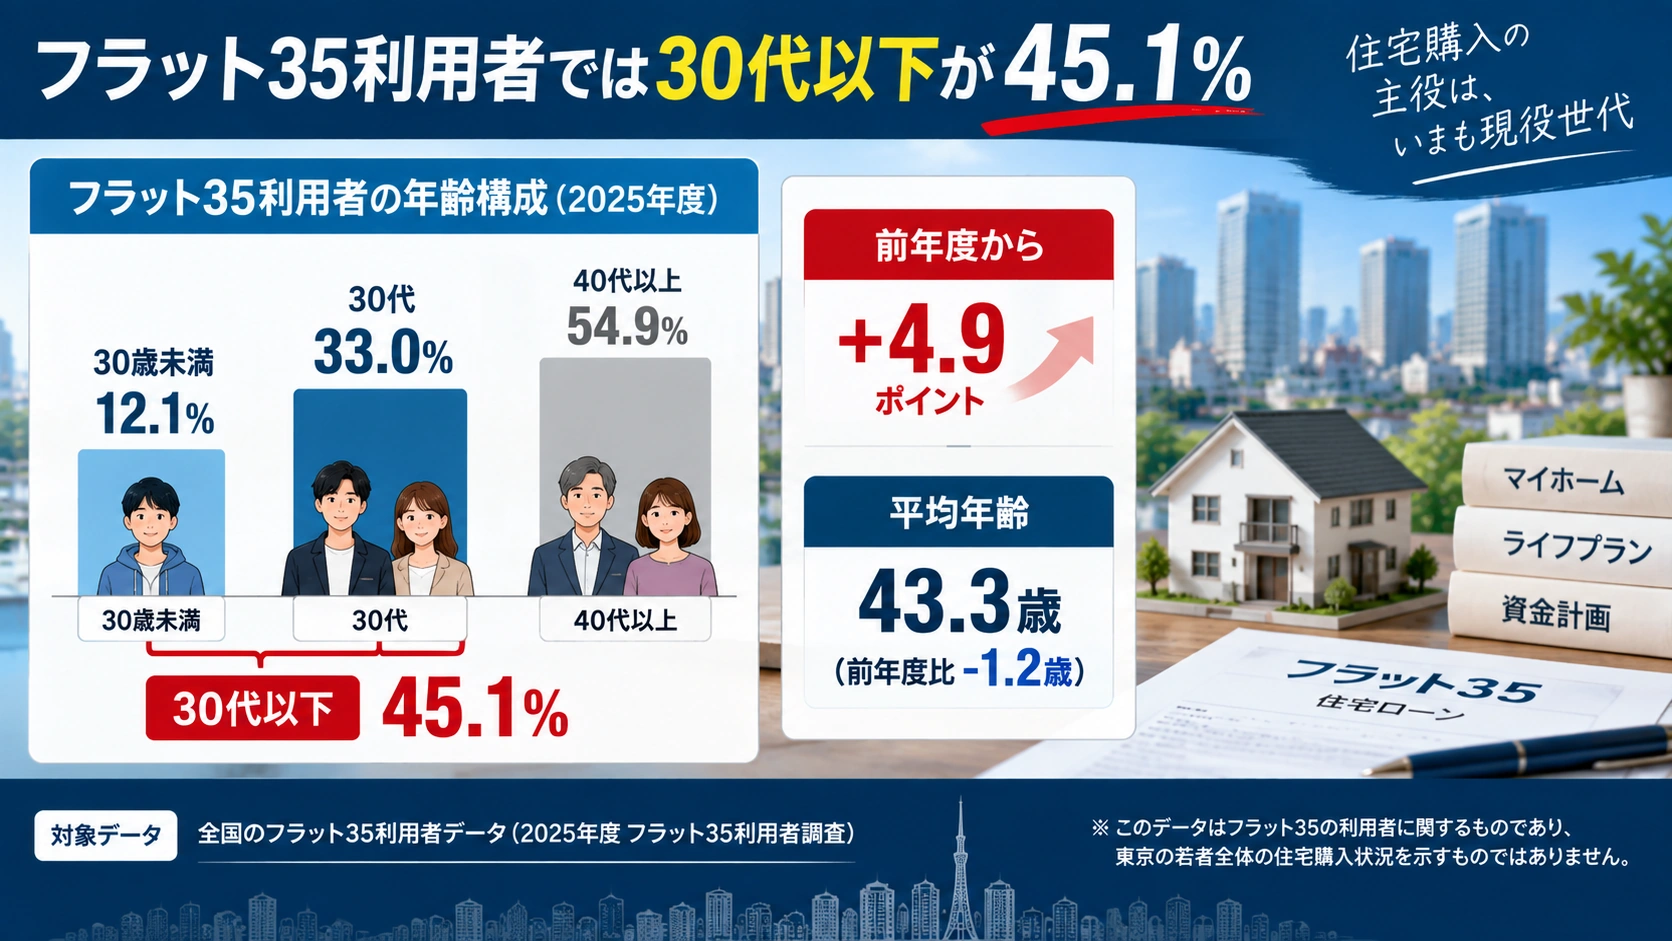
住宅金融支援機構の2025年度「フラット35利用者調査」では、利用者のうち30代以下が45.1%となり、前年度から4.9ポイント増えました。
内訳は30歳未満12.1%、30代33.0%。平均年齢も44.5歳から43.3歳へ下がっています。(住宅金融支援機構)
ただし、これは全国のフラット35利用者のデータです。
「東京の若者の45.1%が住宅を買った」という意味ではありませんし、「若者が一斉にマンションへ殺到している」とも言えません。
確認できるのは、少なくともフラット35の利用者の中で若い年代の比重が大きくなった、というところまでです。
では、なぜ価格が高い時期に家を買おうとするのでしょうか。
この調査だけでは購入動機までは分かりません。
ただ、価格上昇が長く続くと、
「待てば安くなる」
だけでなく、
「待っている間に購入可能な物件がさらに遠くなるかもしれない」
という別のリスクも意識されやすくなります。
これが、今の住宅購入を難しくしている部分です。
でも、日本はまだ「超低金利」なの?
ゼロ金利だった時代と同じではありません。
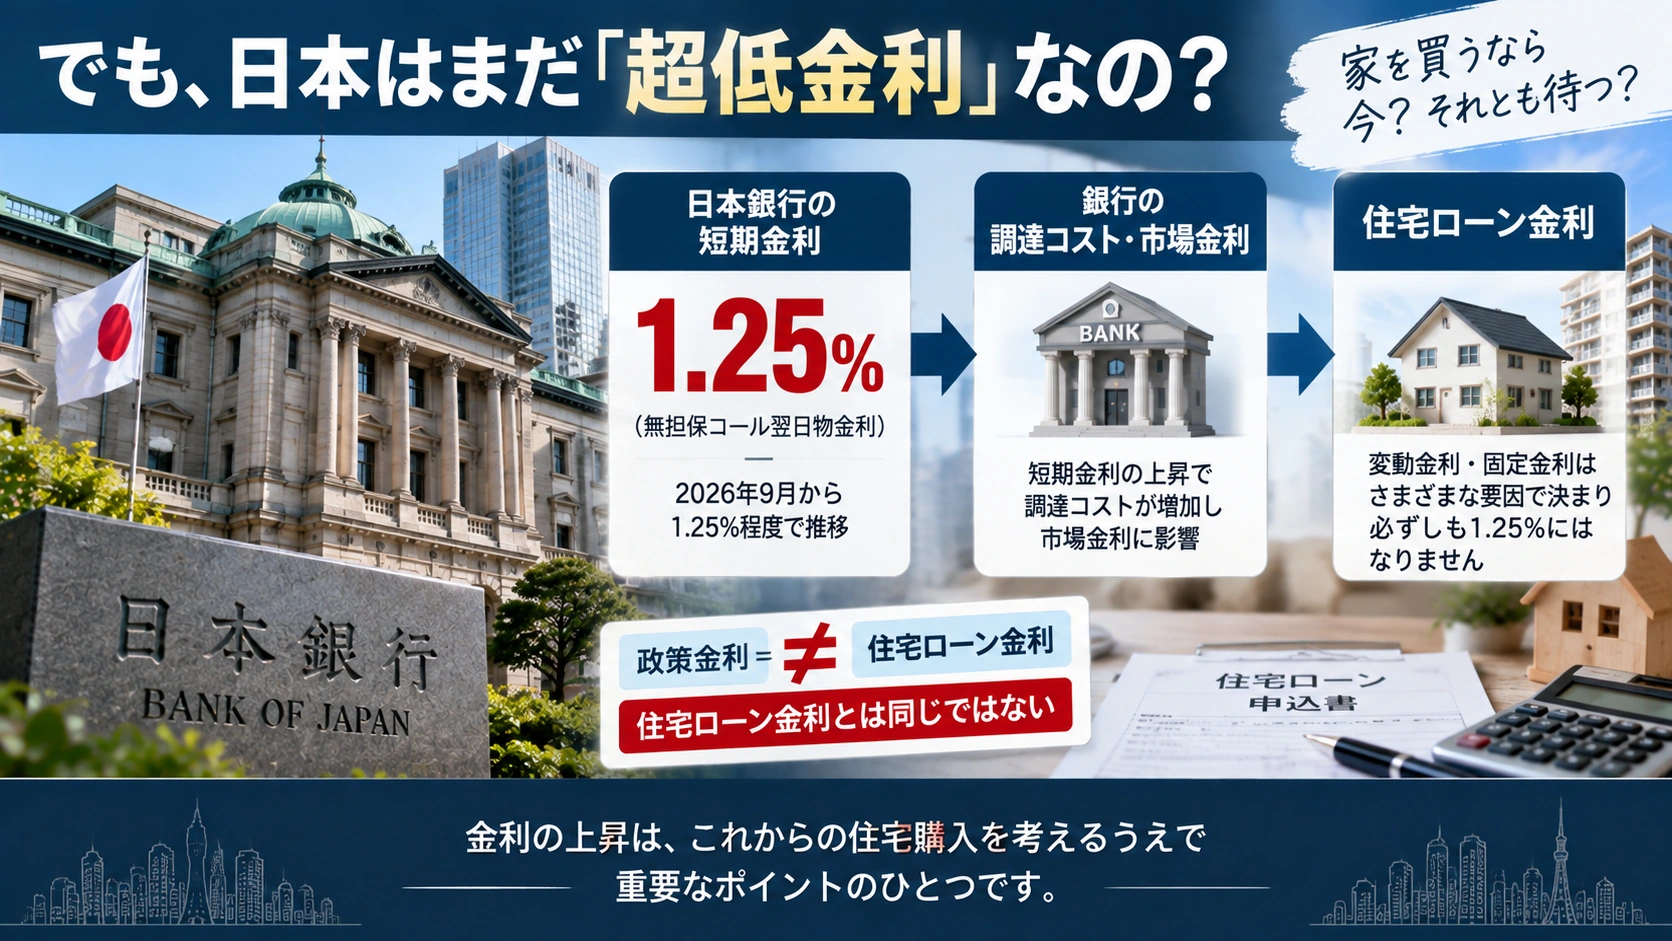
日本銀行は2026年9月18日の金融政策決定会合で、政策金利の目安となる無担保コール翌日物金利を1.25%程度で推移するよう促す方針を決めました。新しい方針は9月24日から適用されています。(日本銀行)
一方で、日銀自身は政策変更後も「金融環境は緩和的」と説明しています。つまり、「もう高金利時代だから借りられない」と単純化するのも正確ではありません。
また、日銀の短期金利が1.25%だから住宅ローン金利もそのまま1.25%になるわけではありません。変動金利と固定金利では決まり方も違います。
ただ、金利が上がる局面では、
家の価格が高い上に、借りるお金のコストも上がる可能性がある
という二つの問題を同時に考えなければなりません。
数年前までの「住宅価格は高くても、借入金利は極めて低い」という前提は変わりつつあります。
結局、「今すぐ買う」と「待つ」はどちらが正解?
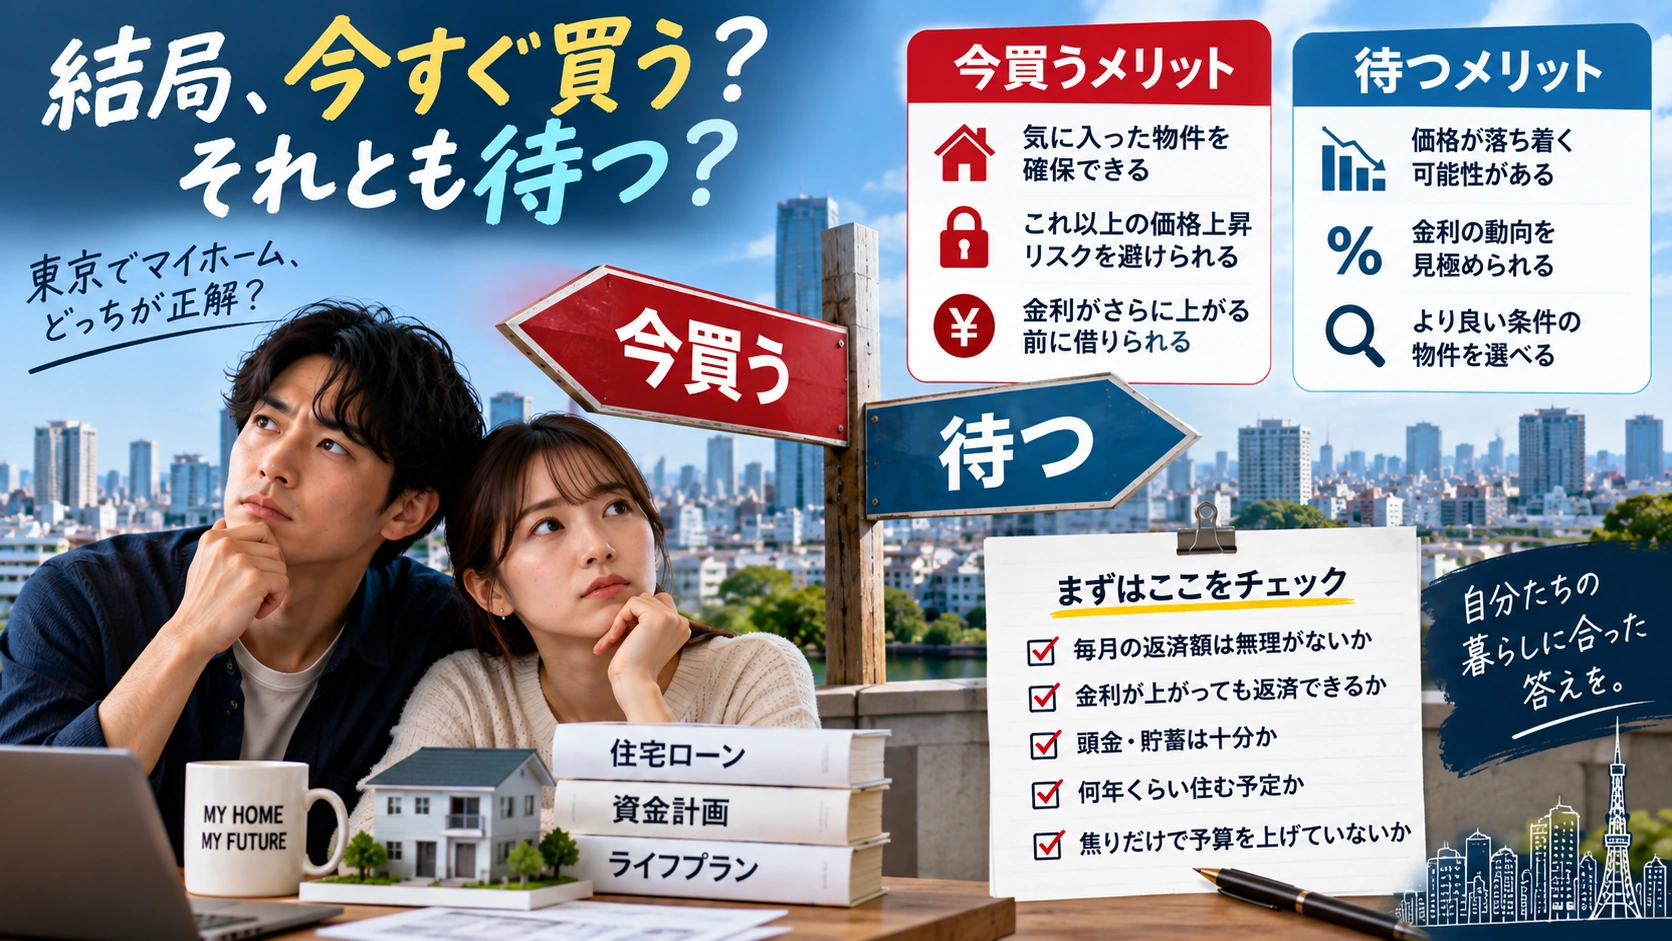
誰にでも共通する正解はありません。
住宅は株式のように「価格が上がりそうだから買う」だけで決めるものではなく、実際に住む期間と家計が大きく関係します。
特に確認したいのは次の点です。
| 確認すること | 見るポイント |
|---|---|
| 毎月の返済 | 現在の金利だけで無理をしていないか |
| 金利上昇 | 金利が上がっても返済を続けられるか |
| 頭金・貯蓄 | 購入後も生活防衛資金を残せるか |
| 居住期間 | 数年で売る可能性が高くないか |
| 物件価格 | 「今買わないと」という焦りだけで予算を上げていないか |
マンション価格がさらに上がる可能性もあれば、地域や物件によって調整する可能性もあります。
2026年8月の新築マンション市場だけを見ても、首都圏平均価格は前年同月比5.4%下落し、初月契約率は61.1%まで低下しました。一方で東京23区の平均価格は1億3821万円と高い水準です。(不動産経済研究所)
つまり今の市場は、
「東京のマンションは全部、同じ速度で上がり続けている」
という状態でもありません。
エリア、新築・中古、価格帯によって温度差が出ています。
これから東京マンションを見るなら、何を追えばいい?
価格そのものだけではなく、三つの数字を一緒に見ると分かりやすくなります。
一つ目は、中古マンションの登録価格が上がり続けるか。
二つ目は、新築マンションの発売戸数と契約率です。2026年8月の首都圏の初月契約率は61.1%で、販売在庫も6610戸となりました。(不動産経済研究所)
三つ目は金利です。
日銀の次回金融政策決定会合は10月29~30日に予定されています。住宅ローンを考えている人にとっては、マンション価格だけでなく金利環境も無視できません。(日本銀行)
「来月もっと上がるか、下がるか」を当てるより、
価格・売れ行き・金利の三つがどちらへ動いているか
を見る方が、今の東京マンション市場を理解しやすくなります。
【結論】このニュースは、こう理解すればいい
東京23区の中古マンション平均登録価格が8950万円になったのは、単なる一時的な数字ではありません。
前年同月より21.8%高く、2017年以降の最高額を25カ月連続で更新しています。
ただし、8950万円は中古マンションの「売り希望価格」の平均であり、実際の成約価格ではありません。また、新築平均1億3821万円とも単純比較はできません。
価格上昇の背景には、地価、建築費、供給量、東京への住宅需要など複数の要因があります。
国外居住者による購入も一部で増えていますが、最新の国土交通省調査を見る限り、東京マンション高騰を外国人購入だけで説明することもできません。
そして住宅金融支援機構のフラット35では30代以下の利用割合が45.1%まで上昇しました。
一方、日本はゼロ金利だった時代と同じではありません。日銀が誘導する短期金利の目安は1.25%程度まで上がっています。
今の住宅購入で難しいのは、「価格が上がるか下がるか」だけではなく、「高い価格と上がる金利を自分の家計でどこまで受け止められるか」を同時に考えなければならないことです。
東京マンション、気になる疑問から読み解く
Q. 東京23区の中古マンションは本当に平均8950万円なの?
アットホームに掲載された中古マンションの2026年8月平均登録価格は8950万円です。ただし、これは成約価格ではなく売り希望価格の平均です。(アットホーム)
Q. 東京23区の新築マンション平均価格はいくら?
2026年8月に発売された東京23区の新築分譲マンションは平均1億3821万円でした。都心6区では1億8113万円です。(不動産経済研究所)
Q. なぜ東京マンションは高くなっているの?
地価上昇、建築費の上昇、供給の減少、東京の住宅需要など複数の要因が重なっています。一つの原因だけで説明できる状況ではありません。
Q. 外国人が買っていることが値上がりの最大の理由?
そう断定できるデータはありません。国外居住者による取得割合は都心ほど高い傾向がありますが、国土交通省は中古マンションで直近の明確な増加傾向は確認されないとしています。(国土交通省)
Q. 日本では若い人が住宅を買うようになったの?
フラット35利用者では、30代以下の割合が2025年度に45.1%へ上昇しました。ただし全国のフラット35利用者の数字であり、東京の若者全体を示す統計ではありません。(住宅金融支援機構)
Q. 日銀が誘導する短期金利の目安はいま何%?
日銀は2026年9月18日、無担保コール翌日物金利を1.25%程度で推移するよう促す方針を決めました。新しい方針は9月24日から適用されています。(日本銀行)
Q. 東京のマンションは今買った方がいい?
市場全体の数字だけで「今が買い」「待つべき」と決めることはできません。返済額、金利上昇への余裕、貯蓄、居住予定期間、希望エリアの価格を自分の家計で確認する必要があります。
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
中古マンション価格
アットホーム「2026年8月 首都圏における中古マンションの価格動向」
新築マンション・地価・建築費
不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年8月」
不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年上半期」