オマーン沖で原油タンカー被弾、誰が撃ったか不明でもなぜ原油市場が警戒するのか?

「誰が撃ったのか分からないのに、なぜ原油市場まで気にするの?」
今回のニュースを見て、そう感じた人もいるかもしれません。
英国海事通商オペレーション(UKMTO)が受けた報告では、オマーンの東約4海里で原油タンカーが正体不明の飛翔体に当たりました。乗組員は全員無事で、現時点で環境への影響も報告されていません。攻撃主体も確認されていません。日本時間10月3日にReutersがこの内容を報じています。(Reuters)
ここで大事なのは、「この1隻の被害で原油供給が止まった」という話ではないことです。
むしろ市場が警戒するのは、同じ海域を通る次の船も安全なのか、保険料や運賃がさらに上がるのか、実際の通航量がまた減るのかという次のリスクです。
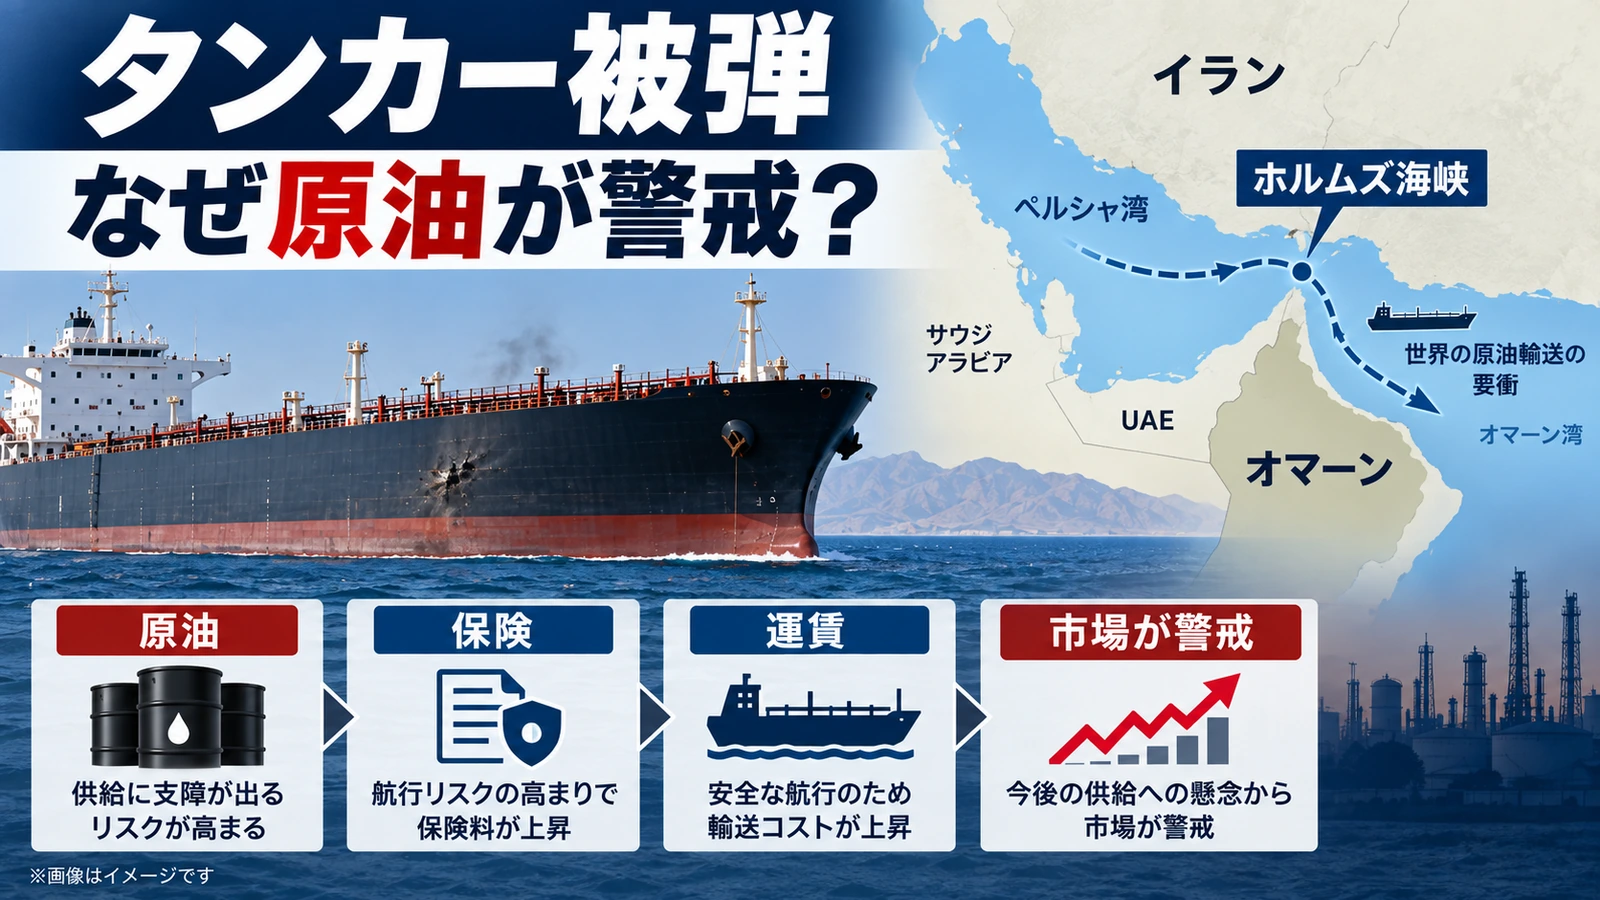
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
しかも10月3日は土曜日でした。原油先物の通常取引は休場しているため、今回の被弾だけを理由に「原油価格がすでに急騰した」と書くのは正確ではありません。直前の10月2日の取引では、北海ブレント原油先物は1バレル102.25ドル、米WTIは91.11ドルで取引を終えました。週明けにこの新たな攻撃リスクを市場がどう織り込むかが次の焦点です。(Reuters)
まず、オマーン沖で何が起きたのか?
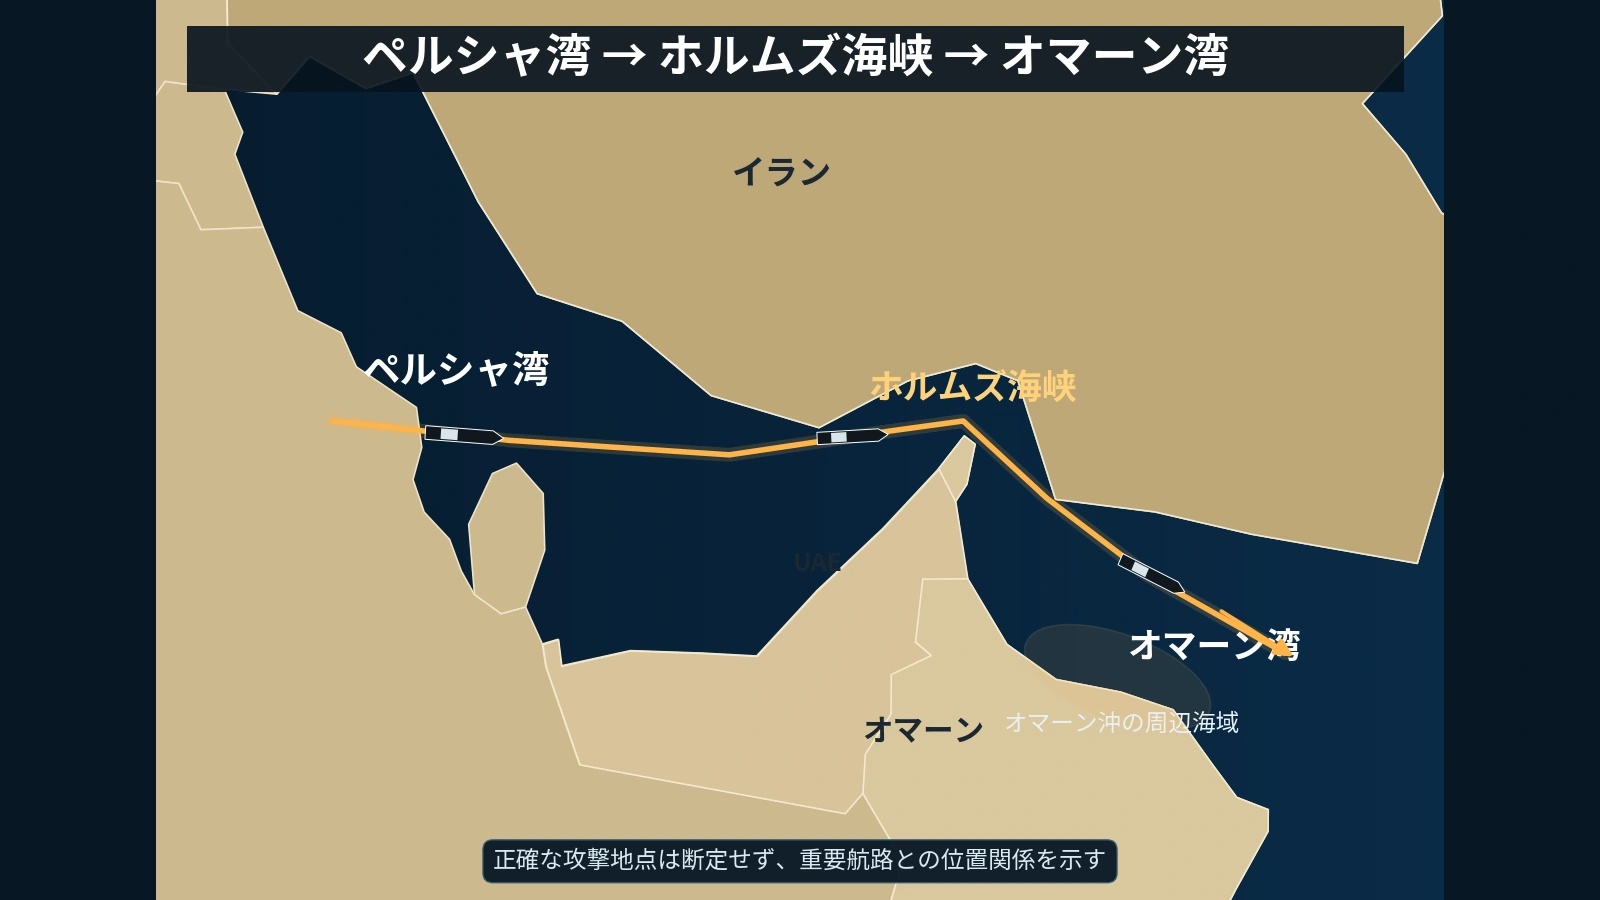
確認されている事実はシンプルです。原油タンカーがオマーン沖で正体不明の飛翔体に被弾し、乗組員は無事で、環境被害も確認されていない。誰が攻撃したかはまだ分からない。これが現時点の確定部分です。(Reuters)
船名や船籍などの詳しい情報も、今回の報道では公表されていません。したがって、特定国や武装組織の攻撃と決めつけるのは早い段階です。
ただし、この一件だけを切り離して見ることもできません。9月29日にもホルムズ海峡では、タンカーが正体不明の飛翔体に当たる事案が相次いだと報じられました。Reutersは海事情報会社Marisksの情報として、3隻のタンカーが被弾したと伝えています。(Reuters)
市場が見るのは「今回の1発」だけではなく、安全に航行できる確率が下がっているのかどうかなのです。
誰が撃ったか不明でも、なぜ市場は警戒するのか?
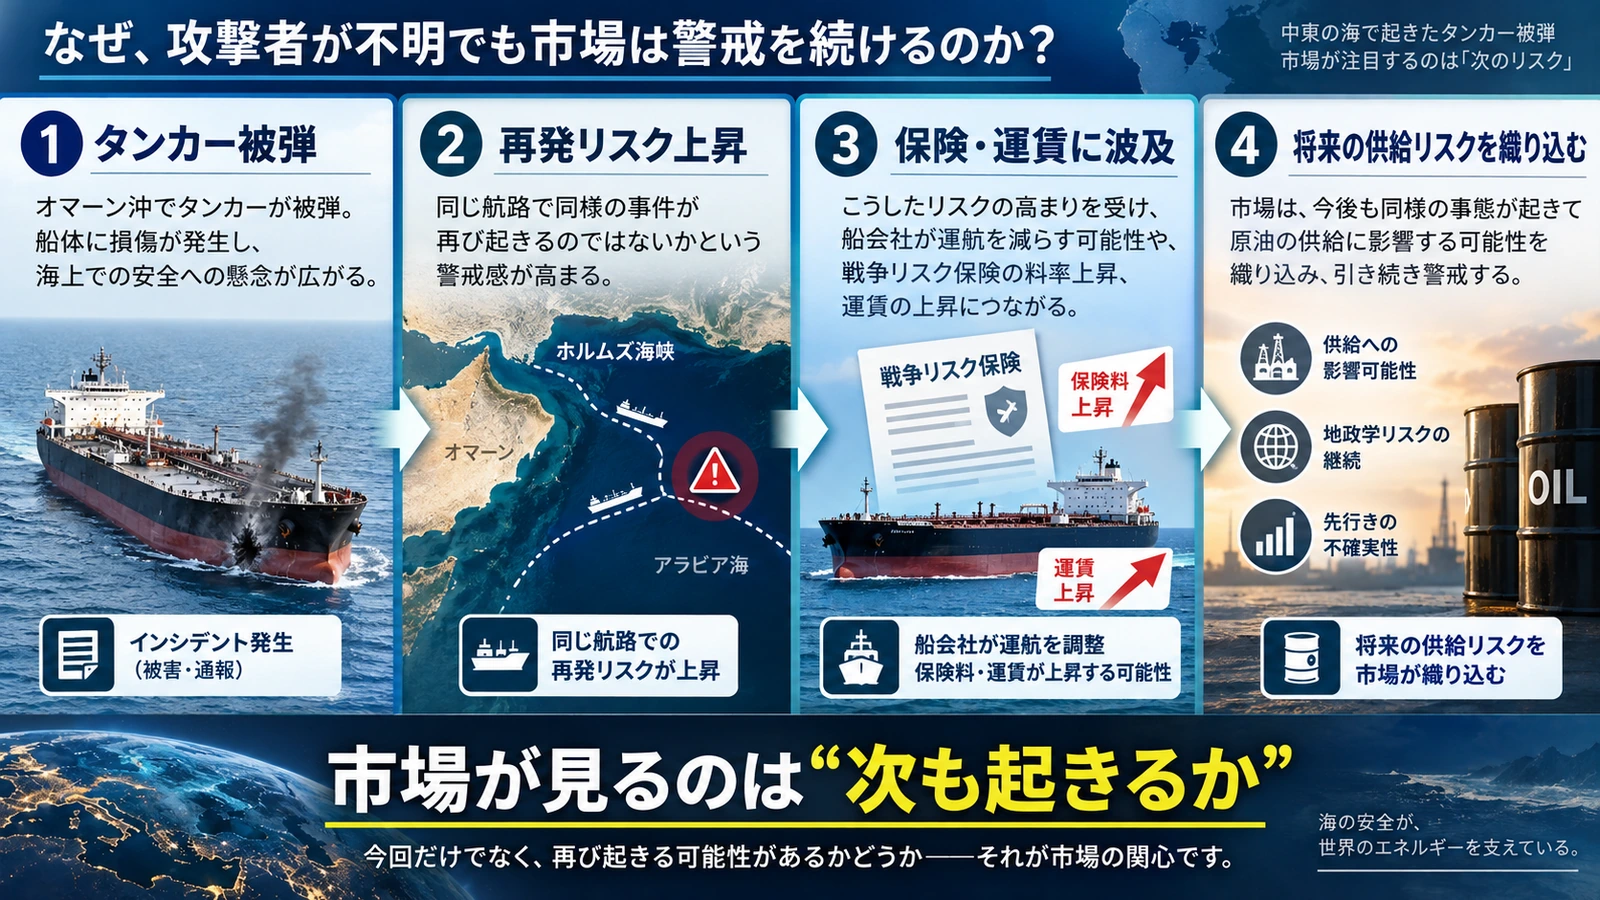
原油市場は、事件の「犯人が誰か」だけで価格を決めるわけではありません。
市場参加者が気にするのは、今後の供給がどれだけ不安定になるかです。攻撃主体が分からなくても、同じ航路で被弾が続けば「次のタンカーも狙われるかもしれない」「船会社が通航を控えるかもしれない」というリスクが意識されます。
その影響が最も分かりやすく出るのが海上保険です。2026年3月、Reutersは中東湾岸の戦争リスク保険料が急騰し、タンカーの船体に対する追加保険料率が紛争前の約0.25%から一部で約3%まで上昇したと報じました。2億~3億ドル規模のタンカーなら、1回の航海で数百万ドル単位の追加負担になり得ます。(Reuters)
「誰が攻撃したのか」は外交・軍事上きわめて重要です。一方、原油市場にとっては、それと同時に「次の輸送が予定通りできるか」という実務上の問題がすぐに発生します。
海峡が閉じていなくても、なぜ保険料や運賃が上がるのか?
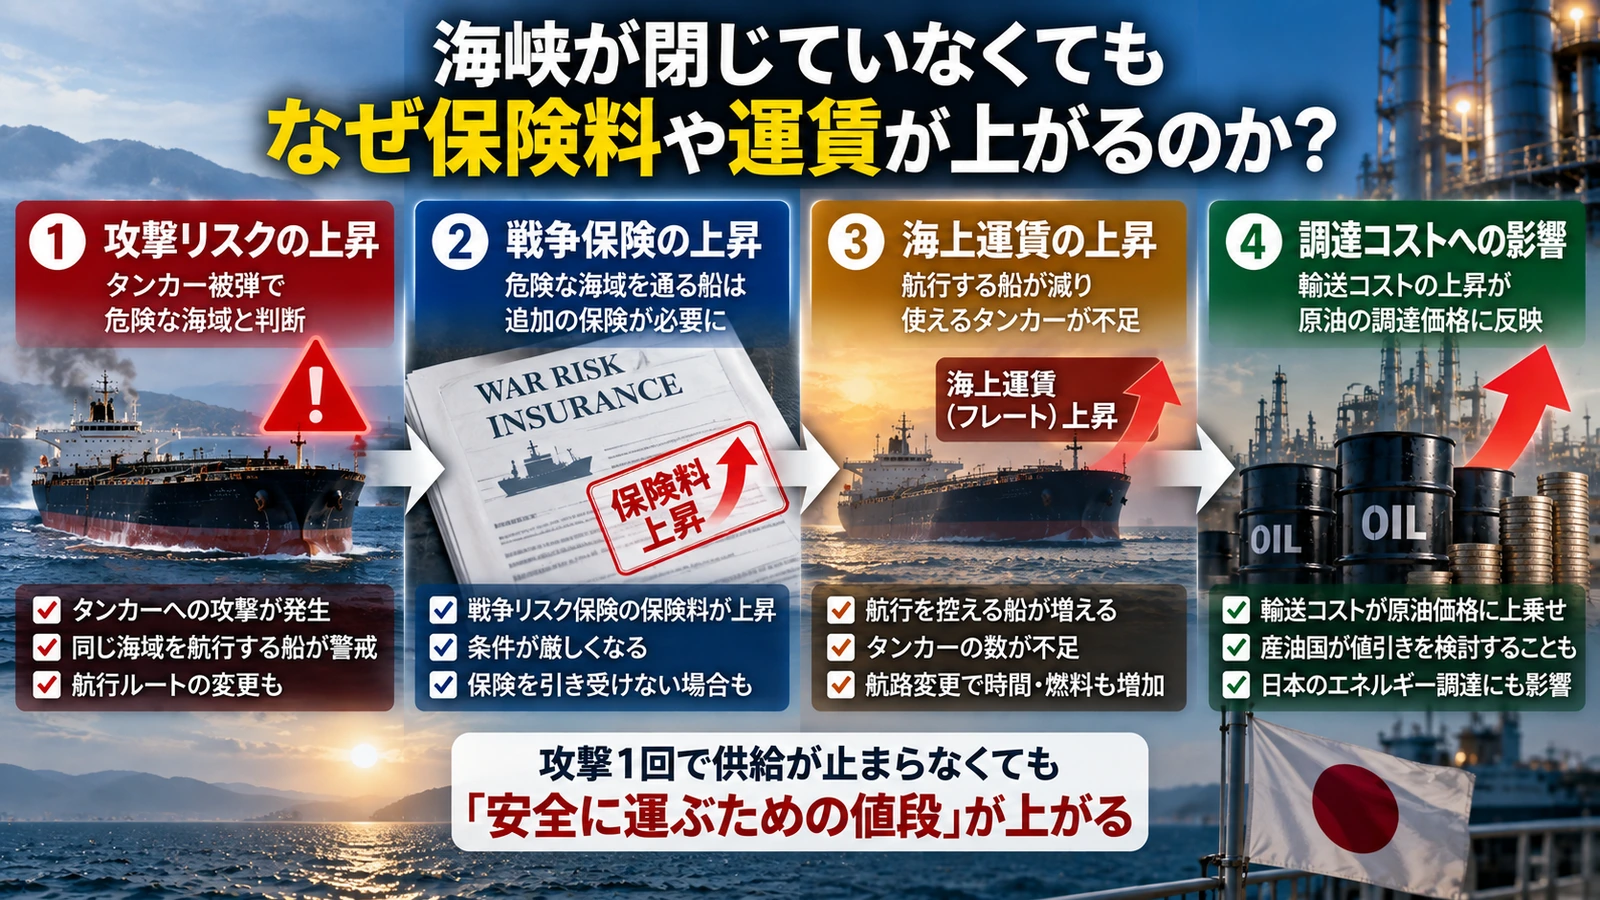
海峡が完全に閉鎖されなくても、輸送コストは上がり得ます。ここが今回のニュースで一番分かりにくいところです。
船会社は戦争やテロなどの危険が高い海域を通る際、通常の保険に加えて戦争リスクをカバーする追加保険を求められることがあります。危険度が上がれば、その保険料も上がります。(Reuters)
保険料だけではありません。危険な海域へ入る船が減れば、使えるタンカーの数が足りなくなり、傭船料も上がります。航路変更、護衛待ち、沖合での積み替えなどが増えれば、時間と燃料も余計にかかります。
その影響はすでに現れています。Reutersは9月28日、ホルムズ海峡をめぐる混乱で海上運賃が高止まりし、サウジアラムコがオマーン沖で積み替える原油について、アジアの買い手の輸送負担を和らげるため値引きを検討していると報じました。(Reuters)
つまり、タンカーが一隻も沈まなくても、「安全に運ぶための値段」が上がれば、原油を届ける総コストは高くなるということです。
では、今回の被弾で原油供給は本当に止まったのか?
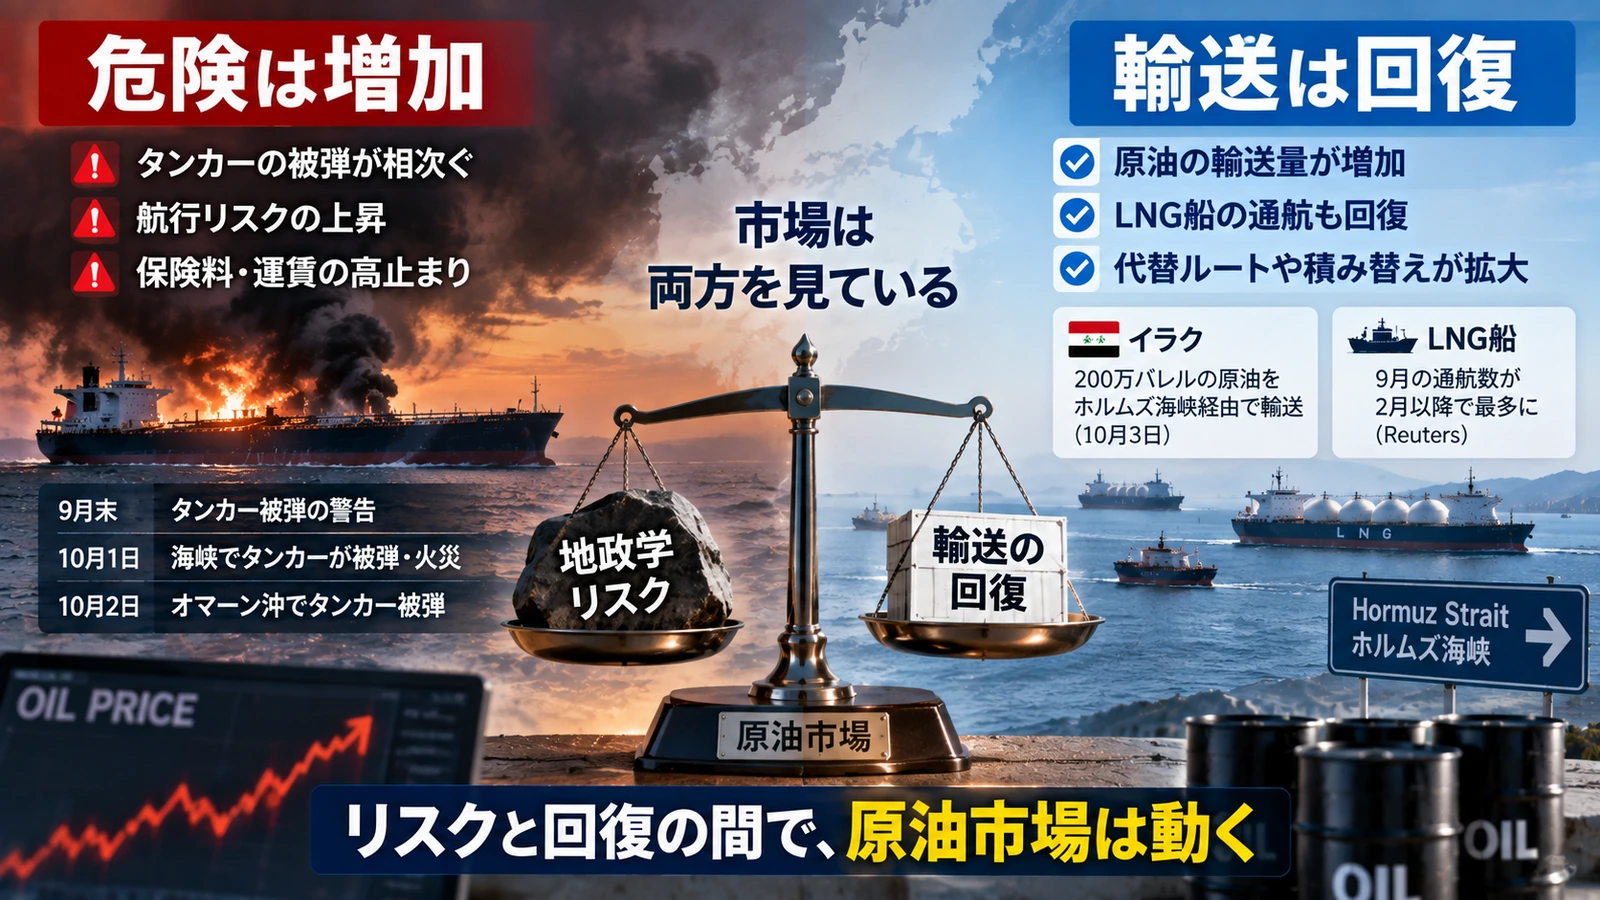
いいえ。今回の被弾だけで、原油供給が止まったわけではありません。乗組員は無事で、環境被害も報告されておらず、今回の報道だけでは積み荷の損失も確認されていません。
しかも最近は、ホルムズ海峡を通るエネルギー輸送が少しずつ戻っているという反対方向のニュースもあります。
10月3日には、イラクの国営石油タンカー会社が、超大型原油タンカーで200万バレルのイラク産原油をホルムズ海峡経由で輸送したと発表しました。9月のLNG船通航も、2月の戦争開始以降で最も多い水準まで回復したとReutersは報じています。(Reuters・イラク原油 · Reuters・LNG通航)
米エネルギー情報局(EIA)の集計では、ホルムズ海峡を通る原油・石油製品などの量は2025年第4四半期に日量約2160万バレルでしたが、2026年第2四半期には約490万バレルまで落ち込みました。(U.S. Energy Information Administration)
現在はそこから回復する動きが出ています。だから市場は、次の二つを同時に見ています。
| 上昇要因 | 下落・緩和要因 |
|---|---|
| タンカー被弾が相次ぐ | 原油・LNG輸送が回復する動き |
| 戦争保険・運賃が高い | 沖合積み替えなど代替輸送が拡大 |
| 安全な通航への不安 | 各国の備蓄放出や供給対策 |
「タンカーが撃たれた=必ず原油価格が急騰する」という単純な話ではありません。実際の供給量と、安全に運べる確率の両方が価格を動かすのです。
なぜ日本にとって他人事ではないのか?
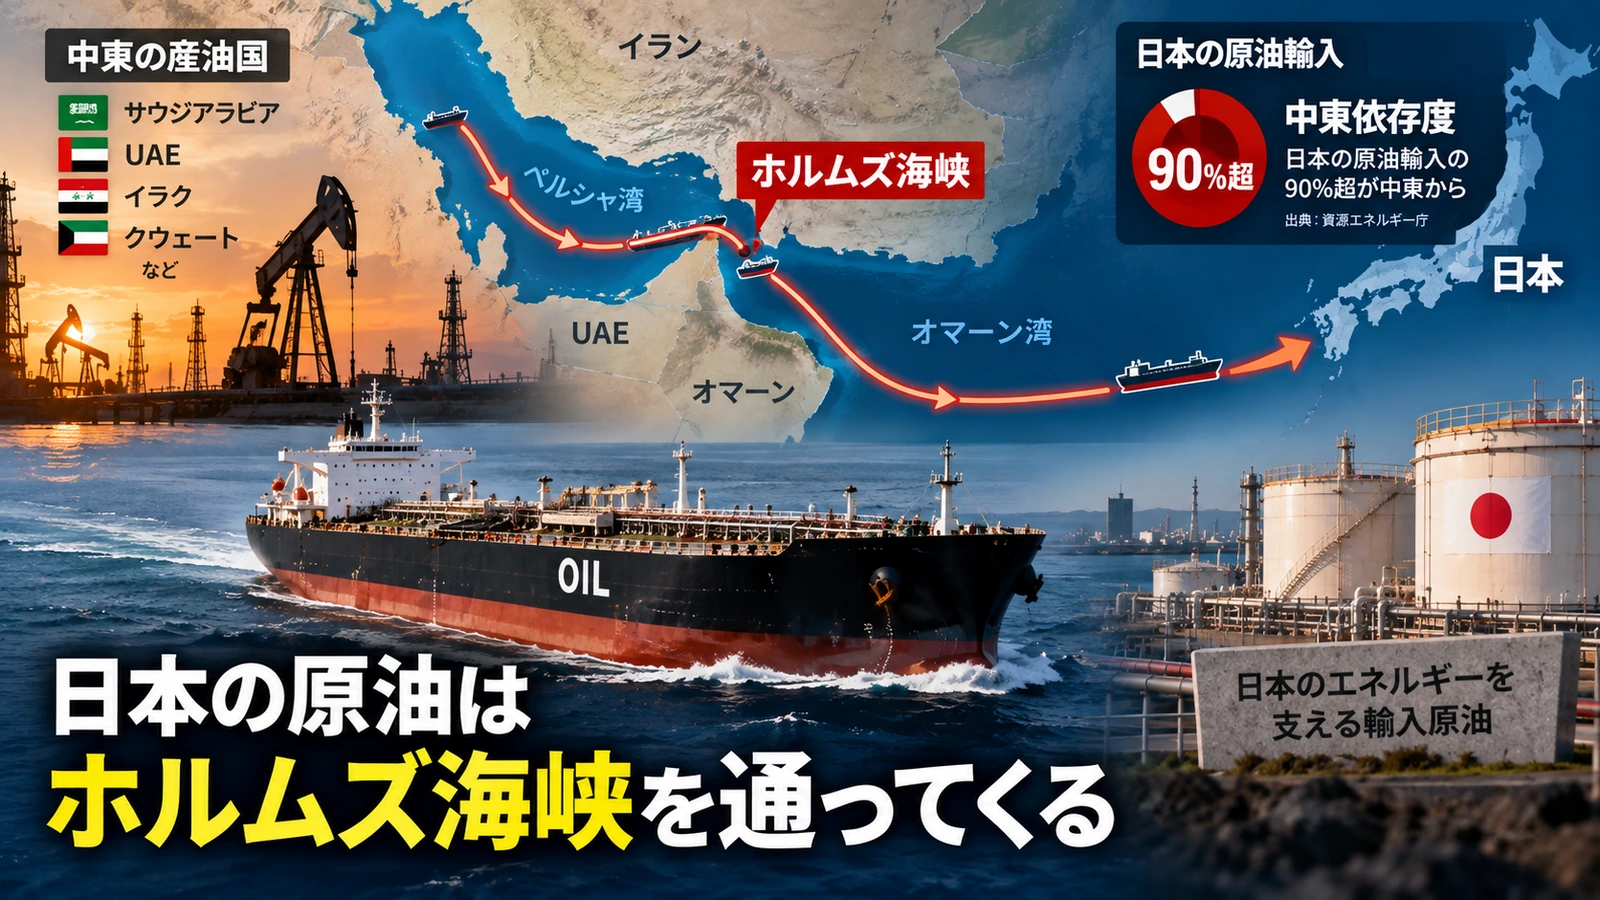
日本は原油の多くを海外に依存しており、その中でも中東への依存が非常に高い国です。資源エネルギー庁は、2024年の日本の原油輸入について中東依存度が90%を超えると説明しています。(資源エネルギー庁)
つまり、ホルムズ海峡周辺で「船が通れるか」「保険を付けられるか」「十分な数のタンカーを確保できるか」という問題が起きると、日本の調達にもつながります。
これは仮定だけの話でもありません。経済産業省は2026年3月、ホルムズ海峡を原油タンカーが事実上通れない状態が続き、中東から日本への原油輸入が大幅に減ったとして、当面1か月分の国家備蓄原油の放出を決めました。4月には第2弾として約20日分の国家備蓄原油の放出も決めています。(経済産業省・3月24日 · 経済産業省・4月24日)
ただし、「今回タンカーが被弾したから日本のガソリン価格がすぐ上がる」とまでは言えません。
国内価格には原油価格だけでなく、為替、元売りの調達条件、在庫、精製コスト、輸送費、政府の支援策など複数の要因が影響します。今回のニュースは、ガソリン価格の即時上昇を示すニュースではなく、日本の原油調達コストに再び上向きのリスクが加わったニュースと見る方が正確です。
週明けは何を見れば「本当に影響が出た」と分かるのか?
見るべきなのは、原油価格だけではありません。
一つ目は、週明けのブレント原油とWTIの動きです。10月2日の終値はブレント102.25ドル、WTI91.11ドルでした。今回の被弾が週明けのリスクプレミアムにどこまで上乗せされるかが一つの目安になります。(Reuters)
二つ目は、UKMTOが新たな被弾や航行妨害を追加で報告するかです。単発で終わるのか、同じ海域で連続するのかでは意味が大きく違います。(UKMTO)
三つ目は、実際の船舶通航と原油・LNGの輸送量です。攻撃が続いても船が通り続け、輸送量が維持されれば市場への物理的な供給ショックは限定されます。逆に船会社が航行を取りやめたり、保険条件が急に厳しくなったりすれば、供給量が落ちる前から輸送コストが上がる可能性があります。
原油価格、海上保険、タンカー運賃、実際の通航量。この四つを一緒に見ると、事件の「怖さ」ではなく、エネルギー市場への実際の影響が見えやすくなります。
【結論】このニュースは、こう理解すればいい
今回確認されたのは、オマーン沖で原油タンカーが正体不明の飛翔体に被弾したという事実です。乗組員は無事で、環境被害も報告されておらず、攻撃主体もまだ確認されていません。
それでも原油市場が警戒するのは、タンカー1隻の損傷そのものより、「次の船も安全に通れるのか」という不確実性が保険料・運賃・通航量に連鎖するからです。
一方で、ホルムズ海峡を通る原油やLNGの輸送は最近回復の動きも見せています。危険が増えているのに輸送量は戻りつつある。この二つが同時に進んでいるため、原油価格も「攻撃があったから上がる」と単純には決まりません。
日本にとって重要なのは、中東産原油への依存度が90%を超えていることです。海峡が完全封鎖されなくても、保険・運賃・航行条件が悪化すれば調達コストに影響します。
今回のニュースは「誰が撃ったのか」だけでなく、安全に原油を運ぶためのコストが再び上がるのかという経済ニュースとして見ると理解しやすくなります。
ホルムズ海峡、気になる疑問から読み解く
Q. 今回被弾したタンカーの乗組員に被害はあった?
ありません。UKMTOが受けた報告では、乗組員は全員無事で、現時点で環境への影響も報告されていません。
Q. 攻撃した国や組織は分かっている?
分かっていません。今回の報告では「正体不明の飛翔体」とされており、攻撃主体は特定されていません。
Q. ホルムズ海峡は完全に閉鎖されているの?
完全に船がゼロになっているわけではありません。2026年春には通航量が大幅に落ち込みましたが、最近は原油やLNGの輸送が回復する動きも確認されています。
Q. タンカーが沈んでいないのに、なぜ輸送コストが上がるの?
攻撃リスクが高まると、戦争リスク保険や傭船料、護衛待ち、航路変更などの追加コストが発生するからです。船そのものが失われなくても「安全に運ぶ値段」が高くなります。
Q. 今回の事件で原油価格はすでに上がった?
今回の事件が広く伝わった10月3日は土曜日で、原油先物の通常取引は休場でした。したがって、今回の被弾だけを原因とする値動きは週明けの市場を見ないと判断できません。
Q. 日本はなぜホルムズ海峡の影響を受けやすい?
日本は原油輸入の90%超を中東地域に依存しているからです。海峡周辺の安全が悪化すると、原油そのものの価格だけでなく輸送費や調達条件にも影響が及びます。
Q. 日本には備蓄があるから心配しなくていい?
備蓄は重要な安全網ですが、万能ではありません。実際に2026年春にはホルムズ海峡の混乱を受けて国家備蓄原油が放出されており、備蓄は供給途絶時に時間を稼ぐための仕組みと考える方が正確です。
Q. 次に一番確認すべき数字は?
週明けの原油価格だけでなく、ホルムズ海峡の実際の通航量、タンカー運賃、戦争リスク保険料、新たなUKMTO報告の有無を合わせて見る必要があります。
今日のニュースほどき、理解の助けになりましたか?🙂 これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
今回のタンカー被弾・海上安全情報
Reuters「Crude oil tanker struck by unknown projectile off Oman, UKMTO says」
Reuters「Three oil tankers hit by projectiles in Hormuz strait on Tuesday, Marisks says」
原油価格・保険・海上運賃
Reuters「Oil settles lower after Europe agrees to tap diesel reserves」
Reuters「Maritime insurance premiums surge as Iran conflict widens」
Reuters「Saudi Aramco considering discounts for Oman STS crude to counter high freight rates」
ホルムズ海峡の通航量・供給回復
U.S. Energy Information Administration「Global Energy Security Data」
Reuters「Iraq says it transported 2 million barrels of crude through Strait of Hormuz」
Reuters「September LNG shipments through Hormuz hit highest since start of US-Iran war」
日本の原油調達・備蓄対応
資源エネルギー庁「日本はどのような国から化石燃料を輸入していますか?」
経済産業省「国家備蓄原油の放出を行います」2026年3月24日
経済産業省「第2弾の国家備蓄原油の放出を行います」2026年4月24日
あわせて読みたい
ホルムズ海峡は、なぜ米国とイランの交渉材料になっているの?
今回のタンカー被弾は海上安全と輸送コストの問題ですが、その背景にはホルムズ海峡の通航正常化をめぐる米国とイランの交渉があります。誰がどの条件で航行を戻すのかという政治面を押さえると、今回のリスクがなぜ長引き得るのかも理解しやすくなります。