「106万円の壁」が消えた?2026年10月から社会保険の8.8万円要件がなくなって何が変わる?

「106万円の壁がなくなった」と聞くと、もう年収を気にせず働けるようになったのでしょうか。
それとも逆に、年収106万円に届かなくても社会保険に入る人が増えるのでしょうか。
2026年10月1日に変わったのは、短時間労働者が健康保険・厚生年金に加入する条件のうち、「所定内賃金が月額8.8万円以上」という賃金要件です。日本年金機構は、この要件が同日付で撤廃されたと案内しています。(日本年金機構)
ただし、社会保険の加入条件が全部なくなったわけではありません。週20時間以上、勤務先の企業規模、学生ではないことなど、別の条件は残っています。
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
そして、よく一緒に語られる「130万円の壁」も別の仕組みです。
この三つを分けると、今回の変更がかなり分かりやすくなります。
まず何が消えた?「月8.8万円以上」という条件
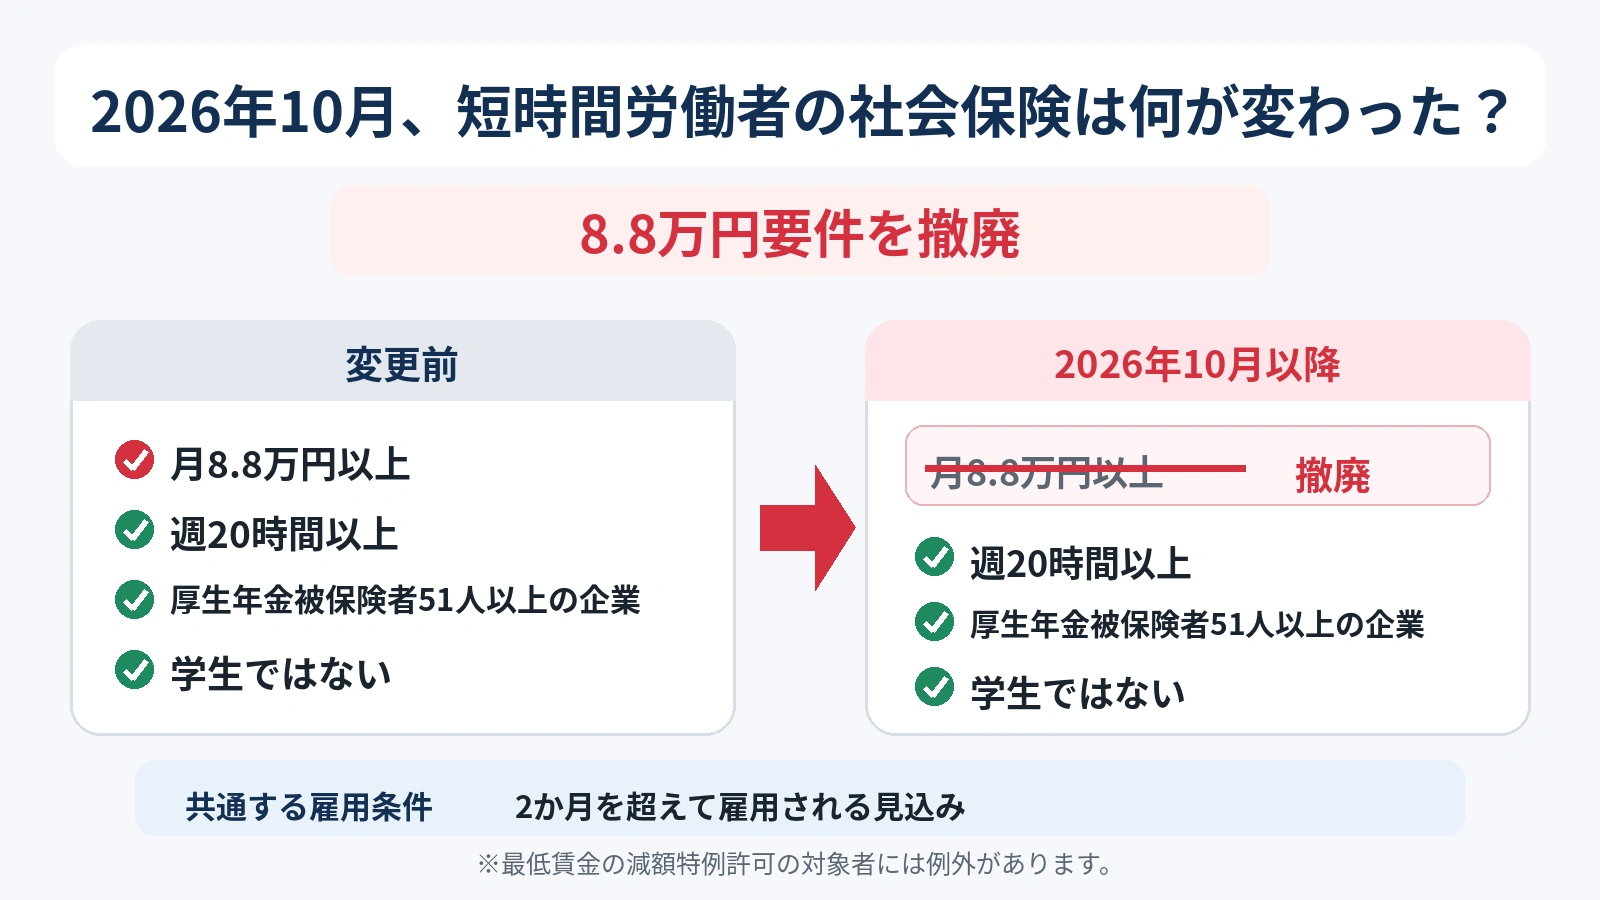
消えたのは、いわゆる「106万円の壁」を作っていた月額8.8万円以上の賃金要件です。
これまでは、短時間労働者について、週20時間以上働いていても、所定内賃金が月8.8万円未満なら、この適用拡大の枠では原則として加入要件を満たしませんでした。2026年10月1日から、その金額基準が撤廃されました。(日本年金機構 · 厚生労働省)
ただし例外があります。最低賃金法の「減額特例許可」を受け、所定内賃金が月8.8万円未満となる短時間労働者は、原則として社会保険の加入対象外です。本人の申し出により任意で加入することはできます。(日本年金機構)
整理すると、こうなります。
| 判定項目 | 2026年9月まで | 2026年10月から |
|---|---|---|
| 所定内賃金 | 月8.8万円以上 | 原則、要件を撤廃 |
| 週の所定労働時間 | 20時間以上 | 20時間以上 |
| 企業規模 | 厚生年金の被保険者数51人以上が基本 | 同51人以上が基本 |
| 学生 | 原則対象外 | 原則対象外 |
| 雇用見込み(一般要件) | 2か月を超える見込み | 2か月を超える見込み |
ここで大切なのは、一般的な短時間労働者では「106万円を超えたら加入する」という年収ラインが消え、収入額ではなく働く時間や勤務先の条件がより前面に出る仕組みに変わったことです。
なぜ今、106万円という金額基準をなくしたの?
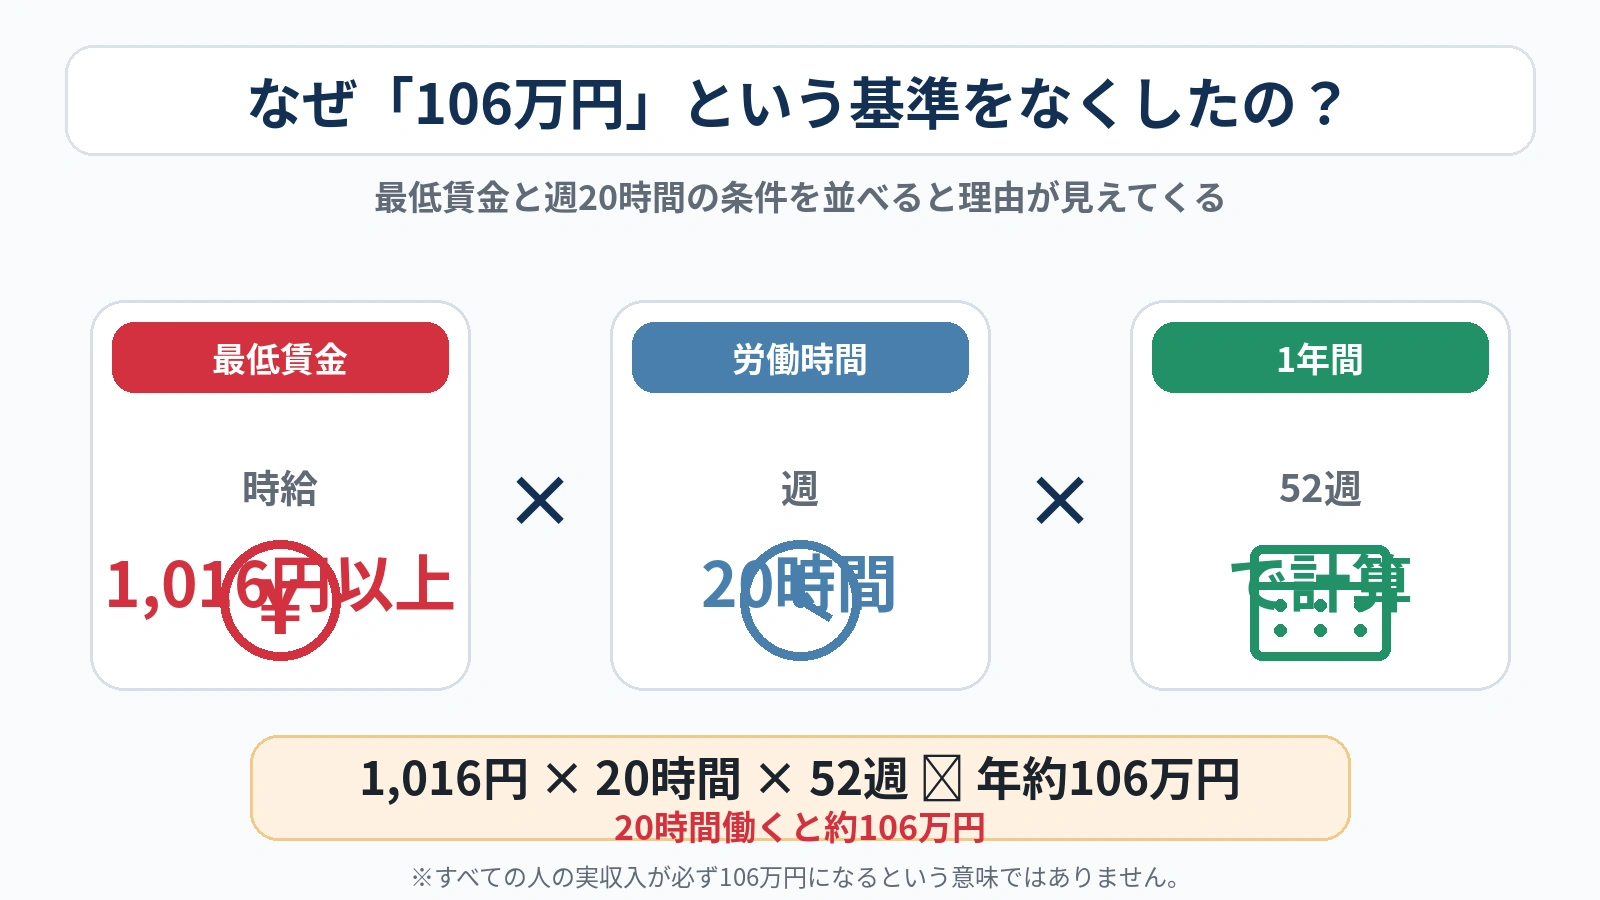
理由は、最低賃金の上昇で「月8.8万円以上」という条件の意味が薄くなったからです。
厚生労働省は、全国の最低賃金が時給1,016円以上となったことを踏まえ、週20時間働けば年額換算でおおむね106万円に達するため、賃金要件を撤廃すると説明しています。(厚生労働省 · 厚生労働省)
計算のイメージは、
1,016円 × 20時間 × 52週 = 1,056,640円
です。
つまり、法律上の最低賃金以上で週20時間働く人なら、「週20時間」という条件を満たした時点で、以前の106万円ラインにもほぼ届く状況になりました。
そのため、同じことを二重に判定するようになっていた賃金要件を外した、というのが今回の制度変更の背景です。
では、2026年10月から誰が社会保険に入るの?
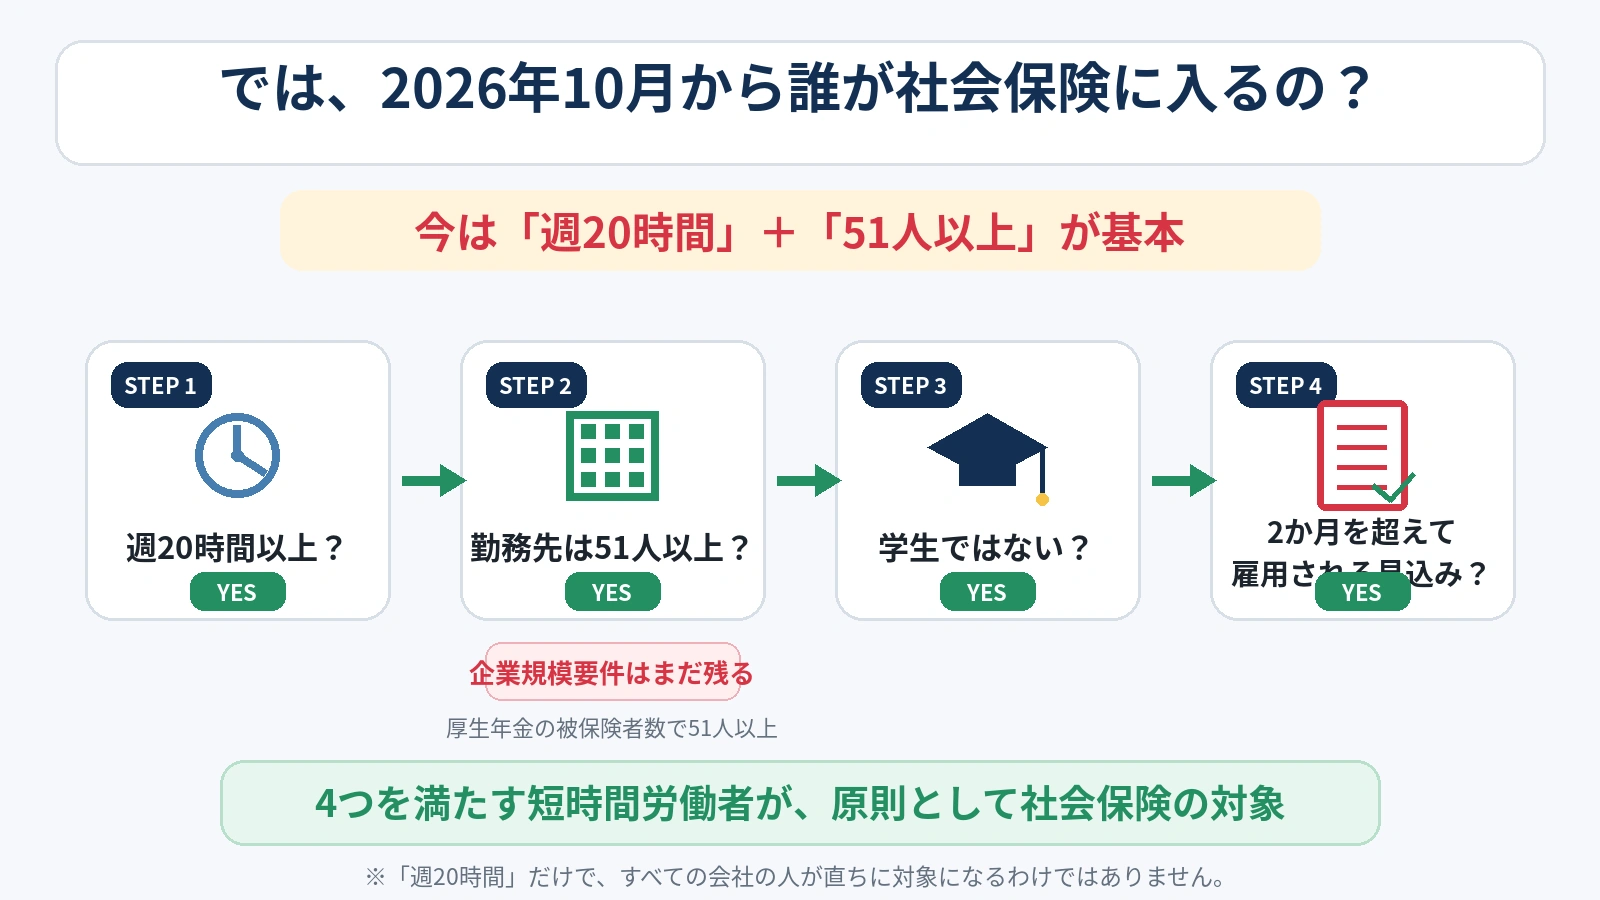
2026年10月時点では、「週20時間以上なら、どの会社で働いていても必ず加入」という状態ではありません。
現在の適用拡大では、短時間労働者について主に次の3点を確認します。(日本年金機構 · 厚生労働省)
- 週の所定労働時間が20時間以上
- 勤務先が原則として厚生年金の被保険者数51人以上の企業等
- 学生ではない
以前この3点と並んでいた「月8.8万円以上」がなくなった、という形です。なお、このほかフルタイムの従業員と同様に、原則として2か月を超えて雇用される見込みがあることも必要です。(厚生労働省)
たとえば、週25時間働くパートの人が年収106万円を意識してシフトを調整していたとしても、勤務先が現在の企業規模要件を満たし、ほかの条件にも当てはまるなら、「106万円未満に抑えれば社会保険に入らなくてよい」という考え方は通用しにくくなります。
一方で、週の所定労働時間が20時間未満なら、この短時間労働者向けの適用拡大ルールでは原則として対象になりません。
「51人以上」の条件も、これからなくなるの?
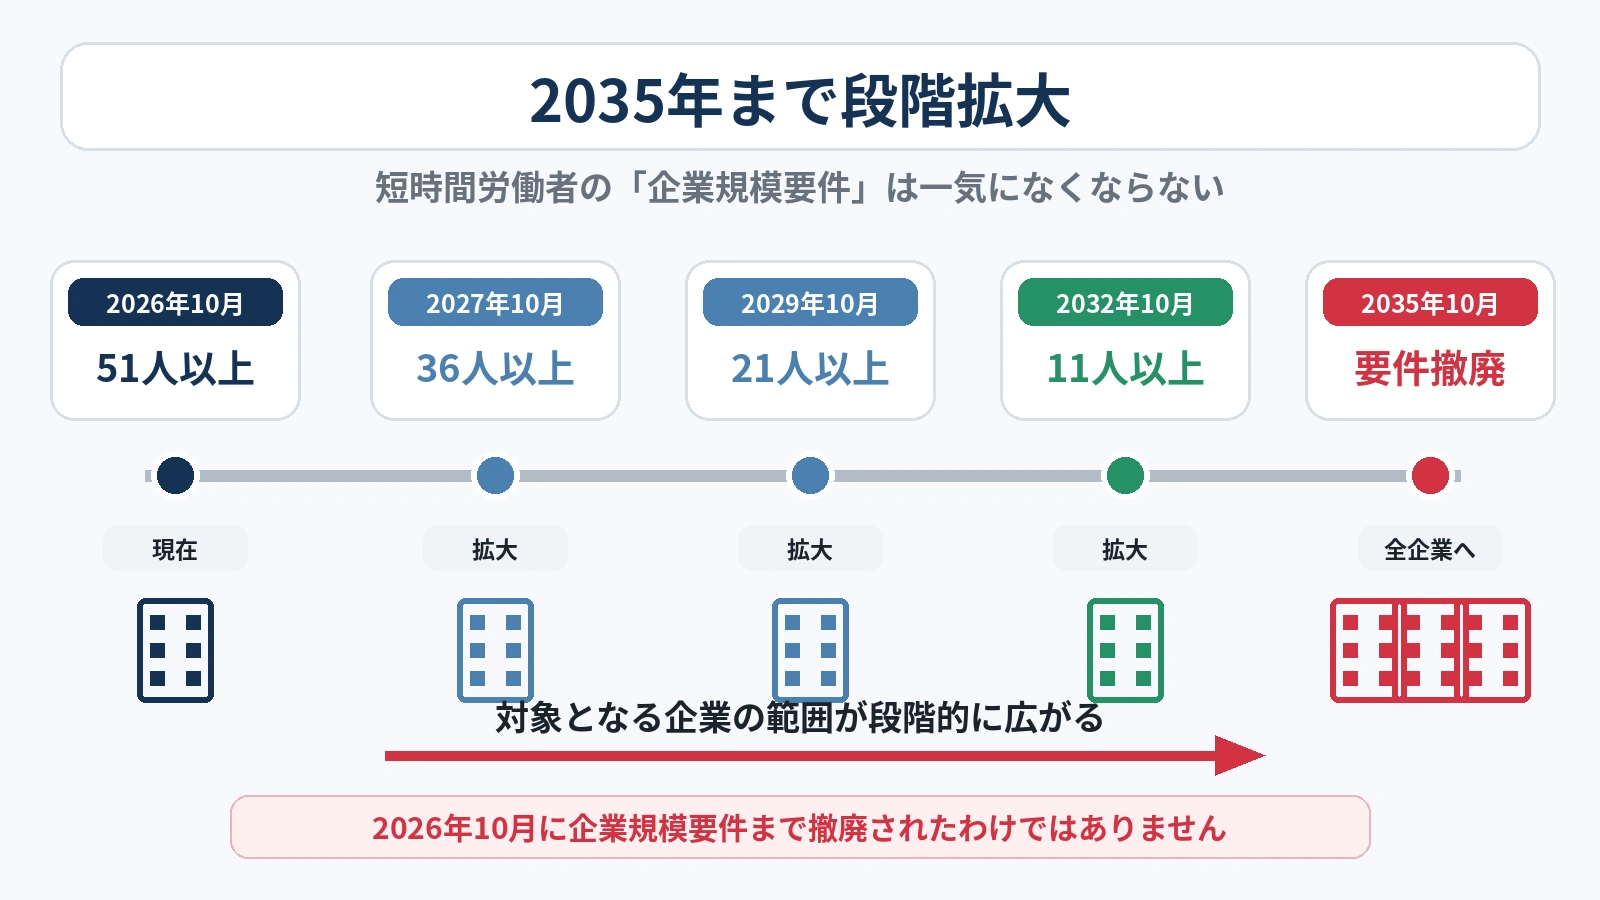
はい。ただし、こちらは一気にではなく段階的です。
厚生労働省によると、短時間労働者を社会保険の対象とする企業規模要件は、2027年10月から36人以上、2029年10月から21人以上、2032年10月から11人以上へと広がり、2035年10月に企業規模要件が撤廃されます。(厚生労働省)
| 時期 | 対象となる企業等の規模 |
|---|---|
| 2027年9月まで | 51人以上 |
| 2027年10月から | 36人以上 |
| 2029年10月から | 21人以上 |
| 2032年10月から | 11人以上 |
| 2035年10月から | 企業規模要件を撤廃 |
ですから、2026年10月の変更だけを見るより、「106万円という金額基準を外し、その後は会社の規模による線引きも段階的に小さくしていく」という流れで見る方が制度全体を理解しやすくなります。
106万円の壁が消えても「130万円の壁」は残る?
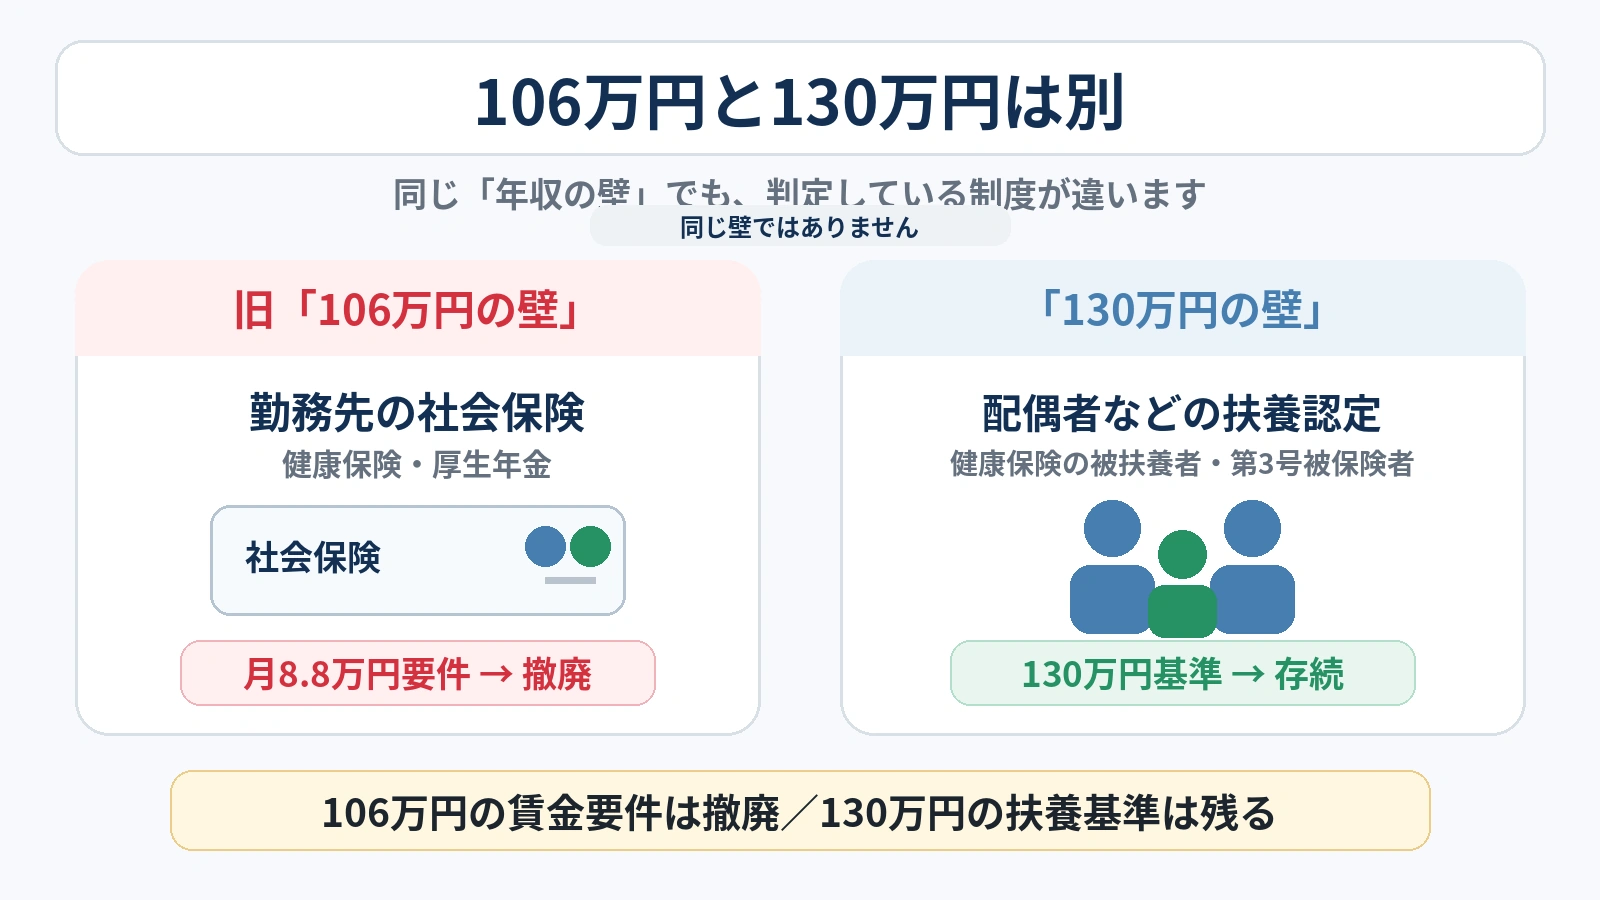
残ります。106万円と130万円は、そもそも同じ壁ではありません。
106万円の壁は、短時間労働者が勤務先の健康保険・厚生年金に入るかどうかを判断する際の「月8.8万円以上」という要件から生まれた呼び方でした。
一方、130万円の壁は、配偶者などの健康保険の被扶養者や国民年金の第3号被保険者でいられるかどうかに関係する基準です。厚生労働省は、週20時間未満で働く場合でも年収130万円以上になると、原則として配偶者の扶養から外れ、勤務先の社会保険に加入しない場合は国民年金・国民健康保険の保険料が発生すると説明しています。(厚生労働省)
| よく呼ばれる壁 | 主に何を判定するものか | 2026年10月時点 |
|---|---|---|
| 106万円の壁 | 勤務先の社会保険に入る短時間労働者の賃金要件 | 月8.8万円要件を撤廃 |
| 130万円の壁 | 配偶者の扶養に入れるかどうか | 基準は別に残る |
なお、被扶養者の年収判定は2026年4月から取り扱いが変わり、労働契約書などから見込まれる年間収入が130万円未満で、ほかの条件も満たす場合には、原則として被扶養者として扱う方法が導入されています。(日本年金機構)
つまり、「106万円の壁がなくなった=年収の壁が全部なくなった」ではありません。
社会保険に入ると、手取りは必ず減るの?
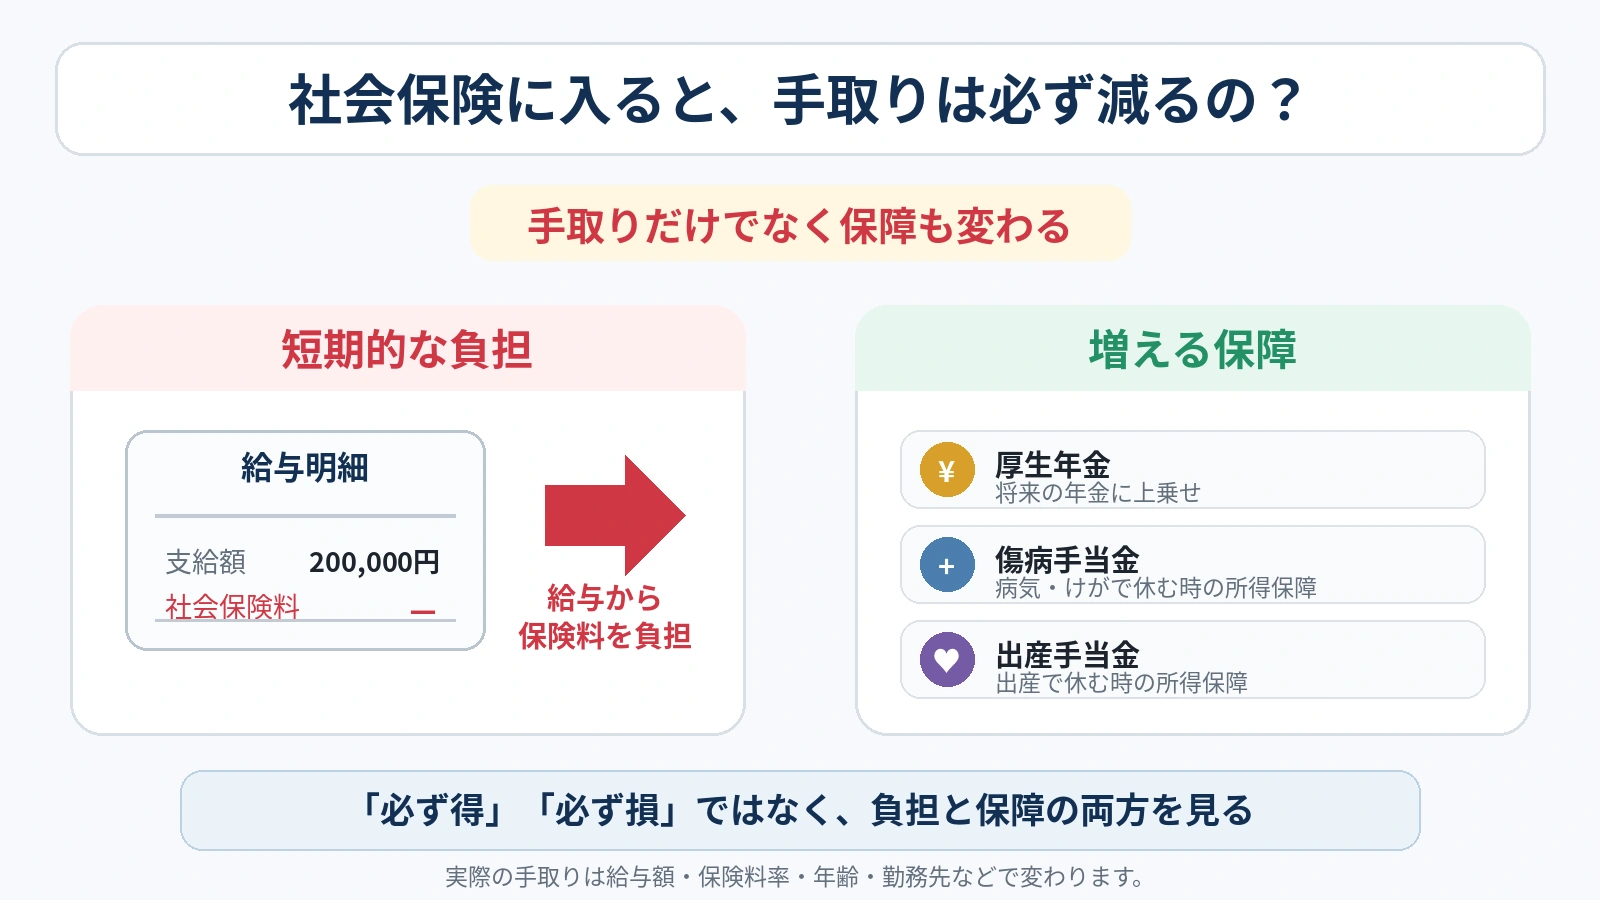
短期的な手取りだけを見れば、これまで配偶者の扶養に入り本人負担がなかった人は、社会保険料が給与から引かれるため、手取りが減ることがあります。
ただし、変わるのは負担だけではありません。厚生年金に加入すると基礎年金に加えて厚生年金が上乗せされ、健康保険では条件を満たせば傷病手当金や出産手当金といった所得保障を受けられます。(厚生労働省)
そのため、今回の制度変更を「保険料を取られる改悪」あるいは「必ず得をする改正」と一言で決めるのは正確ではありません。
実際の手取り変化は給与額、健康保険料率、年齢、勤務先、これまで扶養に入っていたかどうかなどで変わります。自分の場合を確認するときは、年収だけでなく週の所定労働時間と勤務先の規模も一緒に見る必要があります。
10月から始まった「保険料調整制度」は誰でも使える?
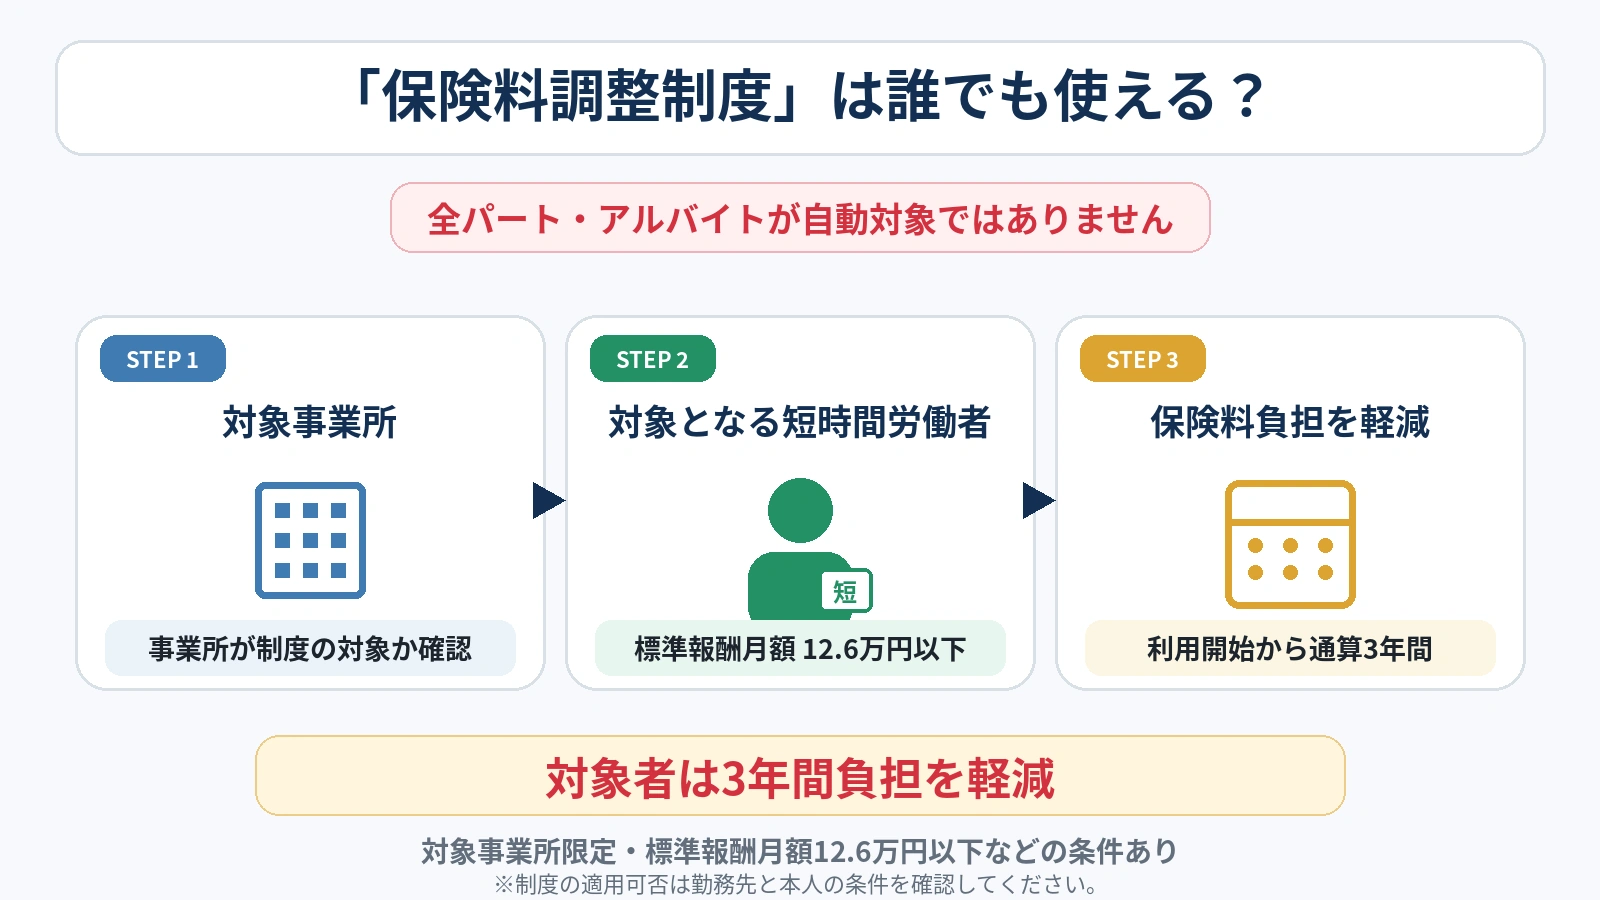
誰でも自動的に保険料が安くなる制度ではありません。
2026年10月から始まった保険料調整制度は、社会保険の適用拡大で新たに加入対象となる短時間労働者の手取り減を和らげるため、対象事業所が従業員側の保険料負担を一時的に軽くできる仕組みです。利用開始から通算3年間が対象で、従業員側では標準報酬月額12万6,000円以下などの条件があります。(日本年金機構 · 日本年金機構)
2026年10月時点では、新たに任意特定適用事業所となった事業所などが利用でき、2027年10月以降の企業規模要件の拡大で新たに対象になる事業所にも順次関係してきます。
つまり、これも「106万円の壁撤廃と同時に全員の負担が軽くなる」という話ではなく、適用拡大に伴う手取り減を緩和するための限定的な支援策です。
結局、これから何を基準に働き方を考えればいい?
年収106万円だけを見てシフトを調整する考え方から、週の所定労働時間、勤務先の企業規模、扶養の130万円基準を分けて確認する考え方へ切り替える必要があります。
2026年10月時点で確認する順番は、次のように考えると分かりやすいでしょう。
- 週の所定労働時間は20時間以上か
- 勤務先は現在の企業規模要件に当てはまるか
- 学生かどうか、雇用見込みはどうなっているか
- 配偶者の扶養に入っている場合、130万円基準はどうなるか
- 新たに加入する場合、勤務先が保険料調整制度の対象か
そして2027年10月からは、企業規模要件が51人以上から36人以上へ広がります。
今回の「106万円の壁」撤廃は一日で全部が変わる改正ではなく、社会保険の対象を企業規模にかかわらず段階的に広げていく途中の一つの大きな節目と見るのが実態に近いでしょう。(厚生労働省)
【結論】このニュースは、こう理解すればいい
2026年10月1日に「106万円の壁」が変わったのは、社会保険そのものがなくなったからではありません。
一般的な短時間労働者の加入条件から「月8.8万円以上」という賃金要件が削除され、106万円という年収ラインを加入判定で意識する必要がなくなったという意味です。最低賃金の減額特例許可を受けている人には例外があります。
一方で、週20時間以上という条件、現時点の企業規模要件、学生ではないことなどは残っています。130万円の扶養基準も別制度として残ります。
さらに2027年以降は企業規模要件が段階的に縮小されます。ですから今後は「年収が106万円を超えるか」だけではなく、何時間働くのか、どの規模の勤務先なのか、扶養をどうするのかをセットで確認することが大切です。
106万円の壁、気になる疑問から読み解く
Q. 2026年10月から「106万円の壁」は完全になくなったのですか?
社会保険の加入要件だった「月8.8万円以上」という賃金基準は原則として撤廃されました。ただし、週20時間以上や企業規模など別の加入条件は残っています。最低賃金の減額特例許可を受け、月8.8万円未満となる人には例外があります。
Q. 年収106万円未満でも社会保険に入ることがありますか?
はい。2026年10月以降は年収106万円そのものではなく、週の所定労働時間や勤務先の規模などの条件で判断されます。
Q. 週20時間働けば、どの会社でも社会保険に入るのですか?
まだそうではありません。2026年10月時点では企業規模要件が残っており、原則として51人以上の企業等が対象です。2027年10月から36人以上へ段階的に広がります。
Q. 「130万円の壁」もなくなったのですか?
いいえ。130万円の壁は配偶者の扶養認定に関係する別の基準で、106万円の賃金要件撤廃とは別です。
Q. 社会保険に入ると手取りは必ず減りますか?
保険料の本人負担が新たに発生すれば短期的な手取りが減る場合があります。一方で、厚生年金の上乗せや傷病手当金・出産手当金など保障も変わるため、負担だけで判断することはできません。
Q. 会社の「51人以上」は何を数えるのですか?
単純な在籍人数ではなく、原則としてその企業で現在厚生年金保険の被保険者となっている人数を基準に判定します。法人の場合は同じ法人の事業所をまとめて判断します。
Q. 学生は週20時間以上働いても対象外ですか?
短時間労働者の適用拡大では、学生は原則として対象外です。ただし働き方によって別の加入要件に該当する場合もあるため、個別条件の確認が必要です。
Q. 保険料調整制度は加入した人全員が使えますか?
いいえ。対象となる事業所と短時間労働者に条件があり、従業員側では標準報酬月額12万6,000円以下などの要件があります。全員に自動適用される制度ではありません。
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
2026年10月の制度変更
日本年金機構「2026年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
適用拡大の条件・今後の日程
厚生労働省「年金制度の仕組みと考え方 第9 被用者保険の適用拡大」
厚生労働省「パート・アルバイトの方への社会保険の適用について」
扶養・保険料負担・加入後の保障
日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」