75歳以上の医療費、株の配当でも負担増?2029年の変更とNISAの例外

年金で暮らしながら、少しだけ株を持っている。
そんな人にとって、気になるニュースが出てきました。
株の配当金や売却益が、将来の医療保険料や病院で払うお金に影響するというのです。
「株の利益には、もう税金がかかっているのでは?」
「確定申告をしていなくても関係あるの?」
そう思うかもしれません。
実は、これまでの制度には、同じ金融所得があるのに、確定申告をした人としなかった人で医療費の負担が違うという仕組み上の問題がありました。
厚生労働省は2026年10月16日、この不公平を解消するための新しい仕組みを、2029年8月から段階的に導入する日程を示しました。
ただし、株を持っている人全員の負担が増えるわけではありません。非課税制度であるNISAの利益も、今回の対象外です。さらに、2029年8月と2030年8月では、反映される所得情報の範囲が異なります。(厚生労働省 · 共同通信)
※ 本文中の画像は、記事の理解を助けるためにAIで制作したイラストです。実際の写真ではなく、人物・場所・状況の表現が実際と一部異なる場合があります。
2029年から何が変わる?「保険料」と「病院の窓口負担」に影響
今回変わるのは、75歳以上の人が加入する「後期高齢者医療制度」で、負担を決める際に使う所得の範囲です。
これまで十分に把握できなかった株式の配当や売却益なども、確定申告をしたかどうかにかかわらず、判定に反映する仕組みへと変わります。
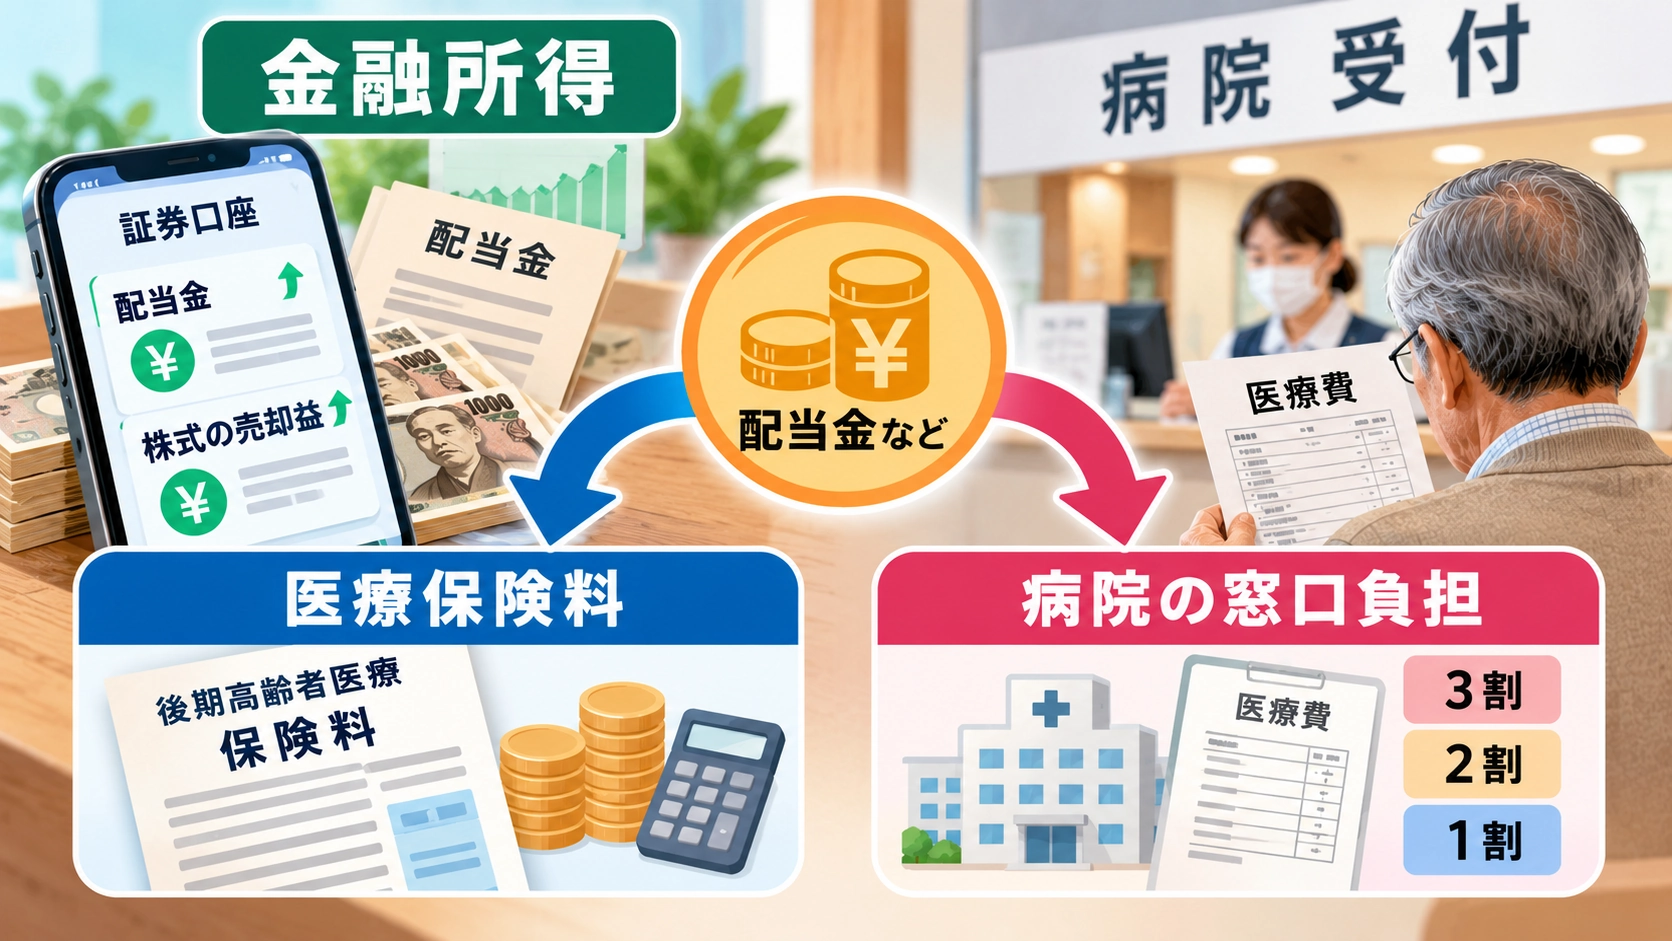
まず「後期高齢者医療制度」とは?
日本では、原則として75歳になると、それまで加入していた医療保険から後期高齢者医療制度へ移ります。
一定の障害認定を受けて加入している65~74歳の人も対象です。
病院で支払う自己負担割合は、所得などによって原則1割・2割・3割に分かれています。(厚生労働省)
ここで区別したいのが、次の二つです。
| 項目 | 何が変わる可能性がある? |
|---|---|
| 医療保険料 | 毎年負担する保険料の計算に金融所得が反映される |
| 病院の窓口負担 | 所得区分の判定によって、自己負担割合が変わる場合がある |
たとえば、保険診療の医療費が1万円だったとします。
窓口負担が1割なら1,000円、2割なら2,000円、3割なら3,000円です。
これは仕組みを理解するための単純な例で、実際には高額療養費制度などによる上限や調整もあります。
重要なのは、今回の見直しが診療費そのものの一律値上げではないことです。
負担を決める所得に金融所得が加わることで、一部の人の保険料や自己負担割合に影響が出る可能性がある、という話なのです。
なぜ同じ配当金を受け取っても、確定申告の有無で負担が違った?
これまでの後期高齢者医療制度では、確定申告をしなかった金融所得の一部が、保険料や窓口負担割合の計算に反映されない仕組みでした。
そのため、同じ年金と配当金を受け取っていても、申告方法によって医療費の負担が異なる場合があったのです。
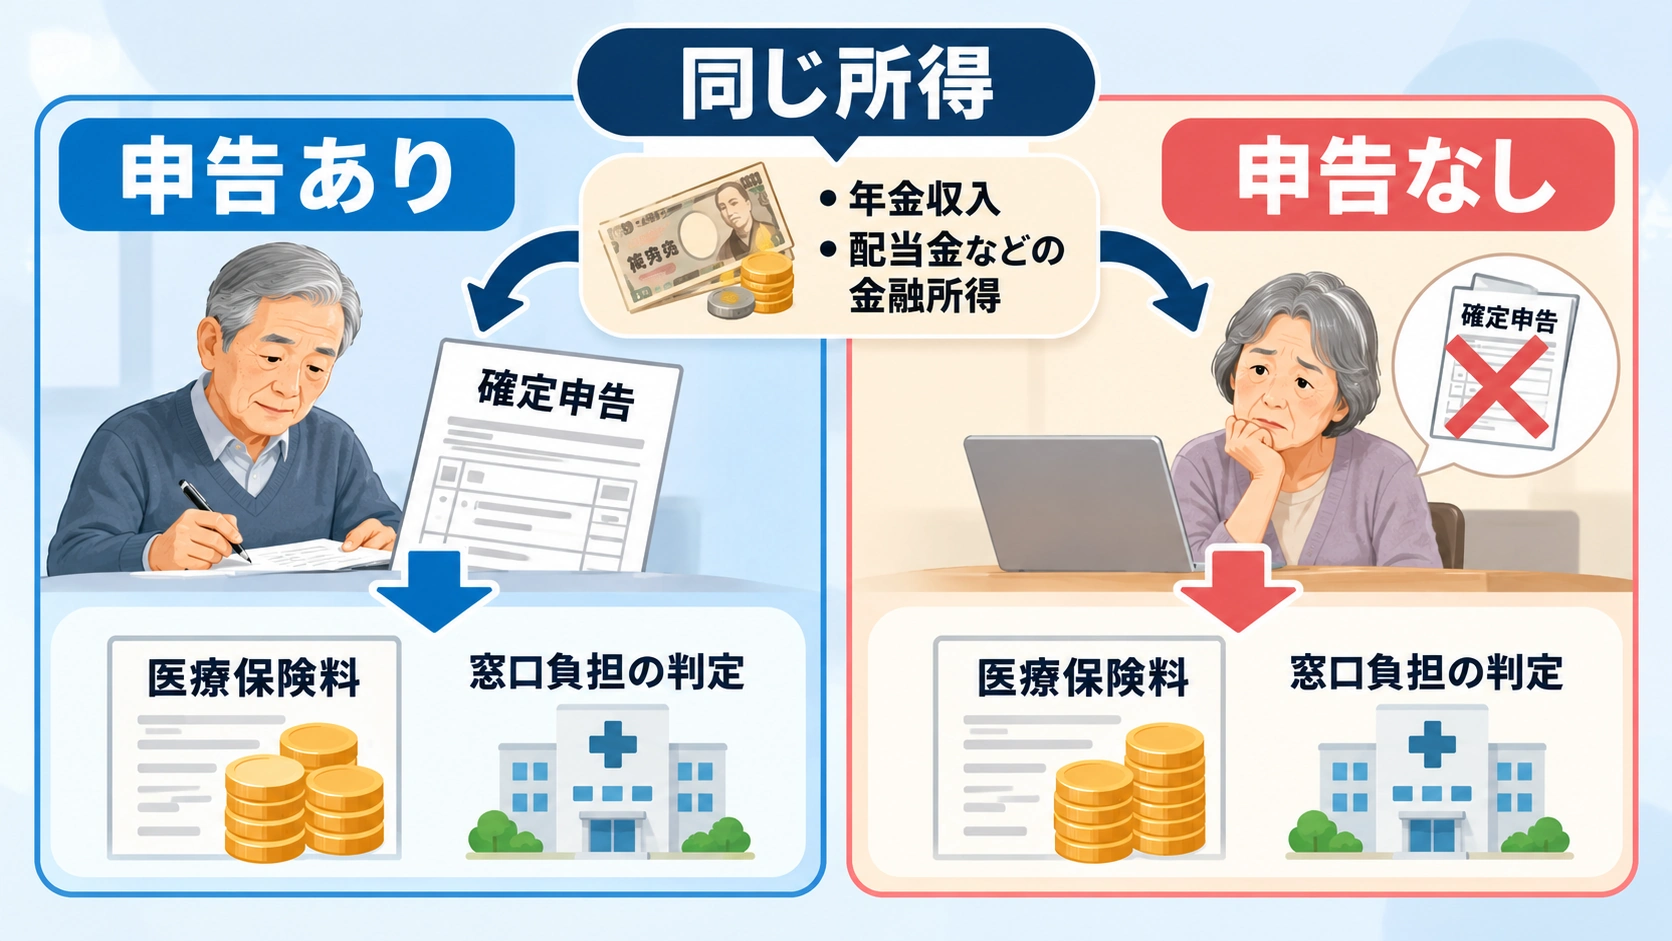
源泉徴収だけで税金が終わる場合がある
株式の配当や売却益には、給与や年金とは異なる税金の仕組みがあります。
たとえば、証券会社の「特定口座(源泉徴収あり)」で上場株式を売買した場合、取引内容によっては税金が自動的に差し引かれ、確定申告をしなくても納税が完了します。
ところが、これまでの医療保険料や窓口負担割合の計算では、市区町村が持つ所得情報が主に使われてきました。
その結果、確定申告をした金融所得は把握される一方、源泉徴収で課税関係が終わった金融所得は反映されない場合がありました。
厚生労働省の具体例では、年間5万円以上の差も
厚生労働省が示したモデルでは、夫婦ともに後期高齢者医療制度に加入し、次のような収入があるケースが取り上げられています。
- 本人の年金収入:年間230万円
- 本人の上場株式の配当等の金融所得:年間50万円
- 配偶者の基礎年金:年間83万円
この条件で、従来の制度における申告の有無を比較した結果がこちらです。
| 判定項目 | 確定申告あり | 確定申告なし |
|---|---|---|
| 窓口負担割合 | 2割 | 1割 |
| 年間保険料 | 169,978円 | 118,928円 |
| 年間保険料の差 | 基準となる高い側 | 51,050円低い |
同じ金融所得を得ているにもかかわらず、確定申告の有無だけで、このモデルでは年間保険料に51,050円の差が生じています。さらに、窓口負担割合も異なります。(厚生労働省・制度見直しの説明資料)
もちろん、これは特定の世帯条件を使った公式の説明例です。すべての人に同じ差額が発生するわけではありませんし、2029年以降の個人別保険料を予測した数字でもありません。
今回の制度改正は、このような申告の有無による不公平を解消するために進められています。
2029年8月に始まるのに、なぜ2030年8月に全面実施なの?
新しい仕組みは、一度にすべての金融所得を反映するのではなく、2029年8月と2030年8月の二段階で導入される予定です。
理由は、金融機関が提出する所得情報の種類によって、提出時期が異なるからです。
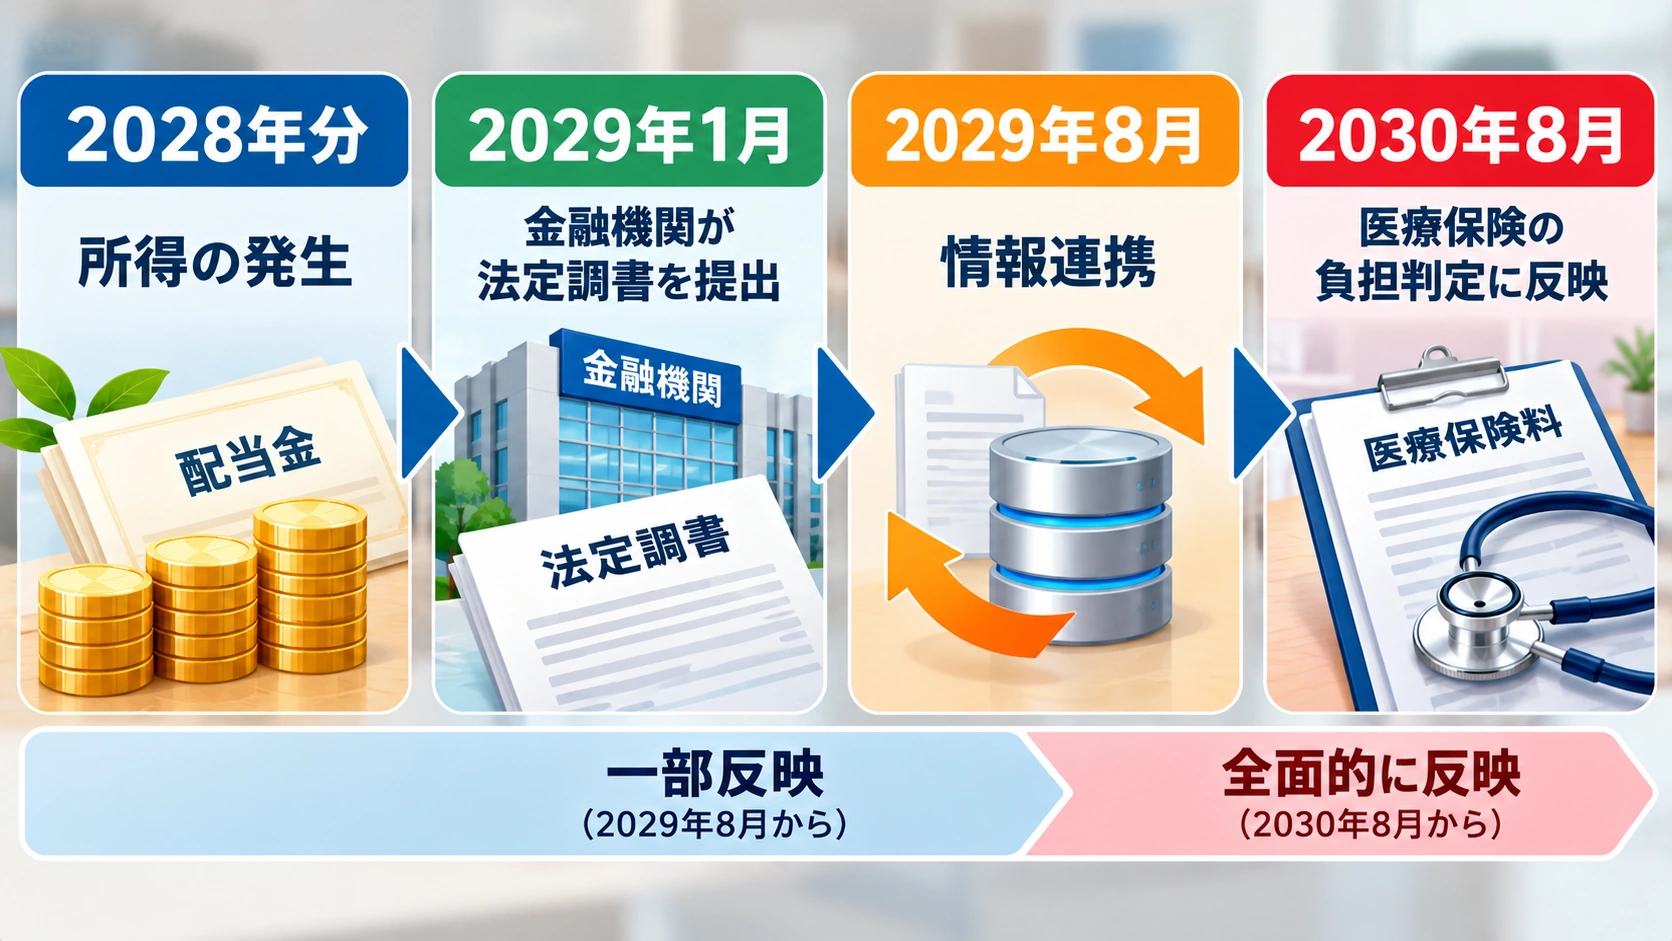
厚生労働省が2026年10月16日の社会保障審議会医療保険部会で示した日程を、時系列で整理すると次のようになります。
| 時期 | 予定されていること |
|---|---|
| 2026年5月 | 医療保険制度改正法が成立 |
| 2028年 | 初回反映の基になる金融所得が発生 |
| 2029年1月 | 金融機関等による法定調書のオンライン提出義務化 |
| 2029年8月 | 年単位で提出される法定調書の所得情報から反映開始 |
| 2030年8月 | 月単位のものも含め、すべての法定調書の金融所得を反映 |
この日程は、厚生労働省の第218回医療保険部会資料と、同日の報道に基づいています。(厚生労働省 · テレビ朝日)
2029年8月の初回反映は、2028年分の所得が対象
ここは特に間違えやすい部分です。
2029年8月に最初に反映されるのは、2029年1月末までに提出される2028年分の年単位の金融所得情報です。
つまり、制度の計算に反映され始める時期と、対象となる所得が発生した年は違います。
一方、提出時期が異なる月単位の法定調書については、情報がそろうまでにさらに時間が必要です。
そのため、2029年8月に最初の反映が始まり、2030年8月から全面的に反映する二段階のスケジュールが示されています。
なお、2026年10月時点で公表されているのは実施に向けた日程です。今後のシステム整備や運用に関する案内も確認する必要があります。
株の配当や売却益は、どこまで医療費の判定対象になる?
今回の見直しで中心となるのは、上場株式の配当や売却益など、これまで確定申告をしないことで反映されなかった金融所得です。
株を保有しているだけで、株式の評価額がそのまま所得として計算される仕組みではありません。
そもそも「金融所得」と「金融資産」は別のものだからです。
金融所得と金融資産は違う
たとえば、100万円で買った株の時価が150万円になっていたとします。
まだ売却していなければ、50万円は一般に「含み益」と呼ばれます。値上がりしていても、売却によって利益が確定したわけではありません。
一方、株を売却して利益が実現すると、それは株式の譲渡益に当たります。
| ケース | 今回の見直しとの関係 |
|---|---|
| 課税口座で受け取る上場株式の配当 | 対象となる金融所得 |
| 課税口座で生じた株式の売却益 | 対象となる金融所得 |
| 非課税のNISA口座で生じた利益 | 対象外 |
| 株式を保有しているだけの評価額 | 今回の金融所得反映とは別 |
| 売却していない株式の含み益 | 実現した売却益ではない |
| 預貯金などの保有残高 | 今回の金融所得反映とは別 |
上記は今回の制度改正の中心的な違いを整理したもので、金融商品や口座の種類によって細かな税務上の取扱いは異なります。(厚生労働省 · 国税庁)
ここで気をつけたいのは、株の売却代金全体がそのまま所得になるわけではないことです。
売却益は、基本的には売却価格から取得費や必要な手数料などを差し引いた利益を意味します。
「100万円分の株を売ったから、100万円が新たな所得として扱われる」という理解は正しくありません。
NISAの利益は対象外なのに、普通の株の利益は対象になるのはなぜ?
NISA口座で非課税となる運用益は、今回の後期高齢者医療制度における金融所得反映の対象外とされています。
これは厚生労働省の制度説明資料にも明記されています。
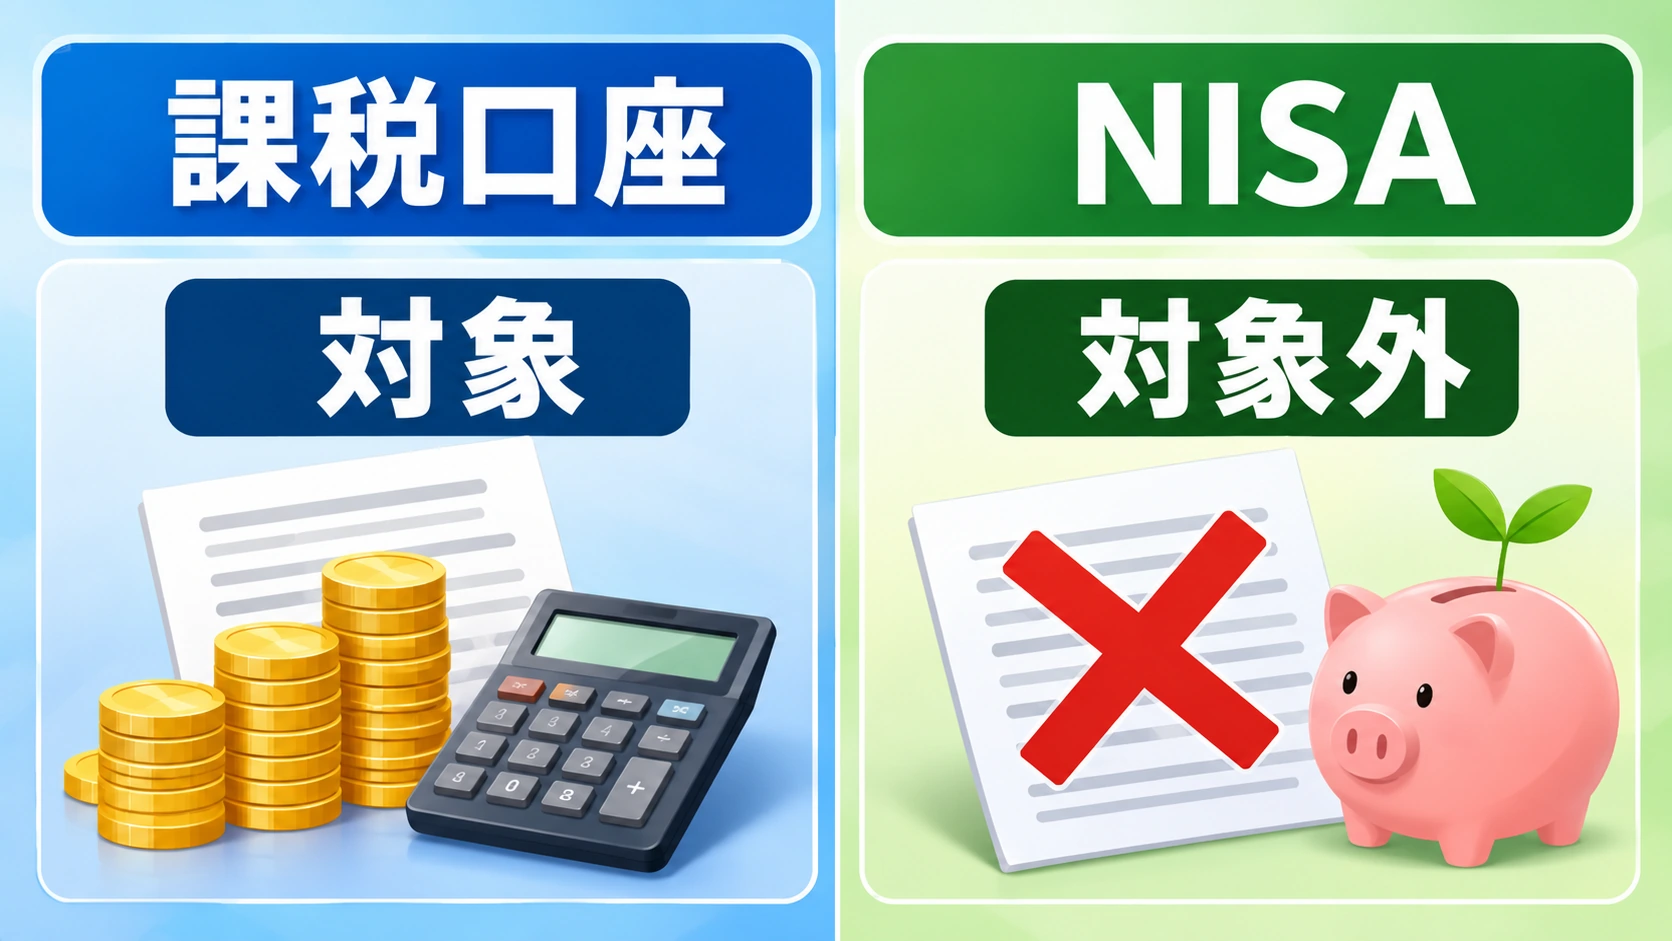
NISAは、家計の資産形成を後押しするために設けられた少額投資非課税制度です。
NISA口座で対象商品を運用し、非課税の条件を満たす配当や売却益を得た場合、通常の課税口座とは異なり、その利益には原則として所得税がかかりません。
今回の医療保険制度の見直しでも、この非課税の金融所得は対象に含めない扱いとなっています。
同じ株を買っても、口座によって扱いが違う
次のような例を考えてみましょう。
ある人が同じ上場株式を購入し、年間20万円の配当を受け取ったとします。
| 受け取り方 | 今回の制度での扱い |
|---|---|
| 通常の課税口座で配当を受け取る | 対象となる金融所得 |
| NISA口座で非課税の条件を満たして受け取る | 対象外 |
この違いは、配当金が多いか少ないかだけで決まるものではありません。
その配当が税制上どのような所得として扱われるかが関係しています。
また、NISA口座で国内上場株式の配当を非課税で受け取るには、「株式数比例配分方式」という受取方法が必要です。別の方法で配当を受け取ると、NISAで購入した株式であっても課税扱いになることがあります。(国税庁)
したがって、「NISAで買った株だから、どんな受け取り方でも必ず対象外」と思い込まないことも大切です。
なお、NISAの運用益が対象外だからといって、NISA利用者の医療保険料が全体として免除されるわけではありません。年金や給与など、ほかの所得に基づく判定は引き続き行われます。
株を持っている75歳以上の人は、全員負担が増えるの?
いいえ。今回の見直しによって、株を持っている人すべての医療保険料や窓口負担割合が一律に上がるわけではありません。
影響は、金融所得の金額だけでなく、年金や給与などの所得、世帯構成、適用される所得区分などによって変わります。
特に、これまでも確定申告によって金融所得を計算に反映していた人と、源泉徴収だけで申告せず、反映されていなかった人とでは、制度変更の意味が異なります。
どんな人に影響が出やすい?
今回の見直しの影響を考えるために、状況を分けてみます。
| 現在の状況 | 考えられる影響 |
|---|---|
| 課税口座の金融所得を申告していない | 新たに判定へ反映される可能性がある |
| 金融所得をすでに申告している | その所得は現在も判定に反映されている場合がある |
| 非課税のNISA利益だけがある | その非課税利益は今回の対象外 |
| 株を持っているが、所得となる利益がない | 保有しているという理由だけで判定に加算されるわけではない |
負担の判定には複数の条件があるため、この表だけで実際の保険料の増減や窓口負担割合を確定することはできません。
窓口負担が1割から2割になるとは限らない
たとえば、これまで1割負担だった人の金融所得が新たに計算されることになっても、それだけで必ず2割になるわけではありません。
所得を加えた結果、判定基準を超えるかどうかが問題になります。
すでに3割負担となっている人についても、窓口負担割合が自動的にさらに引き上がるという制度ではありません。
また、医療保険料の金額と窓口負担割合は、それぞれの計算・判定の仕組みに基づいて決まります。
同じ金融所得が反映されるとしても、保険料が変わることと、窓口負担割合が変わることは同じではありません。
確定申告をしなくても、金融所得はどうやって把握されるの?
新しい仕組みでは、金融機関などが提出する「法定調書」を使って金融所得を把握します。
これは、株式の配当などについて、金融機関が税務上の情報を報告するための書類です。
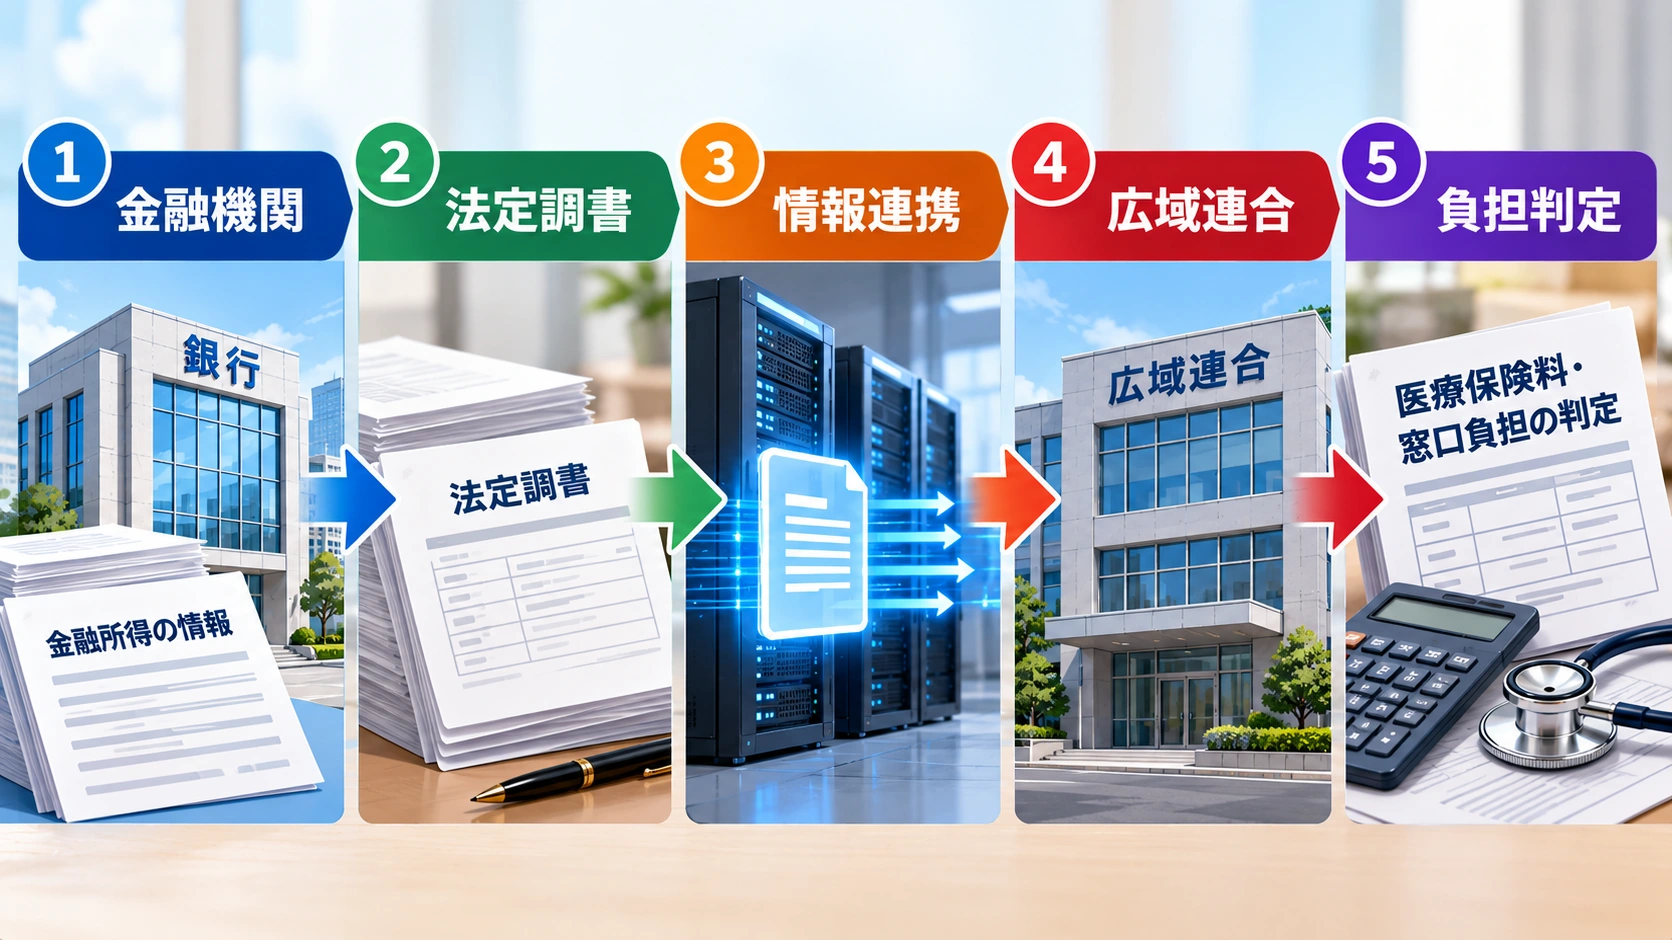
なぜ金融機関の情報が必要なのか
従来の制度では、主に市区町村が把握できる所得情報を使って保険料などを計算していました。
しかし、源泉徴収で納税が完了し、確定申告をしていない金融所得については、必要な情報を十分に反映できない場合がありました。
新制度では、金融機関等が提出する法定調書をオンラインで集め、後期高齢者医療広域連合などが判定に使う仕組みを整備します。
広域連合は、都道府県ごとに後期高齢者医療制度を運営する組織です。
こうした情報連携を可能にするには、金融機関だけでなく、税務や医療保険に関係するシステムの整備も必要になります。(厚生労働省)
新しい申告手続きが必要になるの?
厚生労働省は、今回の金融所得の把握について、金融機関等が提出する法定調書を活用し、個人の事務負担を増やさない仕組みだと説明しています。(厚生労働省)
そのため、医療保険料を計算するためだけに、すべての人が新たに金融所得の申告をするという制度ではありません。
ただし、税法上の確定申告が必要かどうかは別の問題です。
今回の医療保険制度の変更によって、本来必要な確定申告が不要になったり、税金の申告ルールそのものがなくなったりするわけではありません。
2029年に向けて、今のうちに何を確認しておけばいい?
現在の医療保険料がいくらなのか、金融所得をどの口座で受け取っているのかを把握しておくことが役立ちます。
新制度の導入は2029年8月からの予定なので、2026年10月時点で今回の見直しがすでに適用されているわけではありません。
また、将来の負担額を今のうちに一律の計算式で決めることもできません。
確認するなら、主に次の三つです。
| 確認したいこと | 確認する理由 |
|---|---|
| 現在の医療保険料と窓口負担割合 | 今の所得区分を把握するため |
| 株式や投資信託を保有する口座の種類 | 課税口座とNISAを区別するため |
| 配当や売却益の受取・申告状況 | 現在の判定に反映されている所得を整理するため |
今すぐ株を売るべきなの?
今回の制度改正があるからといって、株を急いで売却する必要があるとはいえません。
売却する時期によっては利益が実現し、税金や所得の扱いにも関係するためです。
また、個人の医療保険料への影響と、投資全体の損益は別々に考える必要があります。
これから注目したいのは何か
今後の焦点は、発表された日程どおりにシステム整備が進むか、そして実際の負担判定に使われる情報や手続きがどのように案内されるかです。
特に、2029年8月の初回反映と2030年8月の全面反映では、対象となる所得情報の範囲が異なります。
対象者への具体的な案内や保険料の通知については、厚生労働省と加入先の後期高齢者医療広域連合・市区町村の最新情報を確認することが大切です。
【結論】このニュースは、こう理解すればいい
2026年10月16日に明らかになったのは、75歳以上を中心とする後期高齢者医療制度で、金融所得を保険料や病院の窓口負担割合の判定に反映する日程が具体化したというニュースです。
これまで、同じ株式の配当や売却益があっても、確定申告の有無によって医療費の負担が異なる場合がありました。
新しい仕組みでは、金融機関の法定調書を使い、こうした金融所得を申告の有無にかかわらず判定に反映します。
整理すると、次のようになります。
- 2029年8月から段階的に反映し、2030年8月から全面的に反映する予定
- 最初の反映には2028年分の金融所得情報が使われる
- 課税口座の株式配当や売却益などが対象となる
- 非課税のNISA口座で生じた利益は対象外
- 株式や預貯金の保有残高そのものを一律に所得として扱う変更ではない
- 株を持っている人全員の負担が必ず増えるわけではない
今回の見直しは、すべての高齢者に同じ負担増を求める制度ではありません。
これまで把握できなかった金融所得を負担の判定に反映し、同じ所得状況の人を、できるだけ同じ条件で扱うための制度改正です。
一方で、実際にどの程度の負担が生じるかは個人ごとの状況によって異なります。
2029年の導入に向けて、対象となる所得とNISAの扱い、そして今後の具体的な運用情報を分けて理解しておくことが大切です。
後期高齢者医療と金融所得、気になる疑問から読み解く
Q. 75歳以上の医療保険料は、2026年から上がるのですか?
今回の金融所得反映による新しい判定は、2029年8月から段階的に始まる予定です。2026年10月時点ですでに適用されているわけではありません。
Q. 2029年の見直しでは、いつの株式配当が対象になりますか?
最初の反映では、2028年分の金融所得を記載した年単位の法定調書が利用される予定です。制度の開始年と対象所得の発生年は一致しません。
Q. NISAで得た利益も医療保険料に反映されますか?
NISA口座で非課税となる運用益は、今回の金融所得反映の対象外です。ただし、課税扱いとなる配当や、NISA以外の所得については別に考える必要があります。
Q. 株を売らずに持っているだけでも医療費が上がりますか?
株式の保有額や未実現の含み益を、そのまま今回の金融所得として加算するわけではありません。配当や実現した売却益などの所得との区別が必要です。
Q. 確定申告をしていない株式の利益も把握されるのですか?
新制度では、金融機関等が提出する法定調書を活用して金融所得を把握する仕組みになります。源泉徴収だけで納税が終わった金融所得も反映することが目的です。
Q. 医療費の窓口負担が1割から2割に必ず変わるのですか?
必ず変わるわけではありません。金融所得を加えた後の所得区分が判定基準を超えるかどうかなどによって、実際の負担割合が決まります。
Q. 2029年8月と2030年8月の違いは何ですか?
2029年8月は年単位で提出される金融所得情報からの初回反映、2030年8月は月単位の法定調書を含めた全面反映の開始時期です。
Q. 74歳以下の人には関係がない制度ですか?
今回の直接の対象は後期高齢者医療制度です。原則75歳以上ですが、一定の障害認定を受けて加入している65~74歳の人も含まれます。
Q. 金融所得を報告するために、新しい確定申告が必要ですか?
医療保険の判定に必要な金融所得情報は、金融機関等の法定調書を活用する仕組みです。ただし、税法上もともと必要な確定申告については、従来どおり適切に行う必要があります。
今日のニュースほどき、理解の助けになりましたか?🙂
これからも、ニュースの「なぜ?」をやさしく、わかりやすくほどいていきます!
主な情報源
2029年からの導入日程・最新の決定内容
厚生労働省|第218回社会保障審議会医療保険部会(2026年10月16日)
厚生労働省|後期高齢者医療制度における金融所得の公平な反映のスケジュールについて(資料3)
共同通信|金融所得反映、29年夏から 75歳以上の医療負担算定
テレビ朝日|後期高齢者の金融所得を医療費負担に反映 29年夏開始へ
制度改正の背景・負担額の比較
厚生労働省|後期高齢者医療制度における金融所得の公平な反映(公式モデル試算)